La inflación en EE. UU.UU. fue más alta de lo esperado en septiembre, empujando a las tasas y índice del dólar a máximos del año.
Esto representa un riesgo para los bonos, así como para los tipos de cambio de los mercados emergentes en general y para la Argentina en particular. El peso reaccionó positdicho viento de frente, pero el mercado sigue viendo amenazas.d¿Cuáles son los riesgos para el carry trade? carry trade?
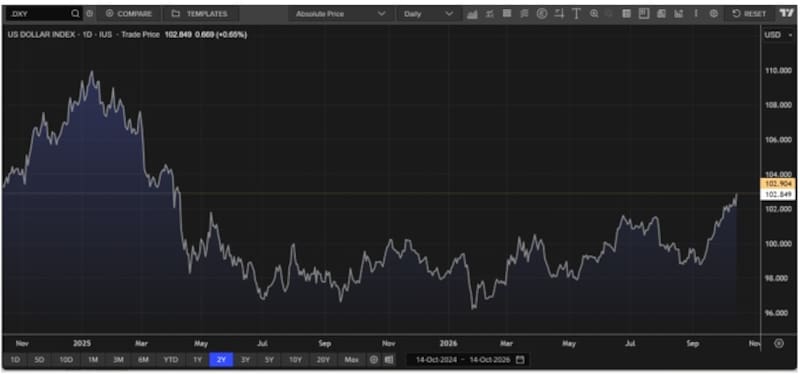
Dólar Index en máximos de 2025
Ayer se conoció el dato de de Estados Unidos, el cual el cual se aceleró al 3,7% interanual en septiembre.
Este dato estuvo por encima del 3,6% esperado y también por encima del IPC de agosto, del 3,4% por encima del IPC de agosto del 3,4%.
Tal registro hizo que el mercado elevara las probabilidades de ver subas de tasas de la Fed, lo cual terminó empujando a las tasas en EE. UU. al alza, así como al dólar.
De esta manera, el índice del dólar subió y alcanzó el mayor valor desde 2025.
El hecho de que suba el índice del dólar implica que el dólar estadounidense se fortalece frente al resto de las divisas, es decir, una depreciación de las demás monedas.
Esto tiene implicancias en los mercados desarrollados y emergentes, incluida la Argentina..
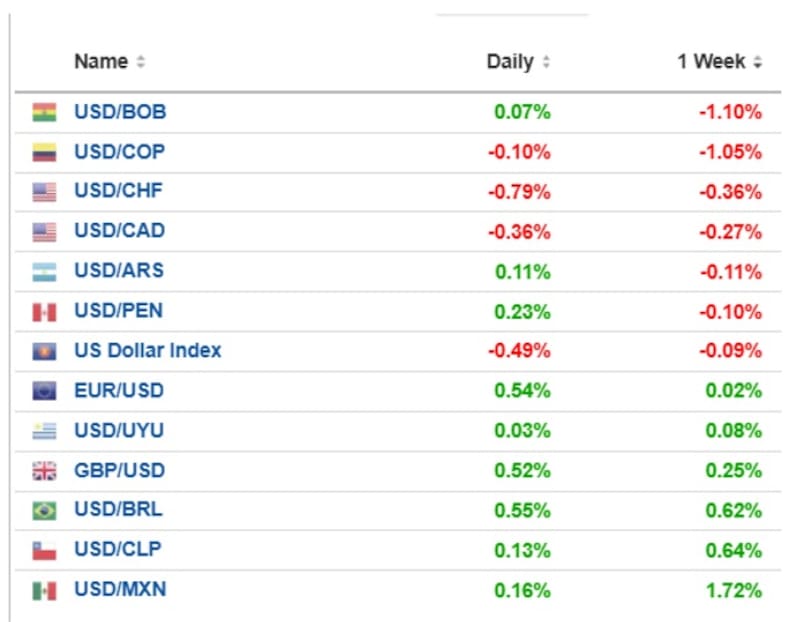
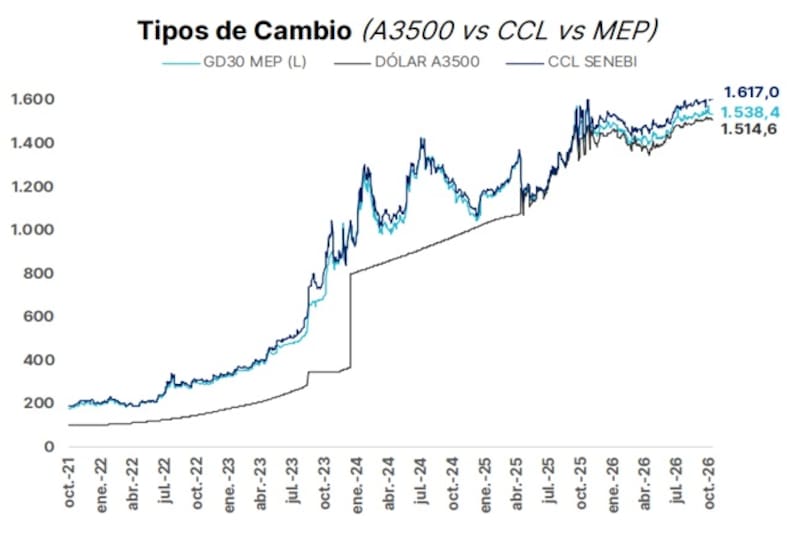
Al comparar el peso con el resto de las monedas, el tipo de cambio local muestra una dinámica de relativa estabilidad frente al dólar en la última semana, con una variación de apenas 0,11% a favor de la moneda local.
Este desempeño lo ubica en línea con el peso uruguayo, que se apreció un 0,08% y contrasta con la mayor fortaleza de otras monedas de la región.
En América Latina, el peso mexicano lidera la apreciación, con una suba del 1,72% frente al dólar, seguido por el peso chileno (+0,64%) y el real brasileño (+0,62%). En cambio, las monedas de Colombia y Bolivia muestran una dinámica opuesta: el dólar avanza un 1,05% y un 1,10%, respectivamente.
La comparación permite observar que la dinámica cambiaria argentina fue relativamente estable frente a los movimientos de otras monedas, en una semana en la que el desempeño de las divisas latinoamericanas resultó dispar.
No obstante, estas variaciones reflejan únicamente el comportamiento bilateral frente al dólar y no permiten, por sí solas, establecer conclusiones sobre la competitividad de cada economía, ya que también deben considerarse la inflación y la evolución de los tipos de cambio reales.
Un escenario de suba del dólar a nivel global tiende a generar presión en el tipo de cambio local y amenazar al carry trade.
Alejandro Fagan, estratega en Balanz, explicó que, con el dato de inflación núcleo de EE. UU., algo por encima de lo esperado, las tasas de los bonos del Tesoro estadounidense reaccionaron al alza ante las mayores probabilidades de que la Fed suba las tasas, lo que redundó en una apreciación del dólar.
En esa línea, remarca que cuando ocurren estos episodios, los tipos de cambio y los rendimientos de los bonos de los países emergentes suelen verse afectados y Argentina no es la excepción.
Sin embargo, Fagan sostuvo que en el contexto actual, Argentina se ve beneficiada por mayores flujos comerciales derivados de los precios más altos de los commodities, lo que modera el impacto.
“Si bien no esperamos movimientos abruptos en el tipo de cambio, actualmente no vemos atractivo el carry en términos de riesgo-retorno bajo nuestras proyecciones de tipo de cambio y de tasas”, dijo.
Fed hawkish y suba del dólar
El dato de inflación de ayer tuvo un impacto directo sobre las expectativas de tasas de la Fed y, por lo tanto, también sobre el dólar a nivel mundial.
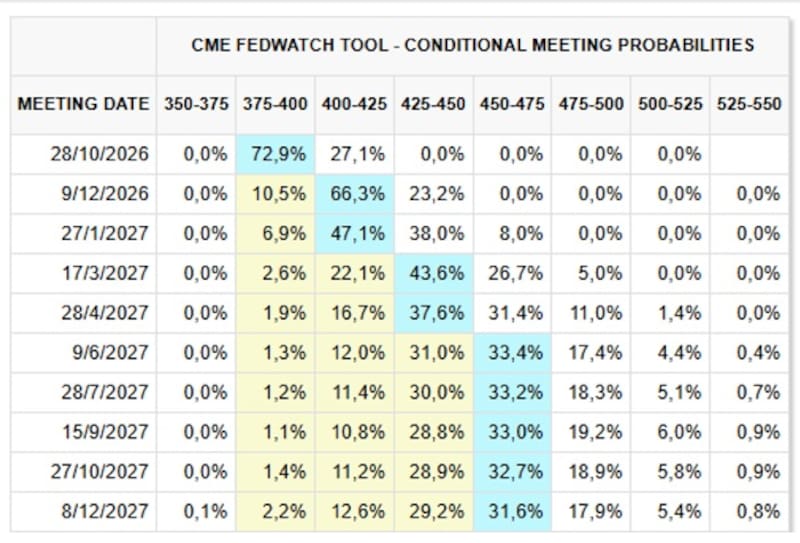
En la reunión del 28 de octubre de 2026, el escenario central es que la tasa de referencia se mantenga en el rango de 3,75% a 4,00%, con una probabilidad del 72,9%.
Sin embargo, el mercado asigna un 27,1% de probabilidad de que suba al rango de 4,00% a 4,25%. Es decir, la posibilidad de un aumento de 25 puntos básicos ya tiene un peso relevante, aunque la pausa monetaria sigue siendo el escenario más probable.
Para la reunión del 9 de diciembre, las probabilidades muestran un cambio significativo: el rango de 4,00% a 4,25% concentra el 66,3%, frente al 23,2% del rango de 4,25% a 4,50% y al 10,5% del rango de 3,75% a 4,00%.
El mercado, por lo tanto, empieza a asignar mayor probabilidad a una tasa de referencia más alta hacia fin de año.
Si la Fed mantiene las tasas elevadas o las sube más de lo esperado, los bonos del Tesoro podrían ofrecer rendimientos relativamente más atractivos.
Esto tendería a favorecer al dólar frente a otras monedas, especialmente si el diferencial de tasas se ampliara.
Una política monetaria estadounidense más restrictiva podría complicar el acceso de Argentina al financiamiento internacional, al elevar la tasa de referencia que los inversores exigen para asumir riesgos.
También podría reducir el apetito por bonos soberanos y presionar las cotizaciones de la deuda. El efecto sobre el tipo de cambio argentino dependerá, además, de la oferta y la demanda locales de divisas y de la política cambiaria.
Matias Ballestrin, jefe de inversiones de Banco Piano, advierte que el dato de inflación de EE. UU. va a presionar la tasa y los spreads globales, aunque la dinámica cambiaria local puede evitar recibir presiones debido a los flujos futuros de divisas.
“Seguramente veremos todos los tipos de interés acomodándose a nuevos niveles, sobre todo los activos de corta y media duration. Me parece que para hablar de impacto en el tipo de cambio aún falta, el flujo de dólares para Argentina es positivo y eso ayuda en el corto la presión de los tipos de interés”, indicó.
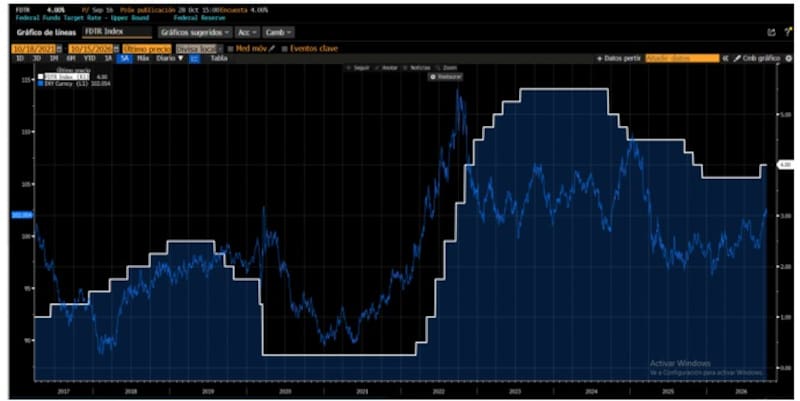
El dólar muestra señales de recuperación en el corto plazo, en un contexto en el que las expectativas de política monetaria de la Reserva Federal vuelven a inclinarse hacia tasas de interés más elevadas. El índice dólar (DXY) se ubica en torno a los 102 puntos, luego de haber operado en niveles inferiores a los 100 puntos durante buena parte de 2025.
En paralelo, la tasa de referencia de la Fed se sitúa en el rango de 3,75%–4,00% tras el ciclo de recortes que siguió al endurecimiento monetario de 2022 y 2023.
El mercado comienza a evaluar la posibilidad de que la autoridad monetaria mantenga una postura restrictiva por más tiempo o incluso avance con nuevas subas si las presiones inflacionarias persisten.
Esta combinación puede darle respaldo al dólar por dos vías: mayores rendimientos relativos de los activos estadounidenses y una menor disposición de los inversores a asumir riesgos en mercados emergentes.
Lorenzo Delhon, Portfolio Manager en Mills Capital Asset Management, explicó que cuando sube el índice del dólar, significa que el dólar se fortalece contra el resto del mundo y que eso tiene efectos directos en los mercados emergentes y Argentina no es la excepción.
“Un dólar global más fuerte presiona a todas las monedas emergentes, en el caso de Argentina esa presión se ve a través de los futuros de Rofex y a través de la demanda de cobertura dollar-linked. Si el tipo de cambio se mantiene estable con un dólar más fuerte, se profundiza la apreciación real de la moneda”, detalló.
Además, agregó que un índice del dólar alto con tasas en Estados Unidos subiendo hace que disminuya el incentivo el incentivo para que un inversor global busque rendimiento en un mercado emergente como Argentina cuando puede obtener un 5% en un bono del Tesoro de duración similar.
“Eso le pone un piso a la compresión del riesgo país”, advierte.
Desde el lado de las inversiones, Delhon remarca que con el dólar al alza en el mundo, el carry se ve amenazado.
“Si bien el carry trade sigue ofreciendo un spread positivo, ese diferencial se achica si la presión cambiaria global se traslada al tipo de cambio local. Con el dólar index en máximos y la Fed señalizando más subas, el riesgo para el carry viene del lado del dólar global. El escenario donde el carry deja de funcionar no es uno de aceleración inflacionaria local, sino uno donde el fortalecimiento del dólar a nivel mundial obliga a un ajuste del tipo de cambio que se come la ganancia en pesos”, sostuvo.
El futuro del dólar
Si bien existen presiones globales que pueden impactar en lo doméstico, el mercado sigue sin ver riesgos cambiarios a corto plazo.
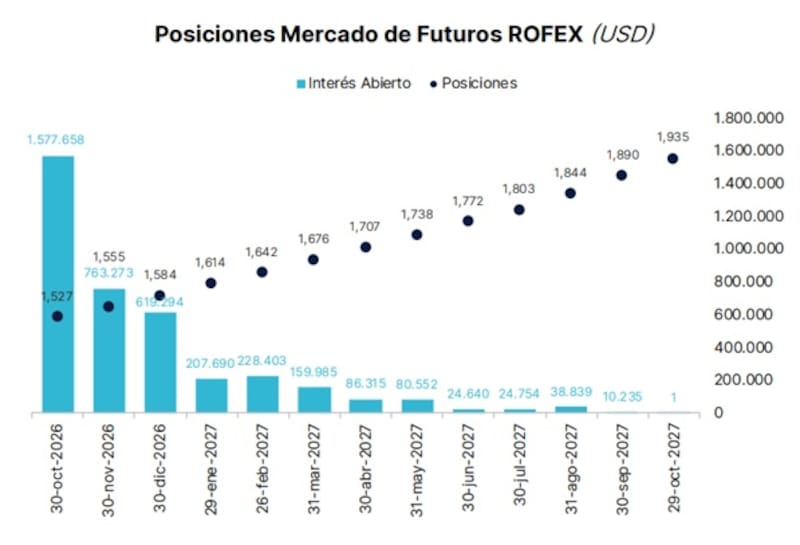
El mercado de futuros anticipa un dólar a $1.935 para octubre de 2027.
Las cotizaciones de los contratos de dólar futuro en Rofex reflejan una expectativa de depreciación gradual del peso argentino para los próximos meses.
Con el dólar operando actualmente en $1.535, los futuros muestran precios crecientes a lo largo de toda la curva, desde $1.527 a fines de octubre de 2026 hasta $1.935 a fines de octubre de 2027.
Para fines de noviembre, el contrato cotiza a $1.555, lo que implica una suba del 1,3% respecto del valor actual. En diciembre, el precio asciende a $1.584, con un avance acumulado del 3,2%.
La curva continúa elevándose durante 2027 y los contratos de dólar futuro se ubican en $1.614 para enero, $1.642 para febrero y $1.676 para marzo, lo que representa una depreciación implícita del peso del 5,1%; 7,0% y 9,2%, respectivamente, frente a los $1.535 actuales.
En términos generales, la curva de dólar futuro refleja una expectativa de depreciación cambiaria acumulada del 26,1% en doce meses. Esto equivale a una variación promedio compuesta cercana al 23,5% anual, aunque no debe interpretarse como un pronóstico exacto del tipo de cambio ni como una devaluación asegurada.
Andrés Azicri, presidente y CIO de Vector Investments, sostuvo que tras el dato de inflación en EE. UU., el dólar subió en el mundo, aunque el peso argentino se siguió apreciando frente a sus pares.
“El dólar index se apreció alrededor de 0,6% tras el dato de inflación, mientras que las monedas latinoamericanas se depreciaron alrededor de 0,4% en promedio, típico efecto risk-off ante una suba de la aversión al riesgo. El peso argentino no tuvo variaciones al ser una de las pocas monedas bajo un esquema de administración controlada por parte del Banco Central de la región y así se apreció hoy contra varias de las monedas de la región”, dijo.
Por otro lado, Azicri agregó que tampoco se evidenciaron presiones cambiarias en los contratos de dólar futuro.
Cabe resaltar que, de continuar esta tendencia, no sorprendería que aumenten las expectativas de devaluación, hoy bastante alineadas con las expectativas de inflación en los próximos 12 meses, presionando sobre el carry trade.
“Con mayor aversión al riesgo combinado con mayores expectativas de devaluación, el carry trade podría requerir de premios adicionales a los existentes”, dijo.
Lisandro Meroi, analista de investigación de TSA Bursátil, consideró que a nivel internacional, a nivel internacional, las noticias mixtas en cuanto a la inflación no permiten asegurar cuál será será el camino para las tasas de interés en EE. UU..
“Si bien veníamos de datos a priori alentadores cuando se conoció el PCE de agosto, esta semana el IPC e IPP de septiembre dejaron la imagen opuesta, con lo cual se reactiva la incertidumbre sobre el próximo movimiento de la Fed”, advierte.
Además, coincide en que existen factores locales que afectan la dinámica del carry trade.
“Los factores idiosincráticos y el balance de oferta y demanda seguirán pesando sobre el tipo de cambio, considerando que todavía estamos lejos de la volatilidad típica asociada a un proceso electoral. Con un tipo de cambio que se depreció 2% desde fines de junio, todavía aparecen oportunidades de carry reservadas para perfiles agresivos”, detalló.