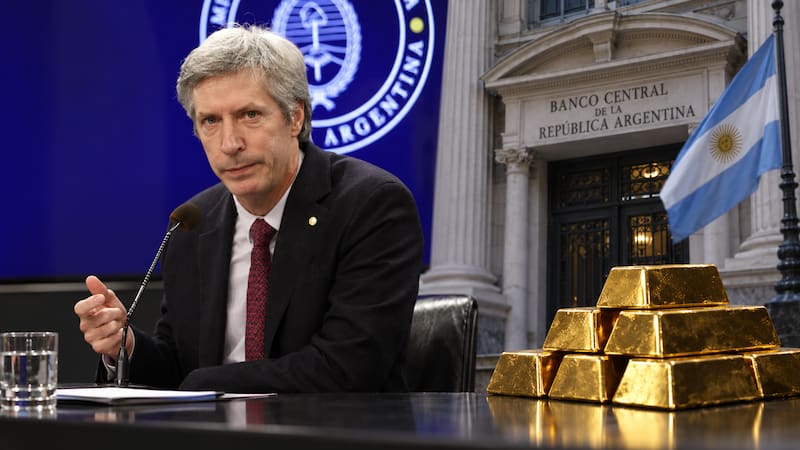
La discusión por el oro del Banco Central puso en foco las operaciones realizadas durante 2025 y el mercado analiza con lupa por estos días el tipo de cobertura utilizó, qué riesgo buscaba evitar y cuánto le costó.
Recordemos que la Auditoría General de la Nación (AGN) informó que las operaciones financieras vinculadas al oro generaron una pérdida de u$s 1023 millones durante 2025. El BCRA respondió que ese número no podía analizarse de manera aislada porque las operaciones formaban parte de una cobertura sobre el 100% de su posición en oro y que el resultado neto fue positivo en u$s 2505 millones.
En el mercado comenzó a circular la hipótesis de que el BCRA habría utilizado una estrategia conocida como collar trade, aunque la entidad no confirmó públicamente que ese haya sido el instrumento utilizado. ¿Cómo funciona? El inversor -en este caso sería el BCRA- compra una opción put, que opera como un “seguro” frente a una caída del activo, y establece un precio mínimo. Para financiar el costo de esa protección puede vender una opción call, que fija un precio máximo.
Si el oro cae debajo del piso, el put compensa parte de la pérdida. Pero si supera el techo establecido en el call, el inversor resigna parte de la ganancia adicional. Ese mecanismo permite reducir o neutralizar el costo inicial del seguro, pero se limita el beneficio potencial si el activo sube.
En el comunicado con que respondió a la AGN, el BCRA mencionó coberturas, pero no detalló qué mecanismo utilizó. El Banco enfocó en el resultado de los derivados. Según explicó, las operaciones financieras de 2025 tuvieron como subyacente o respaldo parte de las reservas de oro.
El resultado negativo fue de u$s 1023 millones. La AGN separó ese resultado de la valorización del oro que ya estaba en las reservas. No obstante, la tenencia del metal registró una fuerte ganancia patrimonial producto de la subida de su precio internacional.
El BCRA sostuvo que ambos resultados deben analizarse conjuntamente. Aseguró que su posición en oro obtuvo una ganancia neta de u$s 2505 millones el año pasado. La entidad explicó que los derivados funcionaron como un seguro y que, como sucede con cualquier cobertura, pueden registrar pérdidas.
Un exfuncionario del BCRA consultado por El Cronista señaló que existe una diferencia de enfoque más que una contradicción matemática. Según explicó, si se deja de lado la discusión política, “la AGN y el BCRA están observando partes diferentes de la misma operación”. La primera pone el foco en la pérdida de los derivados y el Central considera el resultado conjunto de la cobertura y la valorización del oro.
BCRA perdió u$s 1023 millones no sobre toda su posición en oro, sino en las operaciones financieras vinculadas a la cobertura y el metal ganó valor. Entonces, el problema aparece cuando se incorpora la evolución que tuvo durante el año. La cotización internacional marcó una suba de 63%. En ese escenario, cualquier estrategia que haya establecido un techo a la ganancia potencial del metal podía generar un costo elevado.
Alejandro Vanoli, expresidente del BCRA, planteó a este medio que, si la autoridad monetaria no hubiera realizado esas operaciones, la ganancia obtenida por la apreciación del oro habría sido mayor. En su estimación, podría haber superado los u$s 3600 millones. Para él, el problema no está en utilizar derivados, sino, por la oportunidad de la cobertura.
“Lo que hicieron fue apostar a la baja del precio del oro”, sostuvo. Y agregó que, en un contexto en el que los bancos centrales de distintos países estaban aumentando sus tenencias del metal, resulta difícil justificar una posición que limitara la ganancia ante una suba fuerte.
Jorge Carrera, exdirector del BCRA, lleva la discusión a qué activo se utilizó para pagar la cobertura y qué riesgo se trataba de reducir. El planteo es que la autoridad monetaria utilizó dólares líquidos de sus reservas para protegerse frente a una eventual pérdida de valor del oro. Señaló en un posteo de la red social X que “el oro sería como un auto que permanece guardado en el garaje, mientras que el BCRA paga un seguro caro para protegerlo de una eventual pérdida de valor”. Dijo que Argentina necesita reservas líquidas y, por eso, cuestionó que se utilicen dólares para cubrir una eventual pérdida contable sobre una tenencia de oro. Así, según su argumento, el gran problema de la estrategia es que la cobertura no era gratuita y su costo se pagó con reservas líquidas.
Cabe mencionar que los bancos centrales mantienen oro precisamente porque funciona como reserva de valor y como instrumento de diversificación. No depende de la solvencia de un emisor y suele tener un comportamiento diferente al de otros activos financieros. Vanoli sostuvo que “esa característica hace que el oro sea, en sí mismo, una cobertura dentro de las reservas internacionales”. Eso no significa que no pueda cubrirse el riesgo de precio del metal, pero plantea una pregunta al respecto: ¿Si el objetivo de tener oro es precisamente diversificar y proteger las reservas, cuánto sentido tiene utilizar dólares para asegurar su precio?
La respuesta depende de los objetivos concretos de la política de reservas, del horizonte temporal y del costo de la cobertura. Según Carrera, resulta necesario conocer cuándo comenzó la cobertura, cuántas operaciones se realizaron, qué instrumentos se utilizaron y cómo se evaluó la estrategia. Así, la transparencia sobre los lingotes vuelve a quedar en el centro. Y la otra pregunta que queda abierta es si ese seguro era necesario, cuánto debía costar y si era razonable pagarlo con dólares para cubrir el riesgo de un activo que finalmente subió con fuerza.
Por Pilar Wolffelt
Editora de Finanzas y Mercados
¡No te pierdas mi próxima nota! Unite a Members
- Accedé a todos los análisis sin límite de lectura
- Lectura sin publicidad
- App + edición impresa incluidas
- Acceso al foro de la comunidad
Desde $1000 / mes Menos de un café por semana
Más Videos