
En esta noticia
Al mercado brasileño le alcanzaron minutos para pasar la factura poselectoral. El Ibovespa abrió con una baja de más de 10%, activó el circuit breaker o freno a las operaciones por primera vez desde 2020 y llegó a ceder 17%. Cerró ayer con una caída de 13,9%, la peor rueda desde marzo de 2020. El dólar subió 8,2% y terminó en R$ 5,40, después de tocar R$ 5,60.
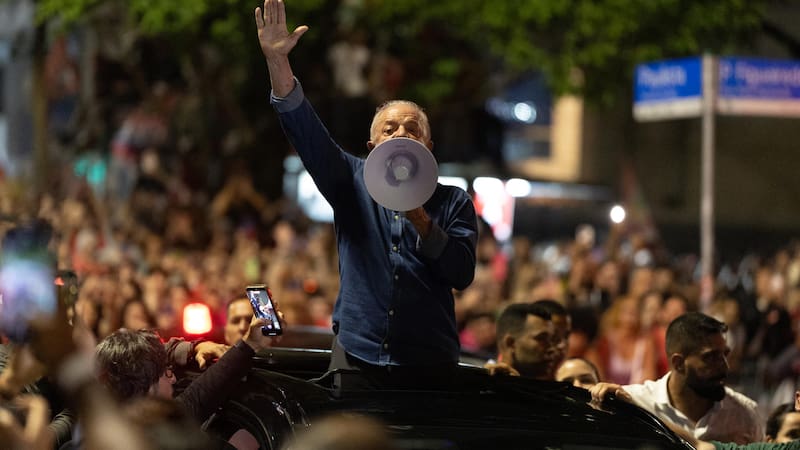
Lo que se viene es otra cuestión: un presidente que recibe el gobierno de manos de sí mismo. Lula no puede quejarse de la herencia recibida. Y los informes que surgieron desde Nueva York de Goldman Sachs, JPMorgan y Barclays coinciden en que el inventario es complicado.
No toda la herencia es negativa. Goldman destaca metas de inflación creíbles, superávit comercial, inversión extranjera robusta, reservas amplias, baja deuda externa y buenos términos de intercambio. Pero condiciona todo a un giro fiscal creíble.
Los números de Lula III son el punto de partida de Lula IV. El déficit nominal superó 8% del PBI en cada uno de los últimos cuatro años y por ende la deuda bruta pasó 82% del PBI. A eso se suman las promesas de la campaña, que Barclays valúa en más de R$ 100.000 millones, 0,7% del PBI. Estabilizar la deuda exigiría un ajuste superior a 2,5 puntos del PBI. JPMorgan lo resume sin vueltas: no espera un giro de política, pero el punto de partida fiscal empeoró.
Goldman Sachs pone el foco en lo mismo: hace falta un plan fiscal creíble para los próximos cuatro años, que incluya el costo de las promesas y el presupuesto 2027. ¿Lo hará? El banco no se ilusiona. Para Lula IV prevé, a lo sumo, medidas modestas para contener el gasto, más presión tributaria, el Estado y las empresas públicas como motor del crecimiento y ninguna reforma estructural de peso. Más de lo mismo.
Estabilizar la deuda exigiría un ajuste superior a 2,5 puntos del PBI. JPMorgan lo resume sin vueltas: no espera un giro de política, pero el punto de partida fiscal empeoró.
El primer nombre que espera el mercado es el del ministro de Hacienda. Haddad dejó el cargo para competir por una gobernación y perdió. La silla está vacía. Para JPMorgan es la señal decisiva. Barclays enumera los candidatos que circulan: Galípolo, Camilo Santana, Renan Filho y Rafael Fonteles.
Hay además dos vacantes en el directorio del Banco Central y otras dos que se abren a comienzos de 2027.
Barclays calcula que Lula arranca con apoyo firme de apenas un cuarto de la Cámara de Diputados y un quinto del Senado. Sin reelección posible en 2030, su capital político será menor y los partidos ya piden cargos y presupuesto.
La próxima prueba tiene fecha: el 4 de noviembre se reúne el Comité de Política Monetaria del Banco Central. JPMorgan no descarta una suba de la tasa Selic para estabilizar el mercado. Su precedente es diciembre de 2024, también bajo Lula, cuando el Ibovespa cayó 8,5%, el real perdió 8,5% y la tasa subió 275 puntos básicos. Otra herencia propia.
El 4 de noviembre se reúne el Comité de Política Monetaria del Banco Central. JPMorgan no descarta una suba de la tasa Selic para estabilizar el mercado. Su precedente es diciembre de 2024, también bajo Lula, cuando el Ibovespa cayó 8,5%, el real perdió 8,5% y la tasa subió 275 puntos básicos. Otra herencia propia.
Dólar y acciones
En el mercado cambiario, JPMorgan bajó el real a neutral desde sobreponderado, con un objetivo de R$ 5,50 por dólar. El posicionamiento de quienes apostaban al real estaba en el percentil 99 de su encuesta de clientes desde 2003. Demasiados en el mismo lado del bote. Barclays también ve R$ 5,50 en el corto plazo, aunque espera una recuperación a mediano plazo.
Respecto a la deuda soberana, JPMorgan pasó a subponderar Brasil y cerró su posición en CDS (siglas en inglés de los seguros contra default). El país cotizaba caro frente a sus pares BB, y los spreads podrían atravesar el promedio de esa categoría, 204 puntos, y acercarse a Sudáfrica o Colombia.
Barclays estima una ampliación de al menos 30 puntos básicos, con el BRAZIL 2036 por encima de 200 puntos.
En acciones, JPMorgan ve la relación P/E (precio sobre ganancias) pasando de 9,7 a 8,3 veces, con riesgo de llegar a 7, es decir, con precios más bajos. Los exportadores resisten mejor gracias al real débil.
No toda la herencia es negativa. Goldman destaca metas de inflación creíbles, superávit comercial, inversión extranjera robusta, reservas amplias, baja deuda externa y buenos términos de intercambio. Pero condiciona todo a un giro fiscal creíble.
Lula tiene una ventaja que pocos presidentes tienen: conoce la herencia mejor que nadie. El problema es que también la firmó.
Por Guillermo Laborda
Subdirector periodístico de El Cronista
¡No te pierdas mi próxima nota! Unite a Members
- Accedé a todos los análisis sin límite de lectura
- Lectura sin publicidad
- App + edición impresa incluidas
- Acceso al foro de la comunidad
Desde $1000 / mes Menos de un café por semana
Más Videos