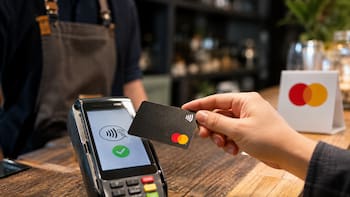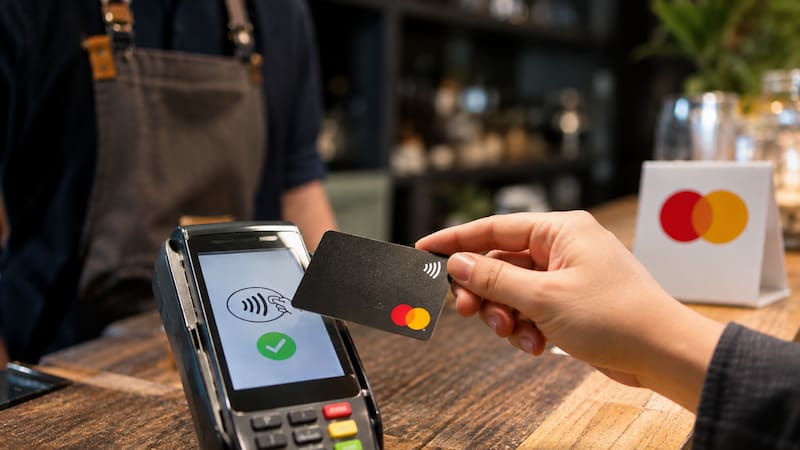
Acercar una tarjeta, un celular o un reloj inteligente y completar una compra en segundos parece una escena cada vez más natural. Sin embargo, en México existe una paradoja: buena parte de los consumidores ya cuenta con la tecnología necesaria para pagar sin contacto, pero esa posibilidad todavía no siempre se traduce en una experiencia fluida al llegar a la caja.
Según datos compartidos por Mastercard, más del 90% de los usuarios cuenta con una tarjeta o billetera digital habilitada para realizar pagos sin contacto. Aun así, el 73% de las transacciones elegibles en grandes comercios presenta algún tipo de fricción y solo cuatro de cada diez operaciones en categorías como supermercados y farmacias se realizan mediante esta tecnología.
El desafío ya no está solamente en la tarjeta
La predisposición de los consumidores encuentra además una base más amplia en el uso de tarjetas. En 2024, el 36.9% de los mexicanos de entre 18 y 70 años utilizó una tarjeta para comprar en supermercados, tiendas departamentales o de conveniencia, de acuerdo con los datos incluidos en la información de la empresa. El desafío pasa entonces por conseguir que las posibilidades que ya tiene el usuario sean acompañadas por los establecimientos.
Y la brecha se vuelve todavía más evidente al mirar a los pequeños negocios. Una investigación de Mastercard y Payments and Commerce Market Intelligence (PCMI) estima que aproximadamente el 73% de los 6.8 millones de pequeños comercios de México está excluido de la aceptación digital. La cifra no debe confundirse con el dato anterior sobre las transacciones sin contacto en grandes establecimientos: muestra otro problema, relacionado con negocios que todavía permanecen fuera de este tipo de cobros.
Habilitar nuevas formas de pago tampoco consiste simplemente en instalar una terminal. Detrás de una operación sin contacto existen infraestructura, integración tecnológica, capacitación y soporte operativo, además de coordinación entre comercios, bancos adquirentes y otros participantes del ecosistema. Cuando alguna de esas piezas no acompaña, una opción disponible para el consumidor puede no convertirse en una experiencia cotidiana.
Qué quiere cambiar Mastercard en México
Frente a esa brecha, Mastercard lanzó el Programa de aceleración de pagos sin contacto Mastercard, que busca ampliar la aceptación de esta tecnología en México. La iniciativa contempla inversión, recursos técnicos y operativos, capacitación y soporte para bancos adquirentes y grandes comercios, junto con un trabajo coordinado con distintos participantes de la industria.
“Los pagos sin contacto representan una de las mayores oportunidades para seguir impulsando la digitalización de la economía mexicana. La infraestructura existe, los consumidores están listos y ahora el reto es acelerar su adopción en el punto de venta”, señaló Sidney Massunaga, Country Manager de Mastercard México. El ejecutivo indicó que la compañía busca trabajar con el ecosistema para ampliar la aceptación y acercar estas experiencias de pago a más consumidores.
En su primera etapa, el programa se concentra en grandes superficies, tiendas de conveniencia, cadenas de retail y comercios con altos volúmenes de transacciones, donde Mastercard identifica una oportunidad para aumentar el uso de pagos sin contacto. También busca promover una mayor aceptación de billeteras digitales y dispositivos móviles en los puntos de venta.
El cambio, por lo tanto, no depende únicamente de que más ciudadanos tengan una tarjeta o billetera preparada. El siguiente desafío está del otro lado de la caja: conseguir que la infraestructura, los comercios y la experiencia de compra evolucionen para que pagar con un toque deje de ser simplemente una posibilidad tecnológica y pueda convertirse en una alternativa disponible de forma más consistente.
Este contenido patrocinado fue elaborado con inteligencia artificial generativa y contó con la supervisión, edición y validación de un periodista de El Cronista.