En esta noticia
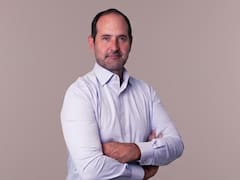
El aumento en el número de tarjetas de crédito y cuentas bancarias en México no necesariamente representa una mayor inclusión financiera y, sin una adecuada originación, puede elevar el riesgo de sobreendeudamiento, advirtieron Daniel Becker, presidente del Consejo de Administración y director general de Grupo Financiero Mifel, y Jorge Arce, director general de HSBC México, durante el Foro Prosa 2026.
Becker cuestionó que la industria tome como principal indicador de avance el número de tarjetas colocadas, al señalar que detrás de esas cifras también debe analizarse si los productos realmente son utilizados, si fueron correctamente originados y si corresponden a la capacidad de pago de los clientes.
“A mí me parece uno de los números más peligrosos que podemos escuchar”, dijo Becker al referirse al crecimiento en el número de tarjetas de crédito y débito.
El directivo planteó que la discusión no debería centrarse únicamente en cuántos productos financieros llegan al mercado, sino en qué tan bien están siendo utilizados y originados.
“Si el grupo este FinTech se ha encargado de otorgar cientos de millones de tarjetas de crédito y débito, en realidad van a poder ver el servicio de esas tarjetas de crédito”, cuestionó.
Becker agregó que también es necesario revisar si la originación fue adecuada y si los modelos de riesgo están considerando las condiciones reales de los usuarios.
El problema, señaló, toma mayor relevancia en un contexto donde los ingresos de los hogares son limitados y el crédito puede terminar utilizándose no solo para consumo, sino también como una fuente de liquidez.
“En esta época de bajo crecimiento económico, la gente está utilizando la tarjeta para su uso o la está utilizando como capital de trabajo porque no tiene toda la capacidad de ingreso”, apuntó.
El reto no es colocar crédito, sino mantenerlo sano
Jorge Arce coincidió en que el crecimiento del crédito debe estar acompañado de disciplina financiera y recordó que la función central de un banco no cambia aunque se transforme la tecnología.
“Puedes ser muy digital, hacer las tarjetas de colores, hacer unos comerciales, anunciar que, pero en el día tienes que cuidar los depósitos primero que nada”, señaló.
Para Arce, la banca debe mantener como prioridad la protección de los recursos de los clientes y posteriormente canalizarlos hacia actividades de crédito e inversión.
El directivo también llamó la atención sobre la cantidad de cuentas bancarias existentes frente al tamaño de la población económicamente activa. Una parte de esas cuentas puede quedar inactiva cuando los usuarios cambian de empleo o dejan de utilizar determinados productos.
“Muchas de esas cuentas, después el cliente no se acuerda que las tiene”, explicó.
El problema no es solamente estadístico. Arce señaló que las cuentas inactivas también pueden representar un riesgo operativo y de fraude, por lo que las instituciones deben identificar y depurar aquellas que dejaron de utilizarse.
En este contexto, ambos directivos plantearon que la digitalización de la banca debe medirse por la calidad de la relación con el cliente y no únicamente por el número de cuentas, tarjetas o usuarios registrados.
La tecnología cambia la banca, pero también obliga a cambiar sus sistemas
La transformación tecnológica es otro de los frentes que está modificando el negocio bancario. Becker señaló que los bancos que todavía operan con sistemas monolíticos enfrentarán un reto para competir en un mercado que avanza hacia arquitecturas más modulares y conectadas.
“Yo creo que lo primero que vamos a ver es que se acabaron los sistemas core bancarios monolíticos”, afirmó.
De acuerdo con Becker, los sistemas financieros tendrán que avanzar hacia estructuras modulares, con mayor capacidad de parametrización y conexión mediante APIs.
El cambio también plantea retos regulatorios, particularmente para las instituciones tradicionales que buscan migrar infraestructura hacia la nube.
El directivo señaló que algunos bancos ya nacieron con arquitecturas nativas de nube, mientras que otros tienen que adaptar sistemas heredados, por lo que consideró necesario evitar asimetrías regulatorias entre ambos modelos.
En paralelo, Arce destacó que la inteligencia artificial ya se utiliza dentro de los bancos para monitorear transacciones, detectar comportamientos asociados con fraude y conocer mejor a los clientes.
Pero la tecnología también abrió un nuevo problema: cada vez es más difícil establecer contacto directo con los usuarios.
“¿Cuándo es la última vez que tú en tu teléfono celular contestaste una llamada de que no conocías? Nunca lo haces”, señaló.
Por ello, explicó que la inteligencia artificial puede servir no solo para vender productos, sino también para alertar a un cliente sobre un posible fraude, recordar un pago pendiente o acercarle una oferta específica.
“El chiste de esto es utilizar la tecnología para interactuar mejor, más rápido y más enfocado”, sostuvo.
De sucursales transaccionales a espacios para decisiones financieras
La transformación también alcanzará a las sucursales bancarias. Para Arce, estos espacios dejarán progresivamente de concentrarse en operaciones rutinarias y tendrán una función más vinculada con decisiones financieras relevantes.
“La sucursal del futuro debe ser una sucursal para eventos de vida, para ir a invertir su dinero, para ir a comprar un seguro, para ir a firmar tu hipoteca”, explicó.
En contraste, operaciones como pagar servicios, retirar efectivo o resolver bloqueos de cuentas deberían migrar hacia canales digitales, cajeros y corresponsales.
Becker coincidió en que las sucursales tenderán a convertirse en espacios de experiencia y atención especializada, aunque consideró que la transición será gradual.
La apuesta, dijo, será combinar la tecnología con una atención cada vez más personalizada.
Hacia 2035, Becker planteó tres elementos que marcarán la relación entre bancos y clientes: hiperpersonalización, eliminación de fricciones y confianza en el manejo de los datos.
El objetivo será pasar de una banca que ofrece productos de manera generalizada a una que utilice información sobre los patrones de uso y características del cliente para presentar productos específicos.
“Ya no te vamos a decir qué te podemos ofrecer; te vamos a decir, por tu edad, por tus características de uso, qué te conviene”, explicó.
Para Becker, la transformación tecnológica no elimina la relación entre banco y cliente, sino que modifica la manera en que se construye.
La discusión, por tanto, ya no pasa únicamente por cuántas cuentas, tarjetas o clientes digitales tiene la banca, sino por qué tan útiles son esos productos, qué tan adecuados resultan para cada usuario y qué tan sencillo es utilizarlos.