En esta noticia
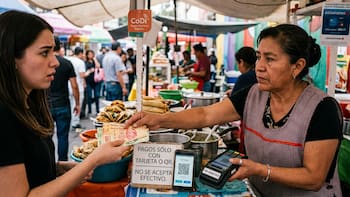
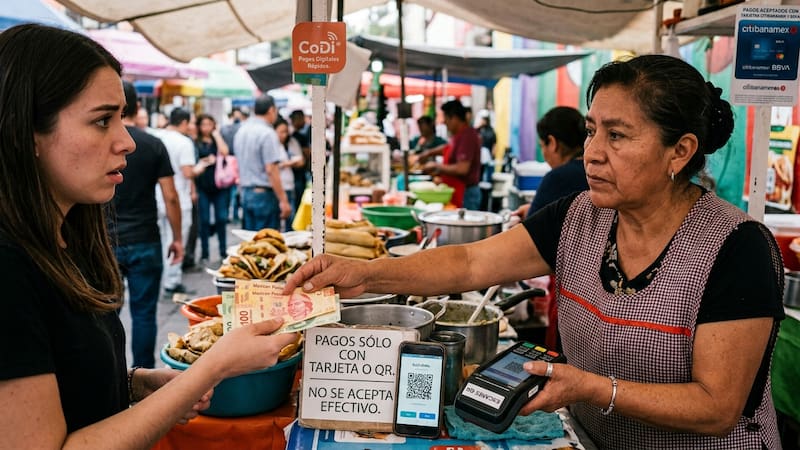
México podría avanzar hacia un esquema donde el efectivo deje de ser una opción de pago en determinados sectores y actividades, luego de que la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos planteara que la Secretaría de Hacienda y Crédito Público (SHCP) pueda definir dónde los medios digitales y electrónicos podrán convertirse en la única forma de pago, de acuerdo con un análisis de YG Consultores.
La propuesta, presentada ante la Cámara de Diputados el 9 de septiembre de 2026, parte de un diagnóstico en el que, pese a que el país cuenta con infraestructura como el Sistema de Pagos Electrónicos Interbancarios (SPEI), CoDi y DiMo, el uso de medios digitales todavía es limitado frente al efectivo.
“El diagnóstico planteado en la propuesta señala que la brecha no reside en la infraestructura, sino en su adopción”, señaló.
El documento toma como referencia la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Instituto Nacional de Estadística y Geografía (INEGI) y la Comisión Nacional Bancaria y de Valores (CNBV), que muestra que el efectivo continúa siendo el principal medio utilizado para las operaciones cotidianas.
Entre 2021 y 2024, el uso de transferencias electrónicas y aplicaciones móviles como medio de pago frecuente para compras de hasta 500 pesos pasó de 1.6% a 4.4%, mientras que el efectivo siguió concentrando la mayor parte de las operaciones.
Hacienda definiría dónde podría dejar de aceptarse efectivo
El cambio con mayor impacto para consumidores y negocios estaría en la facultad que la iniciativa propone otorgar a Hacienda para determinar los sectores estratégicos y actividades relevantes en los que la aceptación de medios de pago digitales y electrónicos pueda ser la única forma de pago.
Las autoridades responsables de cada sector tendrían que establecer las condiciones de operación y los mecanismos para realizar una transición gradual del efectivo hacia los pagos digitales.
La propuesta contempla que, en situaciones de contingencia, pueda utilizarse efectivo o cheque cuando no sea posible realizar una operación electrónica. Sin embargo, estas circunstancias no podrían utilizarse de manera permanente o recurrente para evitar las obligaciones establecidas.
Para YG Consultores, el cambio tiene una dimensión que va más allá de sustituir billetes y monedas por aplicaciones.
“El desarrollo de sistemas de pago electrónicos constituye un pilar fundamental para el crecimiento económico equitativo de las sociedades modernas”, sostiene la firma.
De acuerdo con su análisis, los pagos electrónicos pueden contribuir a reducir tiempos y costos de transacción, ampliar el acceso a servicios financieros y favorecer la formalización de micro y pequeñas empresas.
Banxico tendría nuevas facultades para impulsar los pagos digitales
La iniciativa también plantea ampliar las herramientas del Banco de México (Banxico) para fomentar el uso de medios electrónicos.
El artículo 19 del proyecto establece que el banco central podría ampliar los niveles de operación de las cuentas de depósito de dinero a la vista, con el objetivo de generar alternativas que se adapten a las necesidades de la población y promover el uso de medios de pago electrónicos y digitales.
Banxico también podría implementar programas informáticos para facilitar las transferencias electrónicas de fondos y emitir disposiciones para homologar la experiencia de los usuarios en las aplicaciones de servicios financieros.
Otro de los puntos planteados es el uso de códigos QR en terminales punto de venta.
En coordinación con la CNBV, el banco central podría emitir disposiciones para que las entidades que actualmente reciben pagos con tarjeta mediante terminales punto de venta también permitan operaciones mediante medios de pago digitales y electrónicos, de acuerdo con las especificaciones técnicas y operativas que determine Banxico.
Con ello, el proyecto busca que la infraestructura existente pueda utilizarse para una mayor variedad de medios de pago, en lugar de depender exclusivamente de las operaciones con tarjeta.
La digitalización también llegaría a los servicios financieros
El proyecto no se limita a las operaciones de compra y venta. También contempla mecanismos para facilitar la contratación de servicios financieros a distancia.
La iniciativa reconoce a la CURP Digital y al Expediente Digital Ciudadano como mecanismos de confianza para consultar y utilizar documentos e información en procesos digitales, con efectos jurídicos equivalentes a los documentos físicos.
El marco propuesto alcanzaría a bancos, sociedades financieras de objeto múltiple (sofomes), sociedades financieras populares (sofipos), sociedades financieras comunitarias, sociedades cooperativas de ahorro y préstamo, uniones de crédito e instituciones de tecnología financiera, entre otras entidades.
Estas instituciones tendrían que promover la inclusión financiera, difundir sus productos y servicios, facilitar el acceso a distintos niveles de cuentas de depósito y permitir la contratación de créditos, financiamientos y préstamos mediante canales digitales.
El reto será pasar de infraestructura a uso cotidiano
El planteamiento de la nueva ley parte de una paradoja: México cuenta desde hace años con sistemas de pagos electrónicos, pero una parte importante de la población todavía utiliza efectivo como principal medio para sus operaciones.
YG Consultores señala que esta situación mantiene a parte de la población y de las unidades económicas fuera de los beneficios asociados con los pagos digitales.
“Buena parte de la población y de las unidades económicas del país permanece al margen de esos beneficios”, advierte la firma.
La propuesta también contempla que los tres órdenes de gobierno adopten los modelos para la homologación de trámites y las soluciones tecnológicas habilitadas por la Agencia de Transformación Digital y Telecomunicaciones.
La iniciativa deberá continuar con su proceso legislativo en la Cámara de Diputados antes de convertirse en ley. De aprobarse, el cambio no sólo implicaría ampliar las opciones de pago electrónico, sino abrir la puerta para que determinadas actividades económicas transiten gradualmente hacia esquemas donde el efectivo deje de ser la vía de pago disponible.