En esta noticia
En Oaxaca, Chiapas y Guerrero, donde la actividad sísmica es mayor, menos de 11% de las viviendas cuenta con un seguro: la cobertura alcanza apenas 5.4% en Oaxaca, 8.2% en Chiapas y 10.1% en Guerrero, de acuerdo con la Asociación Mexicana de Instituciones de Seguros (AMIS). A nivel nacional, entre 25% y 26% de las casas tiene algún tipo de protección.
El contraste entre el riesgo y la cobertura fue presentado por Norma Alicia Rosas Rodríguez, directora general de la AMIS, quien comparó la ubicación de los epicentros con el nivel de aseguramiento por entidad.
“Y destaca el lado triste, donde hay más sismos, pero menor nivel de aseguramiento”, señaló durante la conferencia de prensa.
La brecha es todavía más visible frente a estados como Nuevo León, donde 69.4% de las viviendas está asegurado; Quintana Roo registra 56%, Colima 52%, Coahuila 44% y Aguascalientes 41%.
En las entidades con mayor concentración de población, la cobertura también se mantiene por debajo de la mitad. Ciudad de México alcanza 20% y Estado de México 17.2%.
Guerrero, entre los estados más afectados
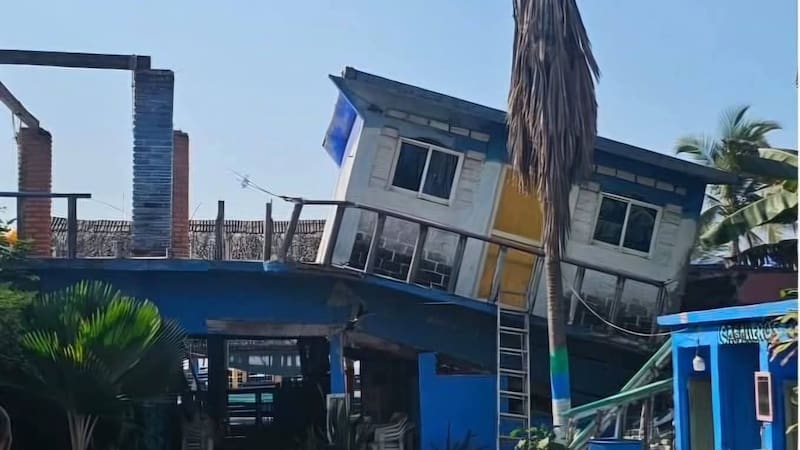
La baja protección ocurre en entidades que también han enfrentado daños relevantes por fenómenos sísmicos. Durante 2025, Guerrero, Estado de México y Ciudad de México estuvieron entre los estados con mayor severidad de siniestros relacionados con sismos.
En ese año, las aseguradoras registraron 2,738 siniestros por sismo, de acuerdo con los datos presentados por la AMIS.
Para el sector asegurador, el problema no está únicamente en ampliar la cobertura, sino en conseguir que más propietarios contraten una póliza por decisión propia.
Rosas estimó que apenas entre 10% y 12% de las viviendas aseguradas cuentan con una póliza contratada de manera voluntaria, aunque la proporción cambia entre entidades. El resto está relacionado principalmente con créditos hipotecarios.
“El gran reto, sin duda, es el aseguramiento voluntario”, afirmó.
La directora de la AMIS explicó que entre las razones para no contratar un seguro de vivienda aparece la percepción de que el riesgo no llegará al propietario.
“A mí no me va a pasar. Mi casa está muy segura. Si aguanta. Ha aguantado otros temblores”, ejemplificó.
A esto se suma el desconocimiento sobre las coberturas y la percepción de que proteger una vivienda representa un gasto elevado. Sin embargo, Rosas sostuvo que los seguros de casa-habitación se encuentran entre los productos más accesibles.

“Los seguros de casa-habitación son de los seguros más accesibles”, dijo, al señalar que una cotización puede mostrar que el costo de contar con protección es menor de lo que muchos propietarios consideran.
La hipoteca no garantiza una casa totalmente protegida
Otro de los puntos que preocupa a la industria es que tener un seguro ligado a una hipoteca no significa necesariamente que toda la vivienda esté protegida.
Rosas explicó que, en algunos casos, la póliza contratada mediante el crédito únicamente cubre el saldo pendiente del financiamiento. Por ello, una persona que está cerca de terminar de pagar su casa podría recibir una indemnización que no alcance para reconstruirla después de un sismo.
“Lo que te van a amparar es lo que debes. Es a veces tan poquito que no sirve para reconstruir la vivienda”, explicó.
También está el problema del subaseguramiento. Si una vivienda fue adquirida en MXN$1 millón, pero actualmente tiene un valor de MXN$2 millones y la suma asegurada nunca se actualizó, el propietario podría no contar con una cobertura suficiente frente a una pérdida total.
“Querría decir que no la tengo completamente asegurada”, apuntó Rosas.
Por ello, la AMIS llamó a los propietarios a revisar periódicamente sus pólizas, particularmente la suma asegurada, deducibles y coaseguros, además de verificar si requieren coberturas adicionales para contenidos, remoción de escombros y responsabilidad civil.
1985 y 2017 no cambiaron del todo la protección
Los sismos de 1985 y 2017 dejaron algunas de las mayores lecciones para el mercado asegurador mexicano, pero la baja cobertura actual muestra que la prevención financiera todavía tiene un pendiente importante.
La AMIS estima que los daños asociados al sismo de 1985 alcanzaron u$s 4,100 millones, mientras que en 2017 llegaron a u$s 3,264 millones.
En el terremoto de 2017, cerca de 45% de las indemnizaciones estuvo relacionado con infraestructura gubernamental y aproximadamente dos de cada cinco pesos de las pérdidas correspondieron a bienes asegurados.
Para la industria, el desafío es que la contratación de un seguro contra sismos no dependa de que ocurra un desastre para aumentar la demanda.
“Los riesgos naturales no siguen calendarios, por lo que la protección debe mantenerse permanentemente”, sostuvo Rosas.
La apuesta, añadió, debe estar en anticiparse a la emergencia y no únicamente en responder cuando el daño ya ocurrió: “La mejor estrategia no es reaccionar después de la emergencia, es prepararnos antes de que ocurra”.