En esta noticia
El inversor promedio ganó menos que los fondos en los que invirtió durante los últimos 10 años. La diferencia no se explica por el desempeño de los instrumentos financieros, sino por las decisiones que tomaron las personas al momento de entrar y salir del mercado.
Así lo reveló la edición 2026 de Mind the Gap, un informe de Morningstar que compara los rendimientos totales de los fondos de inversión y los ETF de Estados Unidos con los resultados que obtuvieron efectivamente los inversores que pusieron su dinero en ellos.
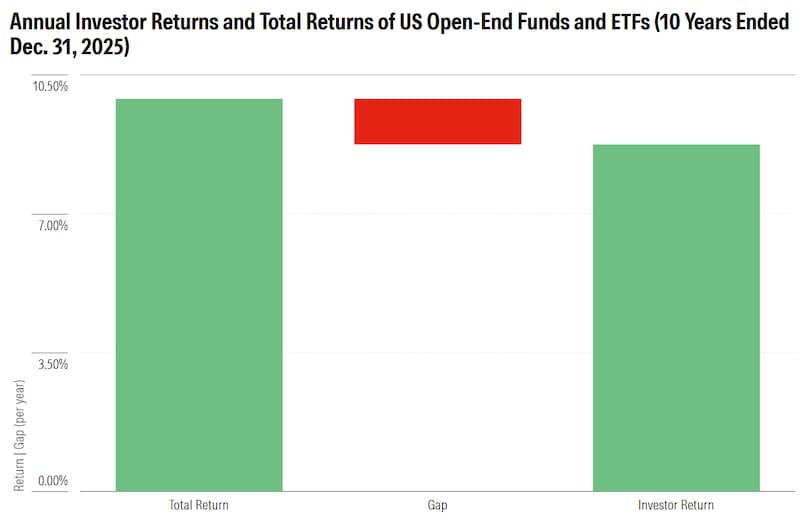
Entre enero de 2016 y diciembre de 2025, los fondos registraron un rendimiento anual promedio del 9,9%, mientras que el dólar promedio invertido obtuvo un 8,7%. La brecha fue de 1,2 puntos porcentuales por año, equivalente a cerca del 12% del rendimiento total de los fondos.
La diferencia puede parecer pequeña, pero se amplía con el paso del tiempo. Según los cálculos, una inversión inicial de u$s 100.000 que rindiera un 9,9% anual durante una década se convertiría en unos u$s 257.000. Con una rentabilidad del 8,7% anual, en cambio, alcanzaría aproximadamente u$s 230.000.
En otras palabras, la misma inversión podría terminar con unos u$s 27.000 menos, no porque el fondo haya rendido peor, sino por el momento en que el inversor decidió comprar o vender sus participaciones.
Por qué los inversores ganan menos que los fondos
La diferencia entre el rendimiento de un fondo y el que obtiene una persona que invierte en él está relacionada con los movimientos de dinero que realiza a lo largo del tiempo. El rendimiento total de un fondo refleja la evolución de sus inversiones, mientras que el resultado individual también depende de cuándo se suscribe y se rescata el dinero.
Por ejemplo, una persona que ingresa a un fondo después de una fuerte suba puede comprar sus participaciones a un precio elevado. Si luego el mercado cae y decide retirar el dinero por temor a seguir perdiendo, puede terminar con un resultado muy inferior al rendimiento que el fondo registró durante un período más extenso. En este caso, estaría perdiendo dinero.
El mismo fenómeno ocurre cuando un inversor espera a que un activo acumule fuertes ganancias antes de entrar, atraído por los resultados recientes, y vende después de una caída para evitar mayores pérdidas. En esos casos, las decisiones de compra y venta pueden jugar en contra incluso cuando el instrumento tuvo un buen desempeño general.
“El problema casi nunca es el activo, sino no tener una estrategia escrita que te diga de antemano qué comprás, cuándo lo compras y cuándo lo vendés”, resumió Cavallo.
El estudio de Morningstar encontró, además, que la diferencia tiende a ampliarse cuanto más volátil es un fondo. Las oscilaciones pronunciadas pueden generar más oportunidades para tomar decisiones impulsivas y dificultar que los inversores mantengan sus posiciones durante los períodos de incertidumbre.
Qué fondos registraron los mejores y peores resultados para los inversores
No todas las categorías mostraron la misma diferencia entre el rendimiento de los fondos y el que obtuvieron sus inversores.
Los fondos de acciones estadounidenses se destacaron por la capacidad de sus inversores para capturar casi toda la rentabilidad generada. En la década analizada, estos instrumentos rindieron un 13,3% anual, mientras que el dólar promedio invertido obtuvo un 12,8%.
La diferencia fue de apenas medio punto porcentual por año. Según el informe, la constancia de quienes mantuvieron sus inversiones contribuyó a ese resultado favorable.
En cambio, los ETF de criptomonedas registraron uno de los casos más extremos. Entre enero de 2024 y junio de 2026, estos fondos obtuvieron un rendimiento total anual agregado del 8,5%, mientras que el dólar promedio invertido perdió alrededor del 5,8% anual, de acuerdo con Morningstar.
La brecha superó los 14 puntos porcentuales. El informe atribuye este resultado, en gran medida, a que las mayores entradas de dinero se produjeron después de fuertes subas del bitcoin, mientras que los rescates llegaron en períodos posteriores, cuando el precio de la criptomoneda cayó.
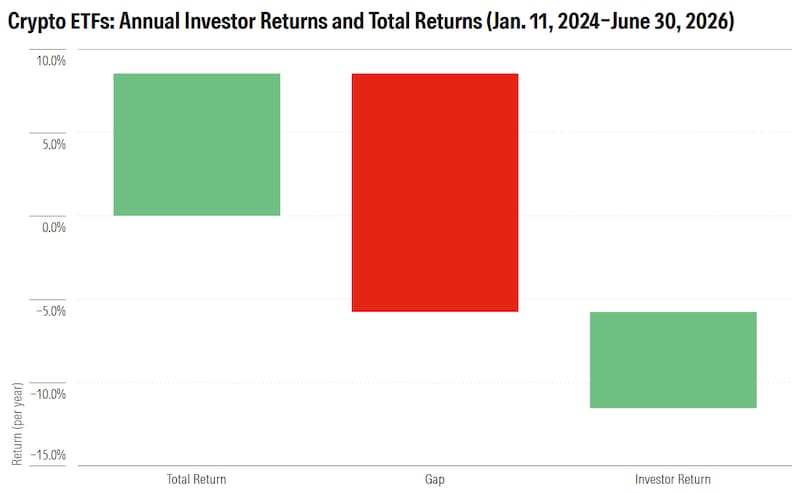
De esta manera, algunos inversores entraron cuando buena parte de la suba ya había ocurrido y salieron en momentos desfavorables, consolidando pérdidas pese al rendimiento positivo que mostraron los fondos en el período considerado.
Cómo saber cuándo entrar en una inversión
El informe no propone adivinar los movimientos del mercado, sino evitar las operaciones impulsivas y mantener una estrategia consistente. Para eso, una de las principales herramientas es definir de antemano los criterios de compra y venta, en lugar de tomar decisiones según las últimas noticias o las fluctuaciones de precios.
En el caso de las acciones individuales, Cavallo recomienda comenzar por analizar el negocio detrás de la compañía. Esto implica estudiar el sector en el que opera, el contexto económico y la evolución de sus ingresos y resultados. También pueden utilizarse indicadores como la relación entre el precio y las ganancias por acción (PER) o entre el valor de mercado y las ventas (Price to Sales).
El objetivo es estimar el valor intrínseco de la empresa, es decir, cuánto vale el negocio según sus fundamentos, más allá del precio al que cotiza en el mercado. A partir de esa evaluación, el inversor puede establecer un precio de entrada que le ofrezca un margen de seguridad frente a posibles errores de cálculo o cambios inesperados.
“Un buen precio de entrada suele ser alrededor de un 20% por debajo del valor intrínseco del negocio”, explicó Cavallo. Se trata de un criterio que el especialista aplica al análisis de acciones, no de una regla universal para todos los fondos o instrumentos financieros.
Otra alternativa para reducir el peso de las decisiones individuales es realizar aportes periódicos, en lugar de invertir todo el capital en un único momento. Esta modalidad permite distribuir las compras a lo largo del tiempo y evita que toda la inversión dependa de un solo precio de entrada.
Morningstar también destacó los resultados de los fondos de asignación de activos, como los que ajustan automáticamente la composición de la cartera y realizan rebalanceos. Estos instrumentos permiten diversificar entre distintas clases de activos y requieren menos intervención del inversor, lo que puede facilitar una estrategia más disciplinada.
Cuándo es momento de vender una inversión
Definir cuándo salir de una inversión es tan importante como elegir el momento de entrada. Sin criterios previos, una suba pronunciada puede llevar al inversor a mantener una posición por expectativa de nuevas ganancias, mientras que una caída puede impulsarlo a vender por miedo.
Para evitarlo, Cavallo recomienda establecer un precio de salida antes de comprar. En una acción, puede ser razonable revisar la posición cuando el precio supera el valor intrínseco estimado.
También conviene evaluar si siguen vigentes las razones que motivaron la inversión. Si una empresa deja de cumplir las expectativas, pierde competitividad o presenta un deterioro en sus fundamentos, puede ser necesario revisar la decisión original.
Otra señal es la concentración excesiva. Cuando una inversión sube mucho y pasa a ocupar una porción mayor de la cartera que la prevista, vender una parte puede ayudar a recuperar la distribución definida inicialmente y reducir el riesgo.