
El de Milei es un plan de estabilización que todavía no terminó de estabilizar. El riesgo país, más cerca de los 700 puntos que de los 300 que imaginaba el Gobierno para este año, expresa varias cosas. El temor de los acreedores al “riesgo Kuka”. Las dudas sobre la voluntad/capacidad de pago más allá de 2027.
La presión adicional de un escenario internacional con dinero caro (tasas elevadas) sobre un país sin reservas propias en el BCRA ni acceso al mercado de capitales y con un nivel de dolarización de ahorros que hace décadas es un caso de estudio en el mundo.
Pero también existe incertidumbre sobre si la actual política económica fortalecerá o debilitará aún más a Milei rumbo a la elección presidencial de octubre de 2027.
El Gobierno está obsesionado con profundizar la desinflación. Tal vez haya funcionarios mortificados porque el IPC de 1,9% en septiembre o el índice de precios mayoristas de 3,2% (impactado de nuevo por el petróleo) no justifican un show rockero de celebración, como provocaron desde la Casa Rosada cuando en julio el índice mayorista tocó 0,8%. Tan irrelevante para evaluar la tendencia inflacionaria como la cifra de septiembre.
Hay datos más significativos para mirar con atención. En los primeros 9 meses del año, el IPC acumuló 23,6%. En el mismo período, el transporte público aumentó 38%, las tarifas públicas de energía y agua 35,6% (ver gráfico).
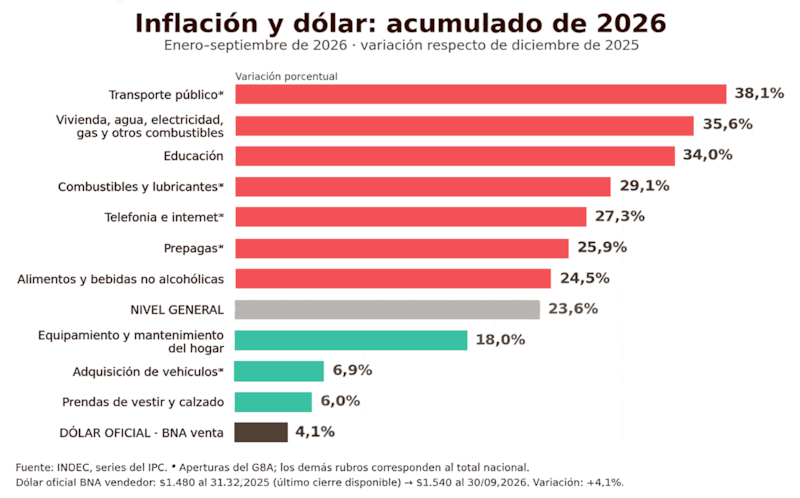
Servicios privados como Educación 34%, e Internet y celulares, 27,3%. Los salarios privados registrados se ajustaron un par de puntos por debajo del IPC.
El “efecto sandwich” sigue recortando el ingreso disponible de las familias. A pesar de la desaceleración del IPC, los gastos fijos de los hogares avanzan por encima de la inflación general y de los salarios.
Primera observación: no hay que esperar un rebote significativo del consumo. Por más que los salarios le empiecen a ganar a la inflación, no habrá mejora sustancial del ingreso disponible real de bolsillo.
A menos que el Gobierno postergue recortes de subsidios a la energía (como hizo este año para amortiguar el impacto del shock petrolero en un segmento de los hogares), por los que presiona el FMI. La frazada corta fiscal.
La continuidad del ajuste de precios relativos es la contracara del “No - hay - plata”... para el supermercado, la compra de indumentaria, calzado o el consumo masivo en general. Veamos. En los primeros nueve meses, los precios de “prendas de vestir y calzado” aumentaron apenas 6%, los autos 6,9% y los artículos para el hogar 18%.
Son todos sectores de bienes transables con mercados en contracción –ligados al poder adquisitivo salarial o al crédito– y expuestos a la competencia importada. Vinculados además a la evolución del dólar, que desde principios de año subió sólo 4%.
La segunda observación: la inflación en dólares se aceleró en 2026. Todos los procesos de estabilización atravesaron un período inicial de fuerte apreciación cambiaria. Pero ya casi sobre el final del tercer año es curioso el fenómeno del “peso fuerte”, con cepo al dólar para las empresas, el IPC corriendo aún al 30% anual y una altísima inflación en dólares.
Con el crédito en pesos todavía planchado, eso genera una anomalía en los sectores que podrían mover los dólares del colchón. Por ejemplo, la venta de autos, cuyos precios van muy por atrás de la inflación (18% en 12 meses, con 10% de suba del dólar), pero el ahorrista con dólares colchón los considera caros porque continúan encareciéndose en dólares. Es la economía bimonetaria.
En el caso de las empresas industriales, los costos de los servicios públicos (luz y gas) suben muy por arriba de la inflación de bienes, que, a su vez, va muy atrás del IPC y los salarios. El impacto del “efecto sandwich” pulveriza la rentabilidad y pone en jaque a los sectores más expuestos a la competencia externa.
En el primer año de Milei, las empresas industriales contaban con un colchón anterior de márgenes de ganancias muy elevados. En el último año, ya sin colchón, aceleraron el ajuste, los despidos y cierres.
“Esta vez es diferente” es un excelente libro de Kenneth Rogoff y Carmen Reinhart, dos ex FMI, escrito en 2009 sobre crisis financieras, defaults, devaluaciones. Allí reúnen evidencia de 66 países a lo largo de la historia e identifican patrones.
Resumiendo groseramente, argumentan que el peligro aparece cuando gobiernos, bancos e inversores creen que alguna innovación, mejora institucional o económica los volvió inmunes a esos mecanismos de crisis.
Caputo y Milei cuentan con argumentos como pocas veces antes para decir “esta vez es diferente”. Superávits gemelos, cuenta corriente equilibrada, exportaciones en récord histórico potenciado por el boom de Vaca Muerta, el agro y en el próximo quinquenio la minería. Este año habrá un inédito superávit comercial de u$s 25.000 millones y se repetiría el año próximo.
Sin embargo, esta vez Wall Street y los argentinos no están dispuestos a asumir el riesgo. Desconfían de que esta vez sí sea diferente. Y bajo los actuales parámetros de la política oficial, la ecuación de la actividad no tiene resolución.
Con el riesgo país arriba de 600 puntos y los argentinos comprando u$s 2500 millones mensuales (un tercio para pagar tarjetas en el exterior, otro para ahorrar en el colchón y otro tercio en los bancos), la economía se queda sin combustible. No hay pesos ni dólares que la impulsen.
Si el riesgo país se hubiese derrumbado y los dólares salieran de los colchones, sin cepo, la inflación en dólares sería un síntoma del boom. Hoy es un síntoma que rima con el pasado y posterga decisiones de inversión. En lo que va del año, el índice de costo de la construcción aumentó 23,9%, con el dólar subiendo, como se dijo, 4% y los precios de los inmuebles –según el índice de Zonaprop– aumentando apenas 1,4%.
¡Qué distinto sería si los dólares del colchón y el crédito barato impulsaran un boom de precios de los inmuebles! Es lógico que los desarrolladores se quejen de que las cuentas no cierran y la construcción privada no arranque.
Frente a esta desconfianza, el equipo de Caputo pareciera resignado, sólo preocupado por mostrarse con el casco puesto para defender el resultado del dólar estable y la desinflación.
La permanente mención a la “bazuca de dólares” para enfrentar la corrida de 2027 viene con otra señal de expectativas: si la dolarización se acelerara, habría un nuevo apretón monetario que volvería a disparar las tasas de interés. No es un mensaje que contribuya a que los bancos reduzcan las tasas del crédito a las familias.

Pero además, como advierte en un informe Amílcar Collante, 2027 no es igual a 2025:
“El apretón monetario del año pasado se aplicó sobre una economía en plena recuperación. El crédito al sector privado crecía a tasas de dos dígitos, la venta de bienes durables volaba, habían reaparecido los préstamos hipotecarios, la morosidad era mínima y el empleo asalariado privado registrado se recuperaba lentamente”.
Hoy el crédito está frenado, la morosidad se quintuplicó, la venta de durables cae y se perdieron más de 160.000 puestos asalariados privados registrados desde mayo de 2025.
En un escenario distinto, la misma receta podría tener un impacto sobre la economía aún peor.