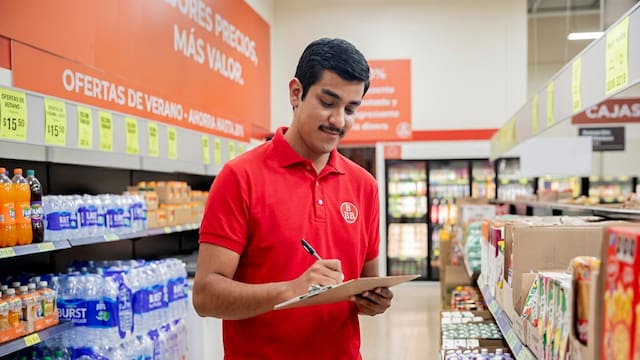
La competencia de las tiendas de hard discount en México cada vez es más notoria a partir de la expansión acelerada de Bara, la rama de FEMSA para competir con Neto y 3B.
El botón de muestra es que durante el segundo trimestre de este año Bara y 3B abrieron 267 tiendas nuevas, donde 3B se mantiene como el líder indiscutible del hard discount, con 3,624 tiendas en todo el país, mientras que Bara acumula 786.
Mientras tanto, Neto, una empresa de Grupo Salinas que no reporta sus resultados trimestrales, cuenta con un estimado de 1700 tiendas en todo el país.
Las tres marcas principales de hard discount en México rebasan las 5,300 unidades y superan la cantidad de tiendas de autoservicio afiliadas a la Asociación Nacional de Tiendas de Autoservicio y Departamentales (ANTAD), que estima en total 3,300 tiendas, sin contar a Walmart.
El secreto detrás de su acelerada expansión puede explicarse a partir de que 99.3% de los hogares mexicanos ya combina en sus alacenas y despensas las marcas blancas y las marcas exclusivas, de acuerdo con datos de NielsenIQ.
“Este fenómeno marca el fin de la era de la exclusividad y consolida una estrategia de ‘despensa mixta’ en el que las marcas propias complementan, en lugar de sustituir por completo, a las opciones comerciales”, señala el estudio.
Aunque NIQ aclara que el consumidor actual no ha abandonado las marcas comerciales, aprende a convivir con ambas opciones para optimizar su presupuesto en un entorno económico complejo.
Entre marzo del año pasado y el mismo mes de este año NielsenIQ detalla que las marcas comerciales representaron un aumento de 6.4% en el gasto, pero las en las marcas propias el crecimiento fue tres veces más rápido, al ubicarse en 20.5%.
En términos de volumen, la brecha es aún más evidente, ya que las marcas propias crecieron un +19.6% en unidades, mientras que las marcas tradicionales mostraron una contracción del -1.7%.
Es decir, los consumidores tuvieron que gastar más en marcas comerciales, pero obtuvieron un volumen menor en comparación con el año pasado.
Gasto inteligente, el motor de la marca blanca
Nielsen IQ detalla que las marcas propias dejaron de ser una tendencia emergente y se consolidan en el mercado mexicano, debido a una menor confianza del consumidor y una mayor presión sobre el gasto de los hogares.
Uno de cada cuatro consumidores dijeron a la consultora que eligieron las marcas propias debido a sus precios accesibles, incluso por encima de su reconocimiento, aunque no sacrifican la seguridad, pues el 98% considera muy o algo importante confiar en la marca que compra.
En este sentido, Laura Calderón, líder de Customer Success para la vertical de Nielsen IQ México, dijo que una tercera parte de los consumidores dejó de comprar productos de alguna categoría para concentrarse en los gastos esenciales, mientras que 30% eligen marcas de menor precio.
“Otro 30% compara los atributos de cada producto y prioriza aquellos que considera más importantes, y la misma proporción lleva un mayor control del costo total de sus compras. En este escenario, optar por marcas propias ya es una estrategia de ahorro para 22% de los mexicanos”, añadió la especialista.
Además, casi siete de cada 10 mexicanos consideran que las marcas blancas son una buena alternativa a las comerciales y 70% aseguró que ofrecen una buena relación entre el costo y el beneficio.
El tope para las marcas libres todavía está lejos y tienen áreas de oportunidad, pues 64% de los compradores comprarían todavía más productos sin etiqueta si encontraran una oferta más amplia.
Productos y canales destacados
Entre los genéricos de marca propia que más se compran destaca el papel higiénico, donde prácticamente tres cuartas partes de los hogares mexicanos ya combina marcas propias con comerciales.
El propio estudio de Nielsen IQ destaca que las tiendas de descuento y los clubes de precio han favorecido la expansión de las marcas propias.
El botón de muestra señala que el gasto en marcas propias dentro de los establecimientos de descuento creció 43.1% anual y alcanzó 18 mil millones de pesos. Los clubes de precios, por su parte, representaron 17.9% del gasto total en marcas propias, equivalente a más de $15 mil millones de pesos.