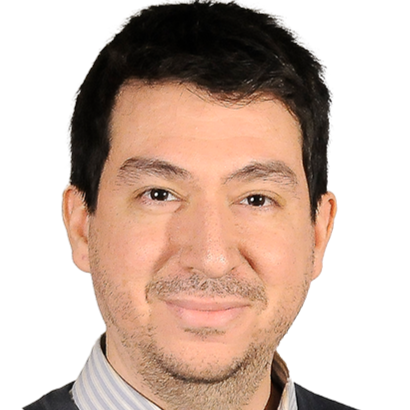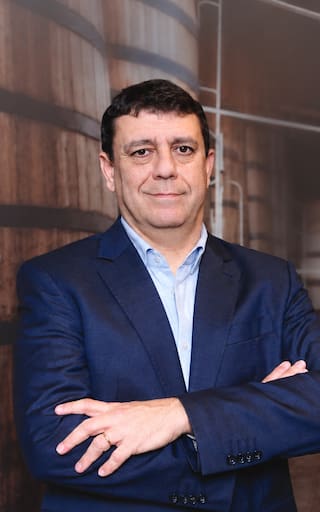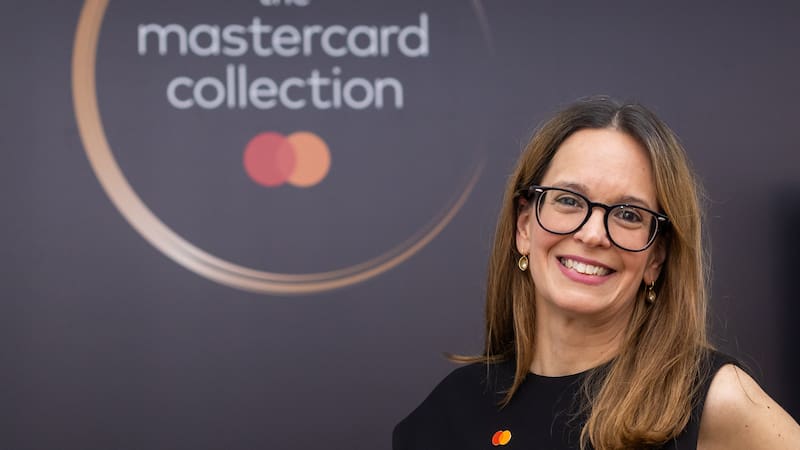
Florencia Solazzi volvió a la Argentina tras vivir casi dos décadas en Europa y asumió en mayo de 2026 como Cluster Leader de Mastercard para Argentina y Uruguay. Tras trabajar para Paypal en Alemania, asumió el desafío de liderar la marca en su país natal, donde ayer anunció el lanzamiento de World Legend, la máxima categoría de tarjetas premium de su portafolio, que ofrece experiencias de viajes, gastronómicas y ocio.
En diálogo con El Cronista, Solazzi describió cómo se transformó su vida tras asumir su nuevo cargo: “Cambié de empresa y también de país. Ambas son compañías tecnológicas globales y americanas. Esta empresa tiene un foco más en entender el segmento y al cliente y, en función de eso, desarrollar el producto. Con The Mastercard Collection, tratamos de entender quiénes son estos consumidores, qué es lo que buscan y, a partir de ahí, salir con el equipo local y global, a buscar experiencias”.
¿Por qué la experiencia de clientes es tan importante para Mastercard?
La experiencia del cliente es lo que define que recuerde tu marca y decida usarte. Llevo años en la industria de pagos. El pago entra al final de una transacción y es casi como el momento que no querés recordar, excepto cuando tenés una buena experiencia. Ese tipo de momentos es súper importante y define tu relación con una marca. El segmento afluente está evolucionando y espera propuestas cada vez más personalizadas, relevantes y centradas en las experiencias. Imaginate a alguien que tiene un hijo estudiando en Nueva York y quiere ir a sorprenderlo y llevarlo a ver un partido de los Mets o de quien sea. Conseguir esas entradas, tener ese momento con su hijo, es la experiencia que buscamos y lo que la gente recuerda después.
Ustedes tienen como clientes a emisores de tarjetas. ¿A cuántas personas piensan que va a llegar este nuevo producto?
Es un producto exclusivo. Va a depender un poco de los bancos, pero yo calculo que estará entre 50.000 y 100.000, no más de eso. Es hiper exclusivo, pero también un paraguas que después lo podemos ir bajando a otros segmentos, porque hay beneficios que se pueden hacer más masivos y porque el producto es aspiracional.
¿Eso lo van a definir ustedes o los emisores? Porque lo que pasó con el segmento Black es que se masificó.
Trabajamos con los emisores. Nosotros aportamos activos globales y locales. Por ejemplo, el palco en la Bombonera. Los emisores también tienen sus propios activos. Es una propuesta de valor que vamos armando en conjunto, donde cada uno de los bancos puede apalancarse en lo que nosotros traemos y agregarle su cuota, si es más travel, si es más entretenimiento. El proceso de lanzamiento de este producto con los bancos lleva sus cuantos meses y está insertado dentro de lo que el banco ve como un segmento. Es mucho más amplio que simplemente una tarjeta.
En Argentina están creciendo mucho los pagos con transferencias cuenta a cuenta. ¿Esa modalidad pone en riesgo al débito y al crédito?
Esa modalidad tiene, como todo, sus cosas buenas y sus cosas malas. Hace que la gente deje el efectivo. Todos estamos buscando que el consumidor pase del efectivo, que es un medio inseguro, que te limita porque si no lo tenés no lo podés usar, que se deprecia, a medios digitales que permiten manejar mejor el dinero. Eso tenemos en común. Si te saca los pagos cotidianos, la transferencia termina comiendo parte de lo que podría haber ido a alguna de las tarjetas. Hay otros países como Alemania donde las transferencias estaban bastante restringidas. No es común decir cuál es tu alias o “te transfiero”. En Argentina, parte de eso lo toma la transferencia porque es fácil de hacer y todo el mundo tiene acceso. Pero en pagos hay lugar para todos y, sobre todo, para los que se adaptan. Siempre hay que pensar cómo podemos dar una mejor oferta, una mejor propuesta de valor al cliente.
Se vienen los pagos agénticos. ¿Cuánto falta para que empiecen en la Argentina?
Todos tenemos la sensación de que se avanza, se invierte, se hacen cosas, pero todavía está muy incipiente. Hemos hecho algunas cosas en Argentina. Ya hicimos una prueba piloto con uno de nuestros bancos socios, BNA. Todavía no está cerca del nivel de escala que esto puede lograr, pero lo interesante es que requiere de desarrollos en un montón de áreas. Hay que tener todo lo que es tokenización, por ejemplo, para poder asegurar esas transacciones. Los comercios tienen que estar listos y poder tener su inventario para que lo pueda procesar un agente. El sistema de aprobación de transacciones y de disputas de transacciones tiene que estar listo. Nuestro trabajo es empujar todas las patas para que estén listas y, de alguna manera poder estar ahí en el momento en que la gente se empiece a dar cuenta que le ayuda a resolver un problema.
Mastercard tiene dos clientes muy importantes fuera del mundo bancario: YPF y Mercado Pago. ¿Planean tener más clientes que no sean eminentemente financieros, pero que tengan una comunidad de usuarios muy amplia?
Es un modelo interesante. Con YPF todavía no estamos en vivo. Anunciamos el acuerdo, que será una prepaga dentro de la app de YPF. Y con Mercado Pago tenemos tarjeta prepaga y tarjeta de crédito. Vengo de PayPal, que creció a través de eBay, que es el Mercado Libre de Estados Unidos. Es un modelo donde hay una plataforma que los clientes usan y a eso se le agrega un método de pago que tiene beneficios dentro de la plataforma y fuera de la plataforma. Donde haya una oportunidad de esas, es interesante estar. La gente no se despierta diciendo “quiero hacer pagos”. Se despierta diciendo “quiero comprar algo online, quiero cargar nafta”. Y después la plataforma de pagos te lo habilita. Si podemos estar acompañando, por supuesto que vamos a estar.
Visa este año compró en Argentina NewPay y Prisma. ¿Mastercard está evaluando invertir en procesamiento de pagos o infraestructura local para competir?
Mastercard tiene una estrategia un poquito distinta en lo que es procesamiento, al menos en la región. Si bien globalmente tenemos alguna que otra plataforma de procesamiento, en América no. Tenemos una postura más del estilo: vos podés procesar con quien quieras emitiendo mis tarjetas. Trabajamos con todos los procesadores del mercado. Es un punto donde nuestra estrategia es diferente. Nuestras tarjetas pueden ser procesadas por todos los jugadores del mercado y el procesamiento es decisión de cada uno de los emisores.
La tecnología, ¿genera más riesgo para las transacciones o, por el contrario, ayuda a prevenirlos?
Creo que ayudan a prevenir el riesgo. Pero es muy difícil de entender porque no es transparente al consumidor. Vos por ahí estás haciendo un pago y ni te diste cuenta de que atrás de eso hay una plataforma que evaluó tu perfil, quién sos, qué hora del día es, dónde estás comprando, si hiciste transacciones similares. Hay un montón de información que ayuda a prevenir el riesgo. En agénticos en particular, hay un camino de aprendizaje del riesgo y fraude. A veces ponerle fricción al consumidor es parte de la propuesta de valor. Es medio contraintuitivo para los que venimos del mundo de eliminar la fricción, pero hay que empezar a pensar dónde la fricción te ayuda a tomar una mejor decisión y a sentirte más seguro.
Si hablamos de vuelta en cinco años, ¿qué método de pago creés que va a haber quedado en desuso?
El efectivo. Vengo dándole la batalla al efectivo hace rato. También entiendo a los que te dicen que le ven valor al efectivo. Y el efectivo tiene casos de uso en distintos países. En Europa es una herramienta de control de gastos. No quiero desmerecer a aquellos que les gusta el efectivo y que lo usan, pero creo que es obsoleto y que hay opciones muchísimo mejores. En cinco años y vemos si usamos efectivo o no.