La apuesta por la inteligencia artificial (IA) empieza a mostrar su costado más vulnerable en Wall Street. CoreWeave, una de las compañías que construyen la infraestructura necesaria para entrenar y ejecutar modelos de IA, sufrió una fuerte caída bursátil durante la semana pasada. El desplome puso bajo la lupa sus u$s 50.000 millones de deuda (estimados por Reuters) y reavivó los temores sobre la capacidad del sector para sostener sus inversiones.
Las acciones de la empresa cayeron casi un 25% durante la semana, su peor desempeño en más de 11 meses, después de retroceder más del 11% el viernes. El miércoles 14 habían perdido un 15,5% en una sola rueda. La presión también alcanzó a otras compañías vinculadas con los centros de datos, como Nebius, Applied Digital e IREN.
El episodio excede a una empresa. Los inversores empezaron a cuestionar cuánto dinero demandará la expansión de la IA, cuánto tardarán en recuperarse esas inversiones y qué ocurrirá si el costo del financiamiento aumenta antes de que los ingresos alcancen para pagar las deudas.
Por qué se desplomó CoreWeave en Wall Street
El detonante inmediato fue una combinación de tasas de interés, inflación y dudas sobre la rentabilidad de las inversiones en infraestructura. Los últimos datos de inflación de Estados Unidos reforzaron las expectativas de que el costo del dinero podría mantenerse elevado o incluso subir. Para una empresa que necesita endeudarse para construir centros de datos, ese escenario encarece los proyectos y reduce el margen disponible para cumplir sus compromisos.
La preocupación llegó al mercado de bonos, donde los títulos de CoreWeave sufrieron fuertes ventas. El rendimiento de una emisión con vencimiento en 2031 superó brevemente el 16%, mientras que el costo de asegurar la deuda contra un eventual incumplimiento escaló por encima de los 1.000 puntos básicos. Son señales de que los inversores exigen una compensación mucho mayor por asumir el riesgo de prestarle dinero a la compañía.
El problema de fondo es que construir infraestructura para IA requiere desembolsos inmediatos, mientras que los ingresos dependen de que los clientes utilicen esa capacidad y paguen por ella durante años. Si los proyectos se demoran, la demanda crece más despacio o el financiamiento se vuelve demasiado caro, la empresa puede quedarse con obligaciones que debe atender antes de haber recuperado su inversión.
La inquietud se amplificó después de que grandes compañías tecnológicas dieran señales de demoras en algunos proyectos de centros de datos y de una posible moderación del ritmo de expansión del gasto. También pesan las limitaciones de energía y componentes, el riesgo de que se instale una sobreoferta de capacidad y la posibilidad de que los grandes clientes desarrollen sus propios chips.
Qué hace CoreWeave y por qué necesita tanta deuda
Fundada en 2017 como una empresa dedicada a la minería de criptomonedas, CoreWeave reconvirtió su negocio para alquilar capacidad de procesamiento basada en unidades de procesamiento gráfico (GPU), principalmente de Nvidia. Su infraestructura permite que empresas de IA entrenen modelos, ejecuten aplicaciones y atiendan consultas sin tener que construir sus propios centros de datos.
Entre sus clientes figuran Microsoft, OpenAI y otras compañías que necesitan grandes cantidades de potencia de cómputo. Su negocio se apoya en contratos de largo plazo, pero para cumplirlos debe financiar por adelantado servidores, chips, instalaciones y energía. Esa estructura explica tanto su crecimiento como su exposición al crédito.
El tamaño de los compromisos comerciales es considerable. CoreWeave informó que al cierre de junio tenía una cartera de ingresos contratados de aproximadamente u$s 104.000 millones. Además, sumó más de u$s 25.000 millones en nuevos compromisos al comienzo del tercer trimestre. La cifra, sin embargo, no equivale a dinero disponible en caja: son ingresos que deberá generar a medida que entregue los servicios pactados y cumpla las condiciones de los contratos.
La diferencia es central para entender el temor de Wall Street. Tener clientes comprometidos no garantiza que el negocio produzca efectivo suficiente para pagar intereses, devolver capital y financiar nuevas instalaciones al mismo tiempo.
En 2025, CoreWeave facturó u$s 5.100 millones y registró una pérdida neta de u$s 1.200 millones. Para 2026, se espera que sus ingresos crezcan con fuerza, pero el gasto de capital proyectado también se dispararía: Reuters informó que la inversión prevista se ubica entre u$s 35.000 millones y u$s 39.000 millones. El crecimiento, por lo tanto, todavía exige desembolsos enormes y no se traduce automáticamente en rentabilidad.
Qué dijo Jensen Huang y cómo respondió la empresa
La caída puso en una posición incómoda a Nvidia, fabricante de los chips que alimentan buena parte de la infraestructura de IA y uno de los principales inversores de CoreWeave, con una participación cercana al 10%.
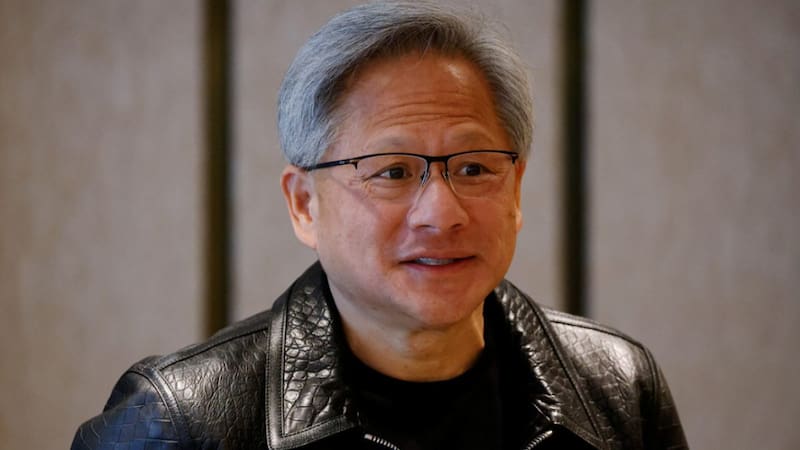
Su CEO, Jensen Huang, buscó llevar tranquilidad. “La fortaleza financiera de CoreWeave mejora cada día”, afirmó ante periodistas en Estocolmo. También sostuvo que el costo de capital de la compañía estaba disminuyendo y que no veía la necesidad de que Nvidia tuviera que salir a respaldarla financieramente.
El respaldo tiene peso porque Nvidia no es un actor externo: se beneficia de la expansión de la infraestructura que utiliza sus procesadores. Además, acordó comprar la capacidad informática de CoreWeave que no logre colocar entre otros clientes hasta abril de 2032, un mecanismo que le garantiza una salida comercial para parte de su producción.
El director ejecutivo de CoreWeave, Michael Intrator, también defendió la posición de la compañía. En un mensaje interno a sus empleados, sostuvo que los contratos pendientes cubren ampliamente sus obligaciones de deuda y advirtió que los mercados pueden interpretar mal la situación y reaccionar de manera irracional.
Pero las declaraciones no alcanzaron para disipar la desconfianza. El mercado no discute únicamente si existe demanda por los servicios de CoreWeave, sino si la compañía podrá financiar la infraestructura necesaria para atenderla sin recurrir indefinidamente a más deuda o a nuevas emisiones de acciones.
Qué dicen los bancos y los analistas de Wall Street
Las opiniones están divididas. En informes difundidos durante la semana pasada, Evercore mantuvo su recomendación positiva sobre las acciones y sostuvo que el mercado parece interpretar el aumento de los rendimientos de los bonos como una señal de que el modelo de negocio dejó de funcionar. Para sus analistas, esa conclusión no está justificada por lo que se conoce hasta ahora.
Bank of America también conservó una visión favorable. El banco mantuvo su recomendación de compra y elevó sus previsiones de crecimiento de ingresos para 2027 y 2028. Su argumento es que el aumento de la capacidad operativa y la llegada de nuevos chips pueden impulsar el negocio y mejorar su generación de ingresos. Sin embargo, el propio análisis reconoce que el financiamiento de la infraestructura es una fuente de presión.
BNP Paribas, por su parte, mantuvo un precio objetivo de u$s 169 por acción y planteó una distinción importante: la deuda asociada directamente a instalaciones y activos puede pagarse con los flujos que esos proyectos generan, mientras que el endeudamiento corporativo sin garantías específicas presenta un desafío mayor. Si los bonos continúan ofreciendo rendimientos cercanos al 15%, obtener nuevos fondos mediante deuda tradicional puede resultar demasiado costoso.
El banco considera que la empresa necesita demostrar que podrá financiar parte de su crecimiento con el efectivo generado por sus operaciones, sin depender de manera recurrente de nuevas emisiones de acciones o deuda. Esa capacidad será decisiva para recuperar la confianza de los inversores.
Del otro lado, Sam Stovall, estratega jefe de inversiones de CFRA Research, advirtió que CoreWeave funciona como un indicador del riesgo que enfrentan otras compañías muy endeudadas. Steve Sosnick, analista de Interactive Brokers, señaló que los inversores están cuestionando la velocidad, la eficacia y la rentabilidad de la expansión de la IA. Si las empresas moderan sus planes, también podría reducirse el gasto en equipos y componentes.
Qué mirará Wall Street en los próximos meses
Los análisis estiman que la evolución de CoreWeave dependerá, en buena medida, de los próximos resultados financieros y de su capacidad para sostener el ritmo de expansión de su infraestructura. Los inversores seguirán de cerca la evolución de sus ingresos, el flujo de caja, las necesidades de financiamiento y el costo de atender sus obligaciones de deuda. También será relevante observar si los grandes clientes mantienen sus compromisos de contratación y cuánto destinan las principales tecnológicas a ampliar sus centros de datos.
El comportamiento de los bonos ya refleja que el riesgo financiero se convirtió en una preocupación central para los acreedores. Al mismo tiempo, las recomendaciones favorables de bancos como Evercore, BNP Paribas y Bank of America muestran que algunos analistas mantienen expectativas positivas sobre el negocio.