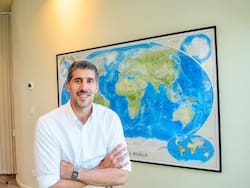
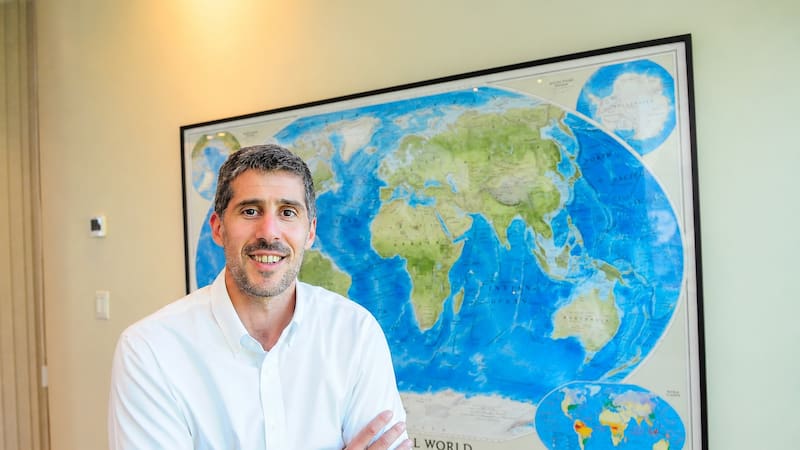
Ignacio Bartolomé, CEO de Grupo Don Mario (GDM), la empresa argentina que creó su padre Gerardo, se levanta de la silla, se aleja de la mesa donde se desarrolla esta entrevista y se acerca a un mapa global que tiene empotrado en la pared de su oficina sanisidrense.
“Yo no puedo desarrollar un producto en Argentina y venderlo en Estados Unidos, pero sí lo puedo vender en el sur de Sudáfrica. De la misma manera, un producto en el norte de Estados Unidos funciona en el norte de Europa, pero uno del norte de Brasil ya no funciona en el sur del mismo país. ¿Por qué? Por la latitud”, explica.

GDM se fundó en 1982 en la localidad bonaerense de Chacabuco. En 2003 desembarcó en Brasil y luego hizo lo propio en Estados Unidos. Veinte años más tarde, esos dos mercados le representan a la empresa más del 80% de su factuación. Argentina, el mercado donde empezó todo, quedó relegada al tercer lugar.
Ahora mirá a Australia como su próximo mercado, mientras China se consolida como un aliado clave en el desarrollo tecnológico de la empresa.
En total, GDM tiene 40 centros de investigación distribuidos en el globo. Puntualmente en Argentina, Uruguay, Paraguay, Brasil, Estados Unidos, Canadá, la Unión Europea y Australia. En Pernambuco, en el nordeste de Brasil, tiene, además, su mayor planta de producción.
“Los mercados más grandes de semillas son los de las Américas. Para que te des una idea -ejemplifica- el 85% del área de soja mundial está acá”.
-¿Cómo funciona el modelo de negocio de GDM?
Tenemos dos modelos de negocio. La base es la misma, pero llevamos los productos al mercado de dos formas diferentes. Una es a través del modelo de licenciamiento, donde nosotros desarrollamos la genética. Le vendemos un núcleo puro de genética a un semillero multiplicador, ellos invierten el capital de trabajo para multiplicar esa semilla, y después se la venden a los agricultores o a los distribuidores y nos pagan una regalía por bolsa vendida.
En el otro modelo, que llamamos full service brand o verticalización, nos ocupamos de toda la cadena: desarrollamos la genética, como en el caso del maíz, producimos las semillas en nuestras plantas, invertimos el capital de trabajo, definimos los precios y comercializamos el producto.
-¿Qué cambia entre uno y otro?
Un modelo es mucho más flexible y requiere menos CAPEX, y el otro es más estable pero requiere más inversión y capital de trabajo.
En el modelo de licenciamiento, GDM concentra la inversión en investigación y desarrollo. Es como crear un CD con el software original: los semilleros multiplicadores compran esa genética, la reproducen y comercializan las semillas. Si desarrollamos una genética de alto rendimiento, podemos expandirla rápidamente a distintos mercados a través de los semilleros, que ya tienen la capacidad instalada para producir y comercializar nuestras semillas.
En el caso del maíz, en cambio, GDM cuenta con plantas de producción porque fabricar ese ‘disco’ es mucho más complejo. En ese modelo, si queremos crecer rápido, asumimos el 100% del riesgo de producción. En general, es un mercado con menos variaciones en la participación de mercado y más estable en el tiempo, pero requiere mucha más inversión y previsibilidad.
-¿Hoy cuál es el modelo principal?
Desde el punto de vista de facturación, el de verticalización, que es el modelo que usamos para el maíz. El 70% viene a través de este modelo. Desde el punto de vista del Ebitda y del margen, el 70% viene por el negocio de regalías, que es más que nada soja y trigo.
-¿Cuánto invierten en investigación y desarrollo?
Cerca del 10,75% de la facturación (que está alrededor de los u$s 1500 millones anuales)
-¿Qué tipos de cultivos desarrollan?
Soja, maíz, trigo y girasol. También tenemos un programa chico de sorgo, pero es más regional. Ahora estamos con un desarrollo de cultivos nuevos que se están usando para energía sustentable, como la camelina, el castor oil, la colza, pero son muy chicos. Dentro del negocio de GDM, la soja es el cultivo más importante, seguido por el maíz, el trigo y el girasol. Después, para comenzar a vender un producto, se necesita como mínimo -y dependiendo del cultivo- entre seis y 12 años.

-¿Cuál es el mercado más importante para GDM?
En cuanto a facturación es Estados Unidos; desde el punto de vista del Ebidta, Brasil.
-¿Argentina en qué lugar se ubica?
En términos de facturación es el tercer país. Primero está Estados Unidos con el 44%, le sigue Brasil con el 38%, después Argentina con el 15%, y el resto del mundo se lleva el otro 3 por ciento.
-¿El mercado local fue perdiendo relevancia para la empresa?
El headquarter global está en Argentina, así que el país sigue teniendo un rol central en la gestión y en la cultura de la compañía. Estamos muy orgullosos de estar acá.
Ahora, desde el punto de vista del tamaño del mercado y del negocio, sí, perdió relevancia por dos factores.
Uno de ellos tiene que ver con la cantidad de tierra cultivada. En comparación con Estados Unidos y Brasil, Argentina es más chica. Estados Unidos tiene 72 millones de hectáreas cultivadas de maíz y soja, Brasil 74 millones de hectáreas, y Argentina apenas 27 millones de hectáreas entre los dos cultivos. Es decir que ya partimos de una diferente escala de tamaño de mercado.
Como segundo punto, Argentina tiene un marco de ley de propiedad intelectual que quedó viejo porque es de los años 70 y eso hace que haya gran parte del mercado argentino que no pague por la tecnología que desarrollamos. En Estados Unidos el 100% de los productores de soja paga la propiedad intelectual. En Brasil lo hace el 85%. En Argentina solo el 40 por ciento. Mientras que en estos países el productor compra semillas todos los años, en Argentina se suele hacer uso propio. Es decir que el productor se guarda la semilla y la vuelve a sembrar al año siguiente.
La discusión es: el productor compra propiedad intelectual, la usa sucesivamente, ¿debería pagar o no? A mí me costó 12 años hacer la semilla. De esta manera, el mercado es menos atractivo, hay menos inversiones y el flujo de plata va para otro lado.
-Sin embargo, un nuevo marco de propiedad intelectual beneficioso para las semilleras podría encarecer los costos de los productores
No es verdad. El costo de la regalía de genética de soja para un productor es de u$s 8 por hectárea. Un productor cuando siembra soja gasta u$s 700 por hectárea.
-¿Qué otros cambios deberían darse en el mercado argentino para que GDM invierta más en el país?
La eliminación de las retenciones. Como en cualquier negocio, no es bueno que un porcentaje grande de lo que uno produce se lo lleve el Estado. No fomenta la producción. Si eso se modifica, va a haber más plata para invertir en la producción. Es más fácil incorporar tecnologías, invertir en fertilización, comprar maquinarias más modernas, entre otras cuestiones.
También hay deficiencias de infraestructura. Hoy sale más caro llevar un flete desde el norte de Argentina al puerto de Rosario, que del puerto a China.
-¿Qué participación de mercado tienen en Argentina?
Somos el número uno en soja y en trigo. En maíz estamos cuartos. Nuestro principal competidor es Bayer. Le sigue Vylor-Corteva, Syngenta, y por último, BASF.
-¿Cuánto invierte GDM anualmente en el país?
Alrededor de u$s 40 millones. Con un cambio en la regulación, podríamos duplicar el nivel de inversión en investigación y desarrollo.

-El 25 de octubre es el balotaje presidencial en Brasil, ¿qué escenario electoral sería más favorable para su negocio?
Brasil es un país donde se piensa en Reales, no existe el dólar para la economía común. Pero como nuestro negocio es global, lo medimos en dólares. Cualquier escenario que aprecie el Real es bueno para nosotros y para Argentina. Cuando ganó Flavio Bolsonaro, el Real pasó de 5,20 a 4,90. Esa tendencia para GDM es positiva.
-Hace cuatro años comenzaron a comercializar sus productos en China, ¿hoy qué relevancia tiene el mercado?
En facturación, muy poco. Es menos de 1 por ciento. Ahora, a nivel estratégico y de generación de tecnología, grande.
China tiene un área grande de maíz aunque no tiene un área muy grande de soja. Pero tiene dos cosas. Por un lado, es el principal importador de granos del mundo. En segundo término, ha hecho un cambio infernal en pasar de ser un país donde se copiaba tecnología a generar tecnología.
En nuestro sector, China es el país que más papers sobre genómica en soja escribe en el mundo, desde hace ya cinco años. Nuestra idea cuando fuimos para allá fue desarrollar el negocio, pero también establecer vínculos para desarrollar tecnología que se pueda vender tanto en China como fuera del país.
Tenemos muchas alianzas estratégicas con estas compañías para desarrollar desde temas de robótica con humanos para automatizar procesos dentro de nuestras locaciones remotas; hasta genómica, es decir, estadística aplicada a la predicción de combinación de genes; y biotecnología tanto de edición génica como transgénesis.
Hay muchas compañías chinas que están desarrollando tecnología de punta y nosotros queremos acceder para llevarlas a Sudamérica, Estados Unidos, o a donde queramos.
-¿Es una alianza para que les provean de tecnología o para desarrollarla en conjunto?
Las dos cosas. Desarrollamos en conjunto y a la vez si alguna empresa tiene una tecnología que la tiene que vender en Sudamérica o en Estados Unidos, lo puede hacer a través nuestro. Tenemos una oficina comercial en el norte de China, en Heilongjiang. Todavía no empezamos a comercializar ninguna tecnología del país asiático en territorio americano porque todavía no se aprobaron a nivel regulatorio global, pero probablemente en los próximos dos años ya tengamos productos desarrollados con estas compañías vendidos en Argentina y en Brasil.
-¿Están mirando algún mercado para desembarcar?
Australia. Tenemos presencia en investigación y desarrollo, pero no a nivel comercial. El país tiene una un área de trigo bastante grande, de 13 millones de hectáreas, y tiene un sistema que protege la propiedad intelectual.
El 90% de los agricultores utiliza semilla propia, es decir, no compra semillas nuevas para cada campaña. Pero, cuando venden el grano, se les descuenta una regalía por el uso de la genética, que después se distribuye entre las empresas obtentoras según su participación de mercado y la declaración de las variedades que usaron.
Para nosotros es espectacular porque con un equipo comercial relativamente chico llegás a todos los agricultores, que producen su propia semilla y pagan una regalía por utilizar la genética. Debe ser de los mercados de desarrollo de tecnología en trigo más competitivos del mundo. Hay un potencial muy bueno.
Otro mercado que estamos mirando y donde no tenemos nada de presencia es India, el quinto productor de soja más grande del mundo en área. Sin embargo, es un mercado muy complejo: hay muy bajo respeto de la propiedad intelectual, hay muchos agricultores, y un canal comercial chico y atomizado. Todavía no encontramos el momento para entrar en ese negocio.
-¿Están analizando alguna adquisición?
No.
-¿Cuáles son los próximos pasos de la empresa?
A nivel concreto, consolidar todas las adquisiciones y el crecimiento que tuvimos en los últimos cinco años. Pasamos de ser una compañía de 800 personas a una de 5000; triplicamos la facturación; triplicamos el Ebitda; pasamos de ser una compañía de soja, a una global de maíz, trigo, girasol, y tener un negocio muy grande en Estados Unidos. Ahora hay que asegurarnos de que los últimos mercados en los que entramos entreguen los niveles de rentabilidad y que ese crecimiento se materialice en margen.
Básicamente, tenemos que desarrollar nuestra plataforma de maíz y soja en Estados Unidos, la de maíz en Sudamérica y la de girasol en Europa. Ese es, concretamente, el objetivo que tenemos que alcanzar en los próximos tres años: estabilizar el negocio.
El otro gran foco que tenemos es el desarrollo de biotecnología usando la edición génica. En The Traits Company, una de nuestras compañías que está en Carolina del Norte y en en el sur de Brasil, estamos usando tecnología nueva para acelerar el mejoramiento genético y desarrollar características genéticas que le agreguen valor al productor. Esa tecnología se va a empezar a vender a mayor escala a partir de 2028. Ahí hay una oportunidad muy grande.