En esta noticia
El sector de la hostelería en España alcanzó los 1,77 millones de trabajadores durante el primer trimestre de 2026, un 4,1% más que en el mismo periodo del año anterior, según los datos de Randstad Research,
De ese total, 1,3 millones trabajan en servicios de comidas y bebidas, mientras que otros 430.555 pertenecen a los servicios de alojamiento. Para los empleados que reciben propinas, Hacienda establece que estas cantidades deben tributar en el Impuesto sobre la Renta de las Personas Físicas (IRPF), aunque su cotización a la Seguridad Social depende de cómo se gestionen y de lo establecido en el convenio colectivo.
El informe también señala que más de 1,5 millones de trabajadores del sector son asalariados, lo que representa el 84,3% del empleo. Asimismo, más del 87% de estos empleados cuenta con contratos indefinidos, mientras que la tasa de temporalidad se sitúa en el 12,6%.
La obligación fiscal de declarar las propinas se desprende del artículo 17 de la Ley 35/2006 del IRPF, que considera rendimientos del trabajo las cantidades recibidas directa o indirectamente como consecuencia de una relación laboral, con independencia de su denominación.
¿Cómo deben declarar los trabajadores las propinas ante Hacienda?
El artículo 17 de la Ley del IRPF establece que los rendimientos del trabajo comprenden las cantidades que proceden directa o indirectamente de la actividad laboral, con independencia de su denominación. Esta definición incluye las propinas voluntarias que los clientes entregan a los empleados por los servicios recibidos.
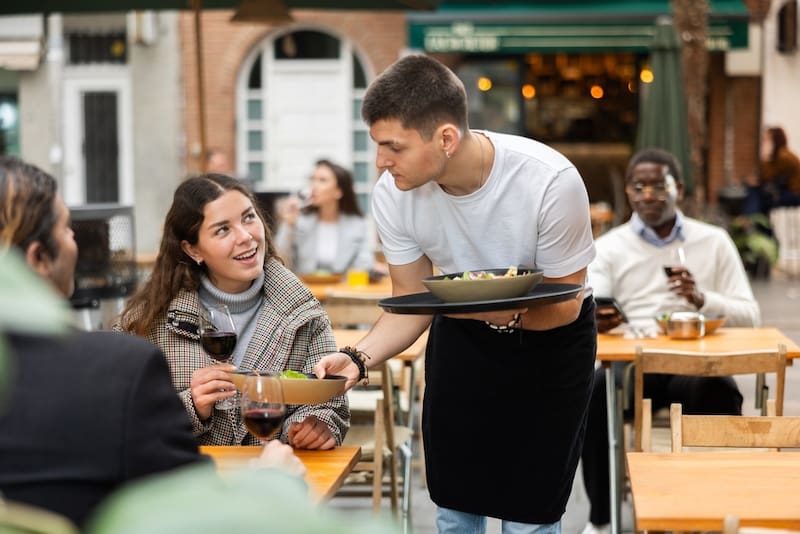
En la misma linea, el artículo 76 del Reglamento del IRPF especifica expresamente que los contribuyentes que ejerzan actividades económicas estarán obligados a practicar retenciones o ingresos a cuenta “cuando satisfagan a su personal cantidades desembolsadas por terceros en concepto de propina, retribución por el servicio u otros similares”.
El hecho de recibir una propina en efectivo no elimina la obligación de tributar por ella. Estas cantidades deben computarse como rendimientos del trabajo, aunque la obligación de presentar la declaración anual de la Renta depende de los límites y requisitos generales establecidos por la normativa.
¿Cuándo deben cotizar las propinas a la Seguridad Social?
A diferencia del IRPF, las propinas no siempre forman parte de la base de cotización a la Seguridad Social. Según explica el despacho de abogados Garrigues, el criterio fundamental es determinar si el dinero constituye una entrega directa del cliente al trabajador o si la empresa interviene en su administración y reparto.
Cuando el empresario gestiona, distribuye y controla las propinas como parte de la retribución de sus empleados, estas cantidades deben incorporarse a la nómina y cotizar a la Seguridad Social. En cambio, si el cliente entrega el dinero directamente al trabajador y la empresa permanece al margen, la propina no tiene, por regla general, naturaleza salarial.
También resulta necesario revisar el convenio colectivo aplicable. Algunos sectores cuentan con disposiciones específicas sobre la distribución y el tratamiento de las propinas, que pueden determinar su consideración salarial y las correspondientes obligaciones de cotización.
De esta manera, un trabajador puede estar obligado a tributar por las propinas recibidas sin que necesariamente deba cotizar por ellas. La diferencia depende de su tratamiento fiscal y laboral, dos cuestiones que la normativa española regula por separado.