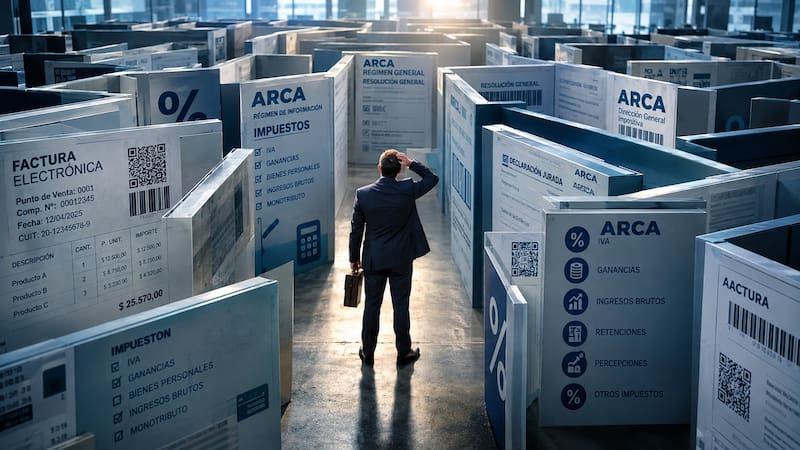

Las cuestiones básicas que deberían cumplirse para poder desarrollar una actividad comercial, en el circuito formal de la economía Argentina, continúan sufriendo exageradas regulaciones que incrementan las tareas administrativas y los costos tributarios para los contribuyentes.
En la mayoría de los países del mundo, en el momento de concretarse una compra de un bien o una prestación de un servicio, la operación se limita a recibir la factura y luego el recibo del pago. En los casos de venta también la tarea consiste en emitir la factura y luego en recibo en el momento del cobro. El circuito se resume en la emisión de la factura y el recibo correspondiente.

Sin embargo, en Argentina, la prometida desregulación de la economía todavía no llegó a los impuestos. Las trabas y vallas que deben saltarse en cada operación comercial producen, tanto para el comprador como para el vendedor, desaliento en transitar por el circuito formal de la economía. Esta característica coincide con la visión, tantas veces manifestada, del gobierno: “el que circula por la formalidad pierde”.
A pesar de ello, con la inclusión dentro de la ley de Inocencia Fiscal de un incremento desmesurado de las multas automáticas y a pesar de la limitada disminución de las sanciones introducidas por la reforma reciente, las notificaciones que aplica ARCA llueven en el domicilio electrónico de los contribuyentes.
Por otro lado, las ejecuciones fiscales siguen veloces e intactas; mientras que en contraposición, los bancos abren las puertas para tentar a los dólares que se encuentran sin declarar debajo del colchón. Más contradicción imposible…
El laberinto de las compras
Al momento de comprar o de contratar la prestación de un servicio, la primera tarea consiste en elegir un proveedor confiable, en materia tributaria. Para estar tranquilos se debería exhibir la “nota de conducta” aplicada por ARCA en materia de la capacidad económica financiera (CEF), el riesgo fiscal que surge del sistema de riesgo fiscal (SIPER) y verificar si su “semblante” de empresa coincide con la capacidad operativa que respalde el comprobante recibido.
Esa tarea previa debería realizarse para evitar que el futuro la factura pueda ser considerada por ARCA como apócrifa. Si eso ocurriera, ese comprobante podría ser impugnado en cuanto al crédito fiscal de IVA y la deducción del gasto en el impuesto a las ganancias. Pero no está todo asegurado, ya que si el proveedor cae como incumplidor frente a sus impuestos, también podría arrastrar a que el comprobante recibido pueda ser considerado apócrifo en el futuro.
Sin dudas esos comprobantes no son apócrifos, ya que para serlo deben respaldar operaciones falsas, que no existieron, lo que deriva en dolo y defraudación y eso no ocurrió.
Superada la valla del control del proveedor, siguen dos trámites que deben realizarse. El primero consiste en realizar el pago con las retenciones, nacionales y provinciales, que ordenan los fiscos. Todo depende del comprobante recibido, si se trata de una factura “A”, tiene que aplicarse la retención del impuesto a las ganancias, en la medida que el importe del pago supere $ 224.000, para compra de bienes y $ 67.170, para prestaciones de servicios (montos que no se actualizan desde el año 2019) Si la factura recibida es “A con retenciones” debe retenerse el 6% del impuesto a las ganancias, más el 21% del IVA.
Adicionalmente, si el cliente es agente de retención designado por ARCA en el IVA, debe retener el 50% ó el 80%, si se trata de un bien o servicio, respectivamente; aunque puede llegar al 100% si se detectan incumplimientos. A esto se le suman las retenciones del impuesto local de ingresos brutos, que se efectúa en la jurisdicción en donde llega el bien o se presta el servicio.
Pueden existir también retenciones previsionales, que surgen del régimen general con la tasa del 1%, y en los casos de determinadas operaciones (construcción, limpieza, vigilancia, etc.) siempre que se superen los mínimos exentos, que tampoco se actualizan en casi una década.
Para los comprobantes “C”, recibidos de Monotributistas debe llevarse una cuenta corriente individual. Previamente a realizar un pago, tienen que sumarse los doce meses anteriores (incluido el del pago), controlando que las operaciones efectuadas con ese proveedor no hayan excedido el importe de facturación anual de la última categoría del régimen simplificado. Si con el pago se supera el límite debe retenerse el 21% del IVA y el 35% del impuesto a las Ganancias.
La siguiente traba a enfrentar consiste en efectuar el pago de la operación sólo utilizando los medios de pago, que son determinados por la ley antievasión (25.345) El importe tope a considerar, que obliga al uso de esos medios de pago, asciende a mil pesos (importe que no se actualiza desde el año 2003) Si no se hace el pago de esa manera, el comprobante no tendrá efectos impositivos ante ARCA, cuestión que no admite prueba en contrario. La bancarización obligada de los pagos desemboca en el impuesto al cheque.
Como tarea administrativa adicional ARCA exige que cuando los pagos se realicen utilizando cheques las empresas tienen que cumplir con los siguientes requisitos:
- Uso de cheque común: debe estar a nombre del beneficiario y cruzado. En el frente del cheque tiene que figurar la leyenda “para acreditar en cuenta”.
- Uso de cheque de pago diferido: tiene que hacerse a nombre del emisor de la factura y cruzado.
- Utilización de cheque cancelatorio: debe estar a nombre del emisor de la factura.
Los cheques no necesariamente tienen que emitirse con la cláusula “no a la orden”; además, para pagar se puede utilizar la cadena de endosos que autoriza el Banco Central (cheques comunes: un endoso; diferidos: dos endosos).
En el momento del pago, el contribuyente tiene que cumplir con una carga administrativa adicional: se debe dejar constancia en el comprobante que recibe (factura o recibo) o en la orden de pago emitida los datos relacionados con el medio de pago utilizado.
Si se entrega un cheque de terceros tiene que dejarse constancia como dato adicional el número de CUIT del librador original del cheque. Opcionalmente, se acepta que estos datos sean volcados en un registro mensual emitido por sistemas computarizados que respeten el diseño establecido por la ARCA.
Para todas las limitaciones anteriores, la buena noticia es que la ley de procedimiento y normas de la ex AFIP admiten que el contribuyente pueda demostrar , en sede administrativa y judicial, que la operación existió.
El cuarto oscuro de las ventas
Previamente a facturar, debe verificarse la condición tributaria del cliente. A pesar de que esté vigente una resolución de la ex AFIP (1817), por la cual si la operación es igual o superior a $ 2.000 debe verificarse que el cliente figure como inscripto en el IVA y con impuestos vigentes, de no ser así, tiene que realizarse la percepción del impuesto que corresponde para los sujetos no categorizados prevista en la resolución 2126 de la ex AFIP.
Esta percepción se materializa emitiendo una factura clase “B” con la tasa del 10,5% sobre el importe bruto de la operación (IVA incluido). El importe percibido luego se ingresa a la AFIP a través del SICORE. No hay que realizar percepción en los casos en que los clientes sean monotributistas o exentos en el impuesto al valor agregado.
Al ser un contribuyente sin impuestos activos, ante esa situación debe retenerse el 28% del impuesto a las ganancias, sin mínimo no sujeto a retención.
En la actualidad, ese control, referido a la situación fiscal del cliente, es imprescindible realizarlo previamente a emitir cada factura (imprimiendo su constancia de inscripción ante la AFIP), a pesar de que haya vigente una constancia del cliente. El motivo es porque la ARCA habitualmente limita el CUIT a los contribuyentes que considera como “no confiables”.
Además, en la factura deben incluirse las percepciones vigentes, tanto de los impuestos nacionales y provinciales, según la característica del contribuyente y la actividad realizada.
Los bienes pueden transportarse sin obligación de estar acompañados por la factura. En las operaciones de venta de bienes el comprobante puede emitirse hasta el último día del mes en que se generó el hecho imponible. Anteriormente, los comprobantes debían encontrarse emitidos en forma concomitante con la entrega del bien. En el caso de servicios el comprobante debe emitirse en el momento en que concluye la prestación. Una vez que nace la obligación de emitir el comprobante, el plazo de entrega es dentro de los diez días corridos contados a partir de la fecha de su emisión.
Incertidumbre económica
A todas las vallas administrativas que deben saltarse, hay que agregarle la coyuntura económica. Dada la incertidumbre de precios que hay en Argentina, si una empresa tiene que facturar por la venta que hizo de un bien o por haber prestado un servicio cobrando a futuro se encuentra en problemas. La duda surge porque en el momento de confeccionar la factura no se conoce si al cobrar podrá reponerse el costo del bien. Tampoco se sabe cuánto será la inflación que disminuirá el valor efectivo que se cobra; o más aún, si en el medio se produce una devaluación del tipo de cambio que desacomoda completamente las cosas.
Por la ley de convertibilidad (23.928), que todavía sigue vigente, no se permiten indexar los contratos que afectan a todos, empresas y particulares; por ese motivo, no se pueden incorporar cláusulas de ajuste en la factura para poder cubrirse de las fluctuaciones inflacionarias y cambiarias futuras.

Entonces, las posibles soluciones son dos:
- Confeccionar la factura en dólares, ARCA lo permite, para luego cobrarla en esa misma moneda o en pesos al tipo de cambio del momento del efectivo pago.
- Hacer una estimación de la inflación futura o del valor que tendrá el dólar, para incluir esta “expectativa” implícitamente en el precio del bien o del servicio. Los que siguen por este segundo camino, que no son pocos, contribuyen a que se genere más inflación en los precios, únicamente porque no existen reglas claras en su determinación. Cada agente individual genera inflación en forma atomizada
En el IVA y en ingresos brutos, si la factura en dólares se abona en pesos en una fecha posterior, la diferencia de cambio genera una nueva obligación fiscal a favor del Fisco, tomando la cotización de la moneda del momento del pago. En el caso del IVA, según dictamen de la ex AFIP, debería emitirse una nota de débito o de crédito por la diferencia total que se produjo por el pago. El dictamen DAT 31/03 estableció que la diferencia entre el importe final de la factura y del pago debe facturarse, incluyendo nuevamente el IVA.
El Código Civil y Comercial unificado, luego de la modificación realizada por el DNU 70/23, introdujo un cambio importante. Se reemplazó el artículo 765, estableciendo que si el deudor debe cierta cantidad de moneda, determinada o determinable, al momento de constitución de la obligación, sea o no de curso legal en el país, sólo se libera si entrega las cantidades comprometidas en la moneda pactada. Los jueces no pueden modificar la forma de pago o la moneda pactada por las partes.
El nuevo artículo 766 establece que el deudor debe entregar la cantidad correspondiente de la especie designada, tanto si la moneda tiene curso legal en la República como si no lo tiene. De esta manera, la única forma de “liberarse” de una deuda en dólares, si el acreedor lo exige, sería pagándola con la esa moneda. Anteriormente, el deudor tenía la opción de cancelarla en pesos.