En esta noticia
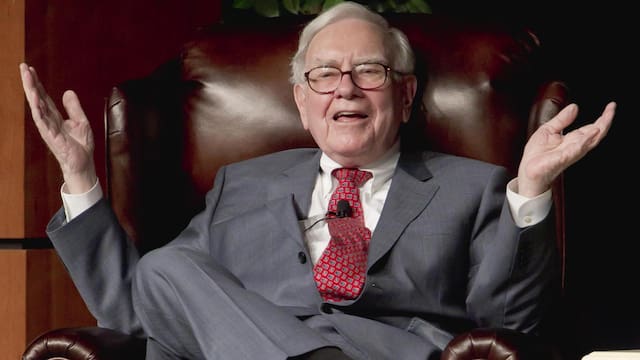
Warren Buffett convirtió una de sus críticas habituales a la industria de inversiones en una apuesta. En 2007 acordó con Ted Seides, de Protégé Partners, comparar durante diez años el rendimiento de un fondo indexado del S&P 500 con el de una cartera formada por cinco fondos de fondos.
Buffett eligió el Vanguard 500 Index Fund Admiral, mientras que Seides seleccionó cinco fondos de fondos que, en conjunto, tenían exposición a más de 200 fondos de cobertura. Los nombres de esos cinco fondos nunca fueron revelados públicamente.
El acuerdo fijó como período de medición los diez años comprendidos entre el 1° de enero de 2008 y el 31 de diciembre de 2017 y la comparación se hacía sobre el resultado de la cartera de los cinco fondos de fondos frente al fondo indexado.
El fondo indexado terminó muy por encima
Al cierre de 2017, el fondo elegido por Buffett acumulaba una ganancia del 125,8%.
Los cinco fondos de fondos habían obtenido, respectivamente, 21,7%, 42,3%, 87,7%, 2,8% y 27%. Ninguno alcanzó el resultado del fondo indexado. El promedio de los cinco fondos de fondos fue de aproximadamente 36,3% durante la década.
La diferencia también se observa al llevar los resultados a una tasa anual compuesta. El fondo indexado obtuvo un 8,5% anual, mientras que los cinco fondos de fondos se ubicaron entre 0,3% y 6,5% anual.
De todas maneras, el recorrido no fue igual durante toda la década. En 2008, el primer año de la apuesta, los cinco fondos de fondos superaron al índice. El S&P 500 cayó 37% ese año, mientras que los cinco fondos registraron pérdidas menores.
A partir de 2009, sin embargo, el conjunto de los cinco fondos quedó por debajo del índice en cada uno de los nueve años restantes.
Buffett y el foco en las comisiones
Los inversores de los fondos de fondos pagaban por dos niveles de administración. Por un lado, estaban los honorarios de los propios fondos de fondos. Por otro, los costos cobrados por los fondos de cobertura en los que esos vehículos invertían.
Buffett calculó que, en conjunto, los inversores pagaban alrededor del 2,5% anual sobre los activos en comisiones fijas, además de los honorarios vinculados al desempeño. Para el inversor, esos pagos se descontaban del dinero administrado mientras la inversión permanecía en los fondos.
La crítica de Buffett apuntaba a que esos cargos se mantenían incluso cuando el desempeño de los fondos era malo. Por eso resumió su posición con una frase que quedó asociada a la apuesta:
“Performance comes, performance goes. Fees never falter.”
En otras palabras, el rendimiento puede cambiar de un período a otro, pero las comisiones siguen formando parte del costo de mantener el dinero bajo administración.
La estructura de los fondos también pesó en la comparación
Del lado de Protégé había una estructura con varios administradores. Los cinco fondos de fondos seleccionados por Seides invertían en numerosos fondos de cobertura y podían modificar esas posiciones durante los diez años.
Buffett destacó que tanto los administradores de los fondos de fondos como los gestores de los hedge funds participaban de las ganancias. Para los inversores, eso implicaba pagar por los distintos niveles de administración que intervenían antes de llegar a las inversiones subyacentes.
El fondo elegido por Buffett tenía una estructura diferente: seguía el desempeño del S&P 500 en lugar de seleccionar gestores de fondos de cobertura.
La apuesta, por eso, enfrentó dos modelos muy distintos de inversión y de costos. De un lado, un fondo indexado diseñado para seguir un índice. Del otro, una cartera de fondos de fondos que delegaba las decisiones en distintos administradores.
La apuesta se financió con bonos del Tesoro
Aunque suele recordarse como una apuesta de US$ 1 millón, esa cifra correspondía al premio final. Buffett y Protégé financiaron ese premio de una manera específica.
Cada parte compró US$ 500.000 de valor nominal de bonos del Tesoro estadounidense cupón cero. Buffett pagó US$ 318.250 por los títulos que aportarían US$ 500.000 al vencimiento, y Protégé hizo lo mismo. De esa manera, ambos aportes alcanzarían en conjunto el millón de dólares previsto para el premio.
En 2012, sin embargo, los bonos habían quedado poco atractivos frente a otras alternativas. Buffett y Protégé acordaron venderlos y utilizar el dinero para comprar 11.200 acciones clase B de Berkshire Hathaway.
Buffett explicó que tomó la decisión para eliminar el riesgo de que el dinero destinado a la organización benéfica quedara por debajo del millón de dólares. También se comprometió a cubrir cualquier diferencia si las acciones no alcanzaban ese valor al finalizar la apuesta.
El premio terminó valiendo más de US$ 2,2 millones
Las acciones de Berkshire Hathaway se revalorizaron durante los años posteriores a la decisión. Al cierre de 2017, las 11.200 acciones clase B valían US$ 2.222.279. El dinero fue destinado a Girls Inc. of Omaha, la organización benéfica elegida para recibir el premio.
Un resultado adicional
El millón de dólares previsto originalmente como premio terminó convertido en más de US$ 2,2 millones por la inversión en Berkshire Hathaway.
La carta de Buffet
En su carta de 2017, Buffett utilizó la experiencia para defender la inversión indexada de bajo costo frente a estructuras con mayores honorarios.
Su argumento no se limitó a comparar las cifras finales. También cuestionó si los inversores obtenían suficiente valor a cambio de las sumas destinadas a los administradores.
“In the aggregate, do these investors get their money’s worth?”. Esta pregunta formaba parte de una crítica más amplia de Buffett a los costos que pagan los inversores por distintos servicios de asesoramiento y administración.
En el caso concreto de la apuesta, los números permitían hacer una comparación directa. El fondo indexado acumuló una ganancia del 125,8% en diez años y ninguno de los cinco fondos de fondos alcanzó ese resultado. Al mismo tiempo, Buffett había señalado que las estructuras del lado de Protégé soportaban importantes costos de administración.
La apuesta, por sí sola, no permite atribuir toda la diferencia de rendimiento a las comisiones, pero sí observar es la relación entre resultado y costos dentro de una comparación concreta, durante un período determinado y entre las estrategias que participaron del desafío.
Por eso, la frase que Buffett eligió para cerrar su argumento resulta especialmente directa: “Performance comes, performance goes. Fees never falter.” El rendimiento cambia. Las comisiones forman parte del costo de la inversión durante todo el período.