En esta noticia
La amenaza de China sobre el mercado mundial de chips de memoria provocó fuertes caídas en las acciones del sector, ante el temor de que una mayor producción presione los precios y reduzca las ganancias de los fabricantes.
Sin embargo, Goldman Sachs considera que el castigo bursátil “fue excesivo” y mantiene su recomendación de compra para dos gigantes surcoreanos: Samsung Electronics y SK Hynix, con potenciales de suba a doce meses del 138% y 177%, respectivamente.
El banco sostiene que, aunque China avanza rápidamente en capacidad productiva, todavía enfrenta obstáculos tecnológicos y de costos para competir con los líderes, especialmente en las memorias utilizadas para inteligencia artificial.
Citi comparte esa evaluación y considera improbable que la nueva tecnología china alcance la producción masiva antes de 2028.
El temor al avance de China pintó de rojo el mercado
La discusión cobró fuerza después de que el 10 de octubre se conocieran avances de CXMT, fabricante chino de memorias DRAM, en una arquitectura denominada 4F². La promesa de esta tecnología es colocar más memoria en una misma superficie. Su eventual despliegue a gran escala podría ampliar la oferta y presionar los precios, una variable decisiva para las ganancias de los fabricantes.
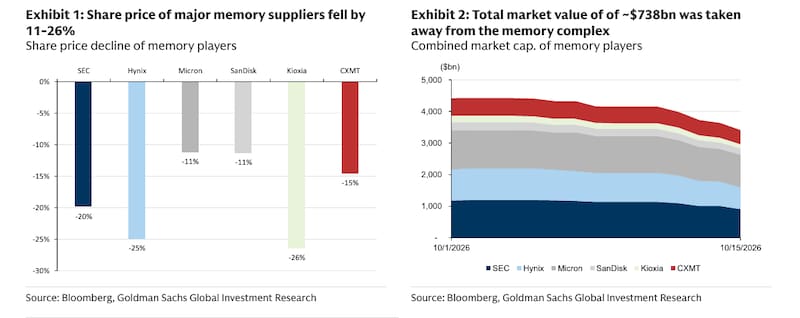
Antes del rebote del inicio de semana, hubo retrocesos del 20% para Samsung y del 25% para SK Hynix. El castigo también alcanzó a Kioxia, con una caída del 26%; a CXMT, con un 15%; y a Micron y SanDisk, con un 11% cada una.
En conjunto, el gráfico de capitalización del banco muestra una pérdida de aproximadamente u$s 738.000 millones entre el 1 y el 15 de octubre.
Ese período comienza antes del anuncio chino y Goldman identifica otros factores que contribuyeron a las ventas por parte de los inversores:
- preocupaciones por el crédito y el financiamiento de la inteligencia artificial,
- una inflación superior a la esperada.
- El hecho de que también cayeran CXMT y fabricantes de memorias NAND, menos vinculadas con la tecnología anunciada, reforzó la lectura de que hubo varias presiones sobre el sector.
El temor de fondo es que un competidor con capacidad para producir más y a menor costo termine por alterar el equilibrio entre oferta y demanda.
Pero Goldman advierte que todavía falta información para determinar si CXMT puede lograr esa combinación. Entre los datos pendientes figuran el estado de desarrollo del producto, sus costos, la eficiencia de fabricación y los plazos de validación por parte de los clientes.
Según la interpretación del banco de las publicaciones disponibles, CXMT estaría en una etapa de diseño y apuntaría a entregar muestras hacia fines de 2026. Ese paso sería un avance, aunque todavía quedaría por demostrar que puede superar la evaluación de los compradores y fabricar masivamente con una proporción elevada de unidades utilizables.
Los grandes obstáculos chinos: tiempo y costos
El Citi agrega una referencia temporal más concreta. Y es que considera improbable que la producción masiva de esta tecnología comience antes de 2028. Se trata de una estimación del banco, ya que CXMT no informó plazos de comercialización o producción a gran escala ni la proporción de unidades utilizables que consigue fabricar. El horizonte para la llegada de muestras, por lo tanto, no equivale al de una expansión inmediata de la oferta comercial.
La arquitectura 4F² también presenta dificultades. Reducir el espacio que ocupa cada celda permite aumentar la densidad, pero exige procesos de fabricación más complejos y una integración muy precisa de sus componentes. Los mayores costos o una menor eficiencia productiva podrían compensar parte de la ventaja de colocar más memoria en una misma superficie.
En este punto, Citi pone cifras al problema industrial: estima que la arquitectura podría aumentar aproximadamente un 30% la cantidad de chips por oblea frente al diseño 6F². Sin embargo, calcula que los costos de fabricación podrían ser entre un 10% y un 20% superiores, debido a una posible implementación que utilice dos o tres obleas. Esa combinación refuerza la advertencia de Goldman sobre la necesidad de demostrar que el avance tecnológico también puede traducirse en una producción rentable.
Para China, esta vía tiene un atractivo adicional, pues le permite buscar mejoras de densidad sin depender exclusivamente de equipos de litografía más avanzados, cuyo acceso está restringido.
Por su parte, Samsung y SK Hynix, en cambio, cuentan con otras herramientas para mejorar sus procesos y también incorporan la arquitectura 4F² en sus planes tecnológicos. Por eso, Goldman considera que la competencia se definirá por la productividad y la rentabilidad industrial que cada empresa consiga.
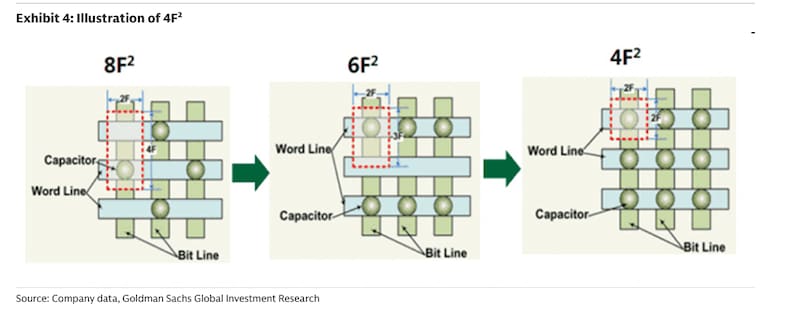
Citi añade que CXMT desarrolla esta arquitectura sobre un nodo antiguo, denominado 1y, que ubica cuatro generaciones detrás de los principales proveedores. Al mismo tiempo, espera que Samsung y SK Hynix adopten 4F² sobre procesos más avanzados con equipos de litografía ultravioleta extrema, conocidos como EUV. La comparación sugiere que los líderes también seguirán avanzando mientras la compañía china intenta acercarse.
Donde Goldman sí ve un cambio concreto es en la capacidad productiva. Estima que CXMT pasará de 290.000 obleas mensuales a fines de 2026 a 513.000 a fines de 2028, un incremento del 77%. En el mismo período, proyecta que Samsung aumentará su capacidad de 770.000 a 930.000 obleas mensuales, alrededor del 21%, mientras que SK Hynix avanzará de 660.000 a 770.000, cerca del 17%.
Estas cifras miden capacidad para procesar obleas, no cantidades equivalentes de chips terminados. La producción final depende también de la tecnología utilizada y de la eficiencia de cada fábrica. Aun con esa diferencia, las proyecciones muestran que CXMT está acortando la distancia en escala, aunque las dos compañías coreanas seguirían por delante en 2028.
Goldman tampoco espera que esa expansión alcance para abastecer toda la demanda china. Según sus estimaciones, CXMT cubriría alrededor del 50% del consumo local de DRAM y del 40% del de HBM hacia 2028. Bajo ese escenario, una parte relevante del mercado chino seguiría necesitando proveedores externos.
La defensa tecnológica de los líderes aparece especialmente en HBM, las memorias de alto ancho de banda utilizadas junto con procesadores de inteligencia artificial. Su competitividad depende del desarrollo de la memoria, de las técnicas de ensamblaje y de los chips que controlan el conjunto. Goldman considera que las restricciones de acceso a equipos avanzados pueden dificultar que la industria china fabrique esos componentes a escala y cierre la brecha.
Esa evaluación explica por qué Goldman mantiene su recomendación de compra para Samsung y SK Hynix. Para la acción ordinaria de Samsung, fija un precio objetivo a doce meses de 500.000 wones, frente a una referencia de 210.000 wones incluida en el documento. A partir de esos valores, el potencial de apreciación es del 138,1%, sin considerar dividendos.
En SK Hynix, el objetivo es de 3,5 millones de wones, contra una referencia de 1.262.000 wones. La diferencia implica un potencial de suba del 177,3%, también calculado sobre el precio y sin dividendos. Son objetivos mantenidos por Goldman: el informe no anuncia una mejora de esas metas ni presenta esos porcentajes como rendimientos asegurados.
La valuación es otro argumento central. Según las proyecciones del banco, Samsung cotiza a 1,2 veces su valor contable estimado para 2027 y SK Hynix a 1,4 veces. Para 2028, ambas relaciones bajan a aproximadamente 0,9 veces. Goldman interpreta que esos niveles reflejan expectativas de un deterioro del ciclo de memorias hacia ese año, más pesimistas que su escenario de fortaleza prolongada del negocio.
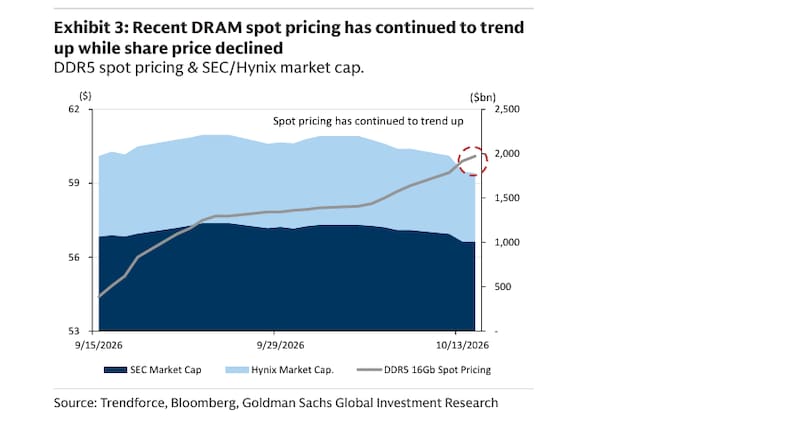
Una señal que sostiene esa postura es la divergencia entre las acciones y el producto que venden las empresas: durante la corrección bursátil, los precios spot de las memorias DRAM continuaron subiendo. Para el banco, ese comportamiento contrasta con el temor a una presión inmediata sobre los precios por la mayor competencia china.
La posición tampoco supone descartar el crecimiento de CXMT. Goldman mantiene una recomendación de compra para la compañía china, lo que muestra que ve espacio tanto para su expansión como para la continuidad de las ventajas de los fabricantes coreanos.