En esta noticia
Durante años, el trabajo impositivo tuvo una relación particular con la tecnología. Las planillas de cálculo reemplazaron el papel, la información comenzó a digitalizarse y, más tarde, las herramientas de automatización permitieron acelerar tareas que antes se hacían manualmente. Pero el salto que propone ahora la inteligencia artificial es diferente: ya no se trata solamente de procesar información más rápido, sino de intervenir sobre procesos que requieren analizar datos provenientes de múltiples áreas de una organización.
Esa transformación abre una oportunidad concreta para las empresas, pero también plantea una pregunta difícil de esquivar: ¿hasta dónde es posible automatizar una función tan sensible sin perder control sobre el resultado?
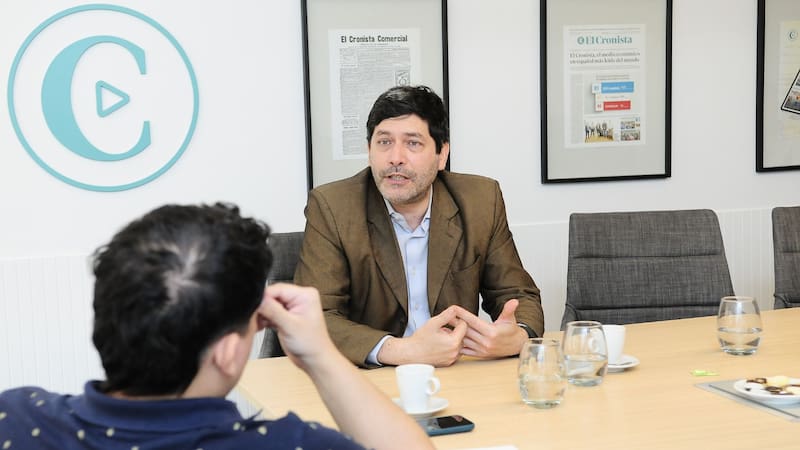
La discusión fue uno de los ejes de la conversación entre Christian Fuciños, Socio de Impuestos de Deloitte, y Matías Castro, editor de El Cronista. Allí, el especialista repasó la evolución de las Tax Technologies, desde las primeras planillas de cálculo hasta los actuales sistemas de inteligencia artificial, y explicó por qué el verdadero desafío no pasa solamente por adoptar nuevas herramientas, sino por encontrar la manera correcta de incorporarlas.
De las planillas de cálculo a la automatización
Para Fuciños, entender la revolución actual exige volver varias décadas atrás. Cuando comenzó su carrera profesional, los papeles de trabajo se hacían a mano y las declaraciones juradas se presentaban en papel. La llegada de las planillas de cálculo durante los años 90 representó entonces una transformación profunda.
“En la década de los 90, yo creo que hubo una revolución fenomenal”, recordó el especialista, en referencia a la aparición de herramientas como Lotus 1-2-3 y, posteriormente, Excel.
La digitalización también modificó el funcionamiento del fisco. La presentación electrónica de información permitió comenzar a construir grandes bases de datos y abrió la puerta a nuevas formas de procesamiento y control.
Sin embargo, mientras las compañías incorporaban sistemas cada vez más sofisticados en distintas áreas, el departamento de impuestos no necesariamente avanzaba al mismo ritmo. Muchas organizaciones acumularon información en sistemas diferentes, algunos de ellos heredados, cuya integración continuó siendo un problema.
El escenario empezó a cambiar con mayor fuerza alrededor de 2020, cuando aparecieron herramientas capaces de procesar y ordenar información de distintas fuentes. Luego llegaron las soluciones de RPA (Robotic Process Automation), que permitieron automatizar tareas repetitivas y reducir parte del trabajo manual.
El problema estaba en el costo y la complejidad de implementación. Las licencias y desarrollos podían representar una barrera importante, especialmente para las pequeñas y medianas empresas.
La IA cambia nuevamente las reglas del juego.
El salto de RPA a la inteligencia artificial
Una de las particularidades del trabajo impositivo es que una decisión rara vez depende de una única fuente de información. Para preparar una determinación, un profesional puede necesitar datos provenientes de contabilidad, cobranzas, legales, producción, logística o comercio exterior.
Fuciños utilizó como ejemplo el análisis de deudores incobrables. Para determinar si una deuda puede ser deducida fiscalmente, el profesional necesita reunir información, consultar el estado de la gestión de cobro y analizar cada caso antes de tomar una decisión.
Hasta ahora, buena parte de ese proceso implicaba solicitar informes, leerlos y cruzar manualmente la información. La automatización permite reducir parte de esas tareas. Pero los nuevos modelos de IA agéntica plantean una posibilidad adicional: que distintos agentes ejecuten tareas específicas, interactúen con otras herramientas e incluso soliciten información a otros sectores de la compañía.
El cambio, por lo tanto, no consiste simplemente en preguntarle algo a un chatbot. La tecnología puede pasar a formar parte de una cadena de trabajo.
“En muchos casos, la mejor alternativa puede ser usar la IA para que me desarrolle un script de Python para que se excluya a sí misma”, explicó Fuciños.
La idea detrás de esa definición es relevante: en determinados procesos, la IA puede utilizarse para construir una solución automatizada que luego funcione de manera más previsible y controlable.
Pero justamente allí aparece uno de los principales límites de la tecnología.
El problema de la caja negra: cuándo automatizar no alcanza
Una planilla de cálculo puede tener errores, pero su lógica es visible. Si una fórmula está correctamente construida, ante un determinado dato de entrada se obtiene un resultado previsible.
Con la inteligencia artificial, el escenario es diferente. Los modelos pueden producir respuestas incorrectas, inventar información o entregar resultados cuyo proceso de elaboración no siempre es sencillo de reconstruir.
En un área donde una equivocación puede derivar en intereses, multas y consecuencias reputacionales, ese riesgo adquiere otra dimensión.
“Hoy, yo no confiaría en una IA para que ella sola me haga todo un proceso sin incorporarle todo un ambiente de control que la rodee”, sostuvo Fuciños.
La respuesta, según explicó, no es frenar la adopción. Es diseñarla de otra manera. Una compañía puede tener un agente encargado de ejecutar una tarea, otro que revise el resultado y un tercero que coordine el funcionamiento del conjunto.
Ese modelo introduce además una cuestión que excede al área impositiva: la seguridad informática. Cuando los sistemas de IA se conectan con bases de datos, correos electrónicos, herramientas de oficina y otras plataformas, cada nueva conexión puede convertirse también en un nuevo punto de exposición.
La transformación tecnológica, entonces, no termina cuando una herramienta funciona. Recién empieza.
La nueva carrera por la eficiencia
La presión por incorporar IA ya atraviesa organizaciones de tamaños muy diferentes. Según Fuciños, hay desde pequeñas empresas que adoptaron herramientas de manera intensiva hasta grandes corporaciones que incluso comenzaron a impulsar su uso de manera generalizada entre sus equipos.
Pero esa velocidad también generó algunos problemas. El especialista relató casos de compañías que consumieron rápidamente los presupuestos destinados a herramientas de IA y quedaron atrapadas entre un proceso nuevo que todavía no era eficiente y un esquema anterior que ya habían abandonado.
La lección es sencilla: automatizar no necesariamente significa ser eficiente.
Por eso, la recomendación es comenzar por relevar los procesos existentes, identificar cuáles son los que más tiempo consumen y determinar dónde la tecnología puede generar un beneficio concreto.
Ahí aparecen los llamados quick wins: procesos que demandan muchas horas de trabajo pero cuya transformación tecnológica no requiere una inversión o desarrollo excesivamente complejo.
“Hay que establecer un cronograma donde primero analice, releve cuáles son todos los procesos que yo tengo”, explicó Fuciños. A partir de ese diagnóstico, la empresa puede definir dónde la IA puede aportar más y dónde todavía no conviene avanzar.
El objetivo final no es reemplazar personas por tecnología, sino modificar qué hacen esas personas.
Si una parte del equipo deja de dedicar horas a recopilar, ordenar y procesar información, puede concentrarse en tareas de análisis, planificación y generación de valor para el negocio.
El nuevo perfil de los profesionales de impuestos
La transformación tecnológica también está modificando las habilidades que buscan las compañías.
En Deloitte, explicó Fuciños, durante años la búsqueda de talento estuvo centrada principalmente en contadores. Con la evolución de las Tax Technologies, comenzaron a incorporarse perfiles vinculados con sistemas y análisis de datos.
El resultado es una tendencia hacia equipos multidisciplinarios: contadores trabajando junto a ingenieros, especialistas tecnológicos y analistas de datos.
La razón es que encontrar una persona que domine al mismo tiempo el mundo fiscal y el tecnológico no es sencillo. La solución, en muchos casos, consiste en combinar conocimientos.
“Encontramos que la mejor manera de dar respuesta a esta necesidad, que es mucho más grande que la disponibilidad de recursos, es a través del armado de equipos multidisciplinarios”, señaló.
En paralelo, también gana importancia el rol de los consultores y partners tecnológicos. En un mercado donde aparecen constantemente nuevas plataformas y soluciones, elegir la herramienta correcta puede ser tan importante como implementarla.
Para Fuciños, un consultor debería ser agnóstico respecto de la plataforma y ayudar a determinar cuál es la tecnología más adecuada para cada necesidad, en lugar de partir de una solución determinada.
Una revolución que recién empieza
La inteligencia artificial todavía está atravesando una etapa de aprendizaje. Pero, para Fuciños, el momento actual ya representa un punto de inflexión comparable con el que provocaron las planillas de cálculo décadas atrás.
El próximo paso será probablemente más fragmentado. En lugar de una única herramienta dominante, el mercado podría llenarse de soluciones específicas para resolver problemas concretos dentro de las organizaciones.
Eso abre oportunidades, pero también obliga a elevar el nivel de evaluación. Una solución puede funcionar correctamente y, aun así, ser ineficiente, consumir demasiados recursos o presentar vulnerabilidades de seguridad.
Por eso, la velocidad de la innovación tendrá que convivir con una nueva cultura de control.
“Creo que acá aplica el refrán de sin prisa, pero sin pausa”, resumió Fuciños.
La frase sintetiza el desafío que tienen hoy las áreas de impuestos: la IA ya no parece una tecnología que puedan darse el lujo de ignorar, pero tampoco una herramienta que puedan incorporar sin planificación.
El verdadero salto no estará solamente en automatizar más tareas. Estará en construir procesos capaces de combinar tecnología, conocimiento fiscal, datos y supervisión para que la eficiencia no termine pagando el precio del riesgo.