En esta noticia
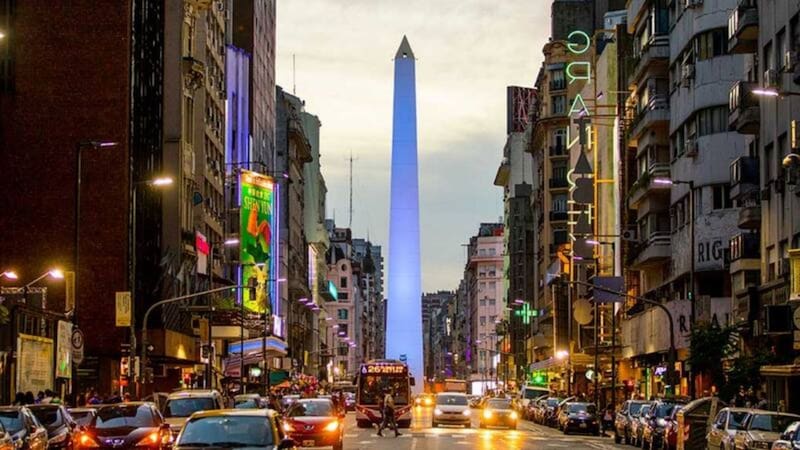
Comprar una vivienda en Buenos Aires tiene una paradoja que no aparece cuando se mira solamente el precio de las propiedades y que vuelve a las transacciones en mucho más onerosas que las que se producen en otras grandes urbes de América.
En términos de la relación entre el valor de una vivienda y los ingresos, la Ciudad no es la más cara de América.
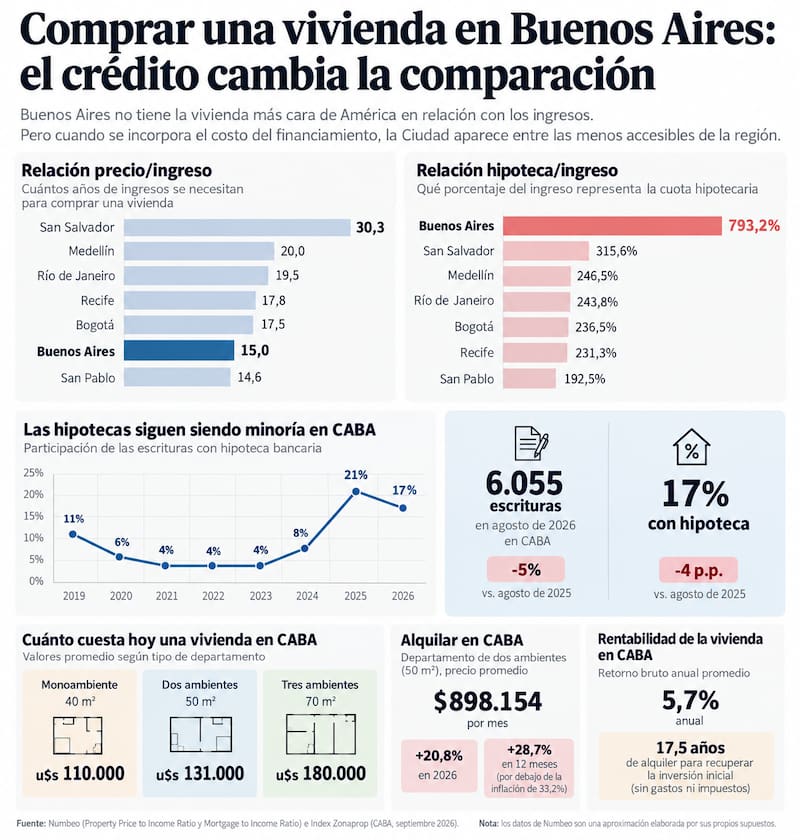
De hecho, Buenos Aires registra una relación precio/ingreso de 15,0 en el índice de Numbeo, por debajo de ciudades como San Salvador, Medellín, Río de Janeiro, Recife y Bogotá.
El problema aparece cuando entra en la cuenta el costo extra del financiamiento. En ese ranking, Buenos Aires se despega del resto de las principales ciudades de la región y, así, se muestra como una de las menos accesibles.
La relación entre el costo de una hipoteca y el ingreso llega a 793,2%, mientras que el índice de accesibilidad de Numbeo queda en 0,1. En Río de Janeiro, por ejemplo, la primera variable es de 243,8%; en Medellín, 246,5%; y en San Pablo, 192,5%.
La comparación con Nueva York muestra hasta qué punto cambia la fotografía cuando se mide el precio de la vivienda en relación con los ingresos.
Según los datos actuales de Numbeo, Buenos Aires tiene una relación precio/ingreso de 12,09, frente a 12,65 en Nueva York. Es decir, Buenos Aires resulta incluso algo más cara en relación con los ingresos locales que en Nueva York. La diferencia se vuelve todavía más marcada cuando se incorpora el financiamiento: la hipoteca representa un 692,1% del ingreso en Buenos Aires, contra 116,1% en Nueva York. De esta manera, Buenos Aires se convierte en una de las menos accesibles.
Los datos del mercado local aportan otra pieza para entenderla. En CABA, las escrituras volvieron a niveles de actividad mucho más altos que durante la pandemia, pero el crédito todavía representa una porción limitada de las operaciones.
Comprar una vivienda en Buenos Aires: el precio no es el más alto de América
El indicador de Numbeo compara el precio de una propiedad con los ingresos de los hogares. Cuanto mayor es el número, más años de ingresos requiere, en términos del índice, comprar una vivienda. Buenos Aires registra 15,0.
Por encima aparecen San Salvador, con 30,3; Medellín, con 20; Río de Janeiro, con 19,5; Recife, con 17,8; y Bogotá, con 17,5.
Es decir que, si solamente se mirara esta relación, Buenos Aires no estaría entre las ciudades más inaccesibles del continente. Además, el mercado porteño todavía no recuperó los máximos históricos de precios.
Según el último informe de Zonaprop, el departamento promedio en CABA se ubica en u$s 2.484 por metro cuadrado. El precio de publicación subió 0,3% en septiembre y acumula una mejora de apenas 1,4% en lo que va del año.
El valor actual, además, permanece 11,3% por debajo del máximo histórico de la serie.
Un monoambiente promedio de 40 metros cuadrados tiene un valor de unos u$s 110.000. Un departamento de dos ambientes y 50 metros cuadrados ronda los u$s 131.000, mientras que uno de tres ambientes y 70 metros cuadrados llega a unos u$s 180.000.
El crédito cambia completamente la cuenta para comprar una vivienda
Ahí aparece el dato más llamativo de Numbeo. La relación entre la hipoteca y el ingreso familiar alcanza 793,2% en Buenos Aires, contra 243,8% en Río de Janeiro, 246,5% en Medellín, 231,3% en Recife y 192,5% en San Pablo.
La diferencia es demasiado grande como para pasarla por alto. Numbeo construye este indicador a partir de los precios de vivienda, ingresos, tasas hipotecarias y otros supuestos. Por eso no equivale a decir que una cuota representa ocho veces el ingreso de una familia.
Lo que sí permite mostrar es que el costo del financiamiento tiene un peso mucho mayor en la cuenta de Buenos Aires que en las ciudades utilizadas como comparación.
La propia ficha de Buenos Aires de Numbeo muestra una tasa hipotecaria anual para un préstamo fijo a 20 años de 54,72%, aunque esos datos provienen de una muestra de 193 registros y 38 colaboradores.
Las hipotecas siguen siendo minoría en las escrituras de CABA
Los datos de Zonaprop permiten bajar esa fotografía internacional al mercado porteño.
En agosto de 2026 se realizaron 6.055 escrituras en la Ciudad, un volumen 5% inferior al de agosto de 2025, pero 3,8 veces superior al mínimo registrado en agosto de 2020. La participación de las operaciones con hipoteca, sin embargo, fue de apenas 17%. Y ese porcentaje fue cuatro puntos menor al de un año atrás.
La diferencia histórica es todavía más marcada.
Desde 2019, el peso de las escrituras con hipoteca bancaria había caído hasta niveles mínimos del 3%. A partir del segundo semestre de 2024 comenzó a recuperarse y llegó al 21% en agosto de 2025, antes de retroceder al 17% actual.
El mercado tiene vendedores que bajan los precios
En septiembre, el 27% de los departamentos publicados había sido retasado a la baja durante los seis meses anteriores. El descuento promedio aplicado en esas propiedades fue de 5,9%.
No todos los propietarios consiguen vender al precio inicialmente publicado y una parte del mercado está ajustando sus expectativas para encontrar comprador.
Al mismo tiempo, el precio promedio de los departamentos apenas avanzó 1,4% en dólares durante 2026. Eso genera una situación particular.
Hay propiedades que todavía se negocian con descuentos, pero eso no necesariamente significa que el comprador que depende del crédito pueda aprovecharlos.
Una rebaja del 5,9% sobre una propiedad de u$s 131.000, por ejemplo, reduce el precio en unos u$s 7.700.
Pero si el problema principal es conseguir el financiamiento para el resto, la rebaja no necesariamente alcanza para modificar la decisión de compra.
Alquilar tampoco quedó fuera de la ecuación
Según Zonaprop, el alquiler promedio de un departamento de dos ambientes y 50 metros cuadrados alcanza los $898.154 mensuales en CABA.
El valor subió 1,3% en septiembre y acumula un aumento de 20,8% en 2026. En los últimos 12 meses, la suba es de 28,7%, por debajo de la inflación acumulada de 33,2% y también del aumento del ICL, de 31,5%.
Esto significa que, al menos en el mercado de nuevos contratos relevado por Zonaprop, los alquileres vienen creciendo a un ritmo menor que la inflación.
La rentabilidad bruta anual de un departamento en CABA se mantiene en torno al 5,7%, según el índice. Eso implica unos 17,5 años teóricos de alquiler para recuperar la inversión inicial, sin considerar gastos, impuestos, vacancia, mantenimiento ni cambios de precios.
Lugano aparece con un retorno bruto estimado de 9,6%, Parque Patricios con 7,7% y Nueva Pompeya con 7,6%.
En el extremo opuesto están Núñez y Palermo, ambos en 4,6%, y Puerto Madero, con 3,2%.
La paradoja, entonces, es que el problema de acceso a la vivienda en Buenos Aires no puede medirse solamente por cuánto cuesta el metro cuadrado.
Para quien tiene el capital, el precio de entrada y la rentabilidad pueden ofrecer una cuenta. Para quien necesita financiar la compra, la tasa, el plazo, el anticipo y la relación entre cuota e ingreso pueden cambiar completamente el resultado.