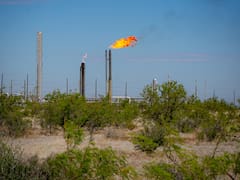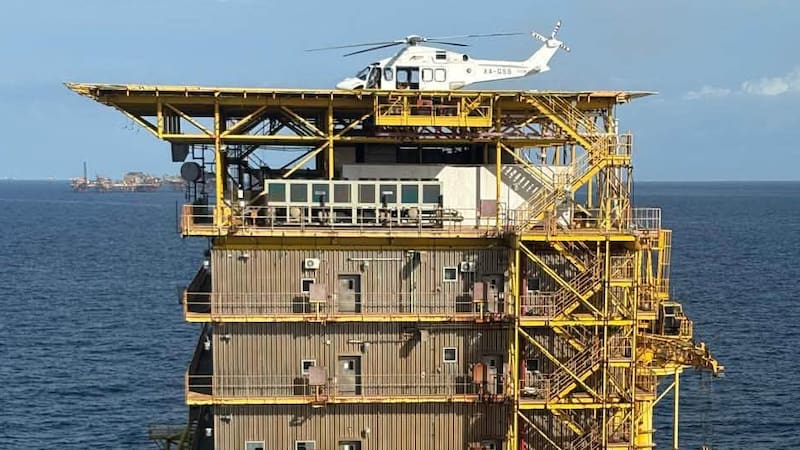

Para que México produzca 1.8 millones de barriles diarios de hidrocarburos líquidos y 5,000 millones de pies cúbicos diarios de gas, como marca la planeación energética del gobierno, habría que invertir alrededor de u$s 160,000 millones en los próximos 15 años. Y Casi u$s 110,000 millones de esa cifra saldrían de Pemex.
El problema, de acuerdo con un reporte del Instituto Internacional para el Desarrollo Sostenible (IISD), es que una parte considerable de ese dinero iría a campos que destruyen valor: desarrollarlos dejaría una pérdida neta de u$s 17,400 millones.
El estudio, La soberanía energética de México en la práctica, revisa campo por campo la cartera prospectiva del país con el UCube de Rystad Energy (versión de mayo de 2026), una de las bases de datos de referencia en la industria petrolera. El criterio es sencillo y lineal, según los autores: un campo es comercialmente inviable si su valor presente neto (VPN) es negativo a lo largo de su vida útil bajo el escenario estándar de Rystad, que supone un precio por barril de Brent de entre 70 y 100 dólares y un Henry Hub de entre 3.7 y 7.4 dólares por millar de pies cúbicos hasta 2040.
Crudo: la meta llega, pero tarde y con pérdidas
Según el análisis, los campos nuevos que sí son rentables aportarían apenas 32,000 barriles diarios en 2030 y unos 236,000 en 2035. Para acercarse a la meta de 1.8 millones de barriles, Pemex tendría que desarrollar campos con VPN negativo que, en conjunto, generarían una pérdida neta de u$s 11,800 millones y requerirían unos u$s 88,000 millones de inversión de capital, de los cuales cerca de 70,000 millones serían de la petrolera. Aun así, la producción rozaría la meta hasta 2035, cinco años después de lo previsto.
El punto de partida actual no ayuda. La producción de crudo cayó 35% en una década, de 2.27 millones de barriles diarios en 2015 a 1.47 millones en 2025, según cifras de la OPEP citadas en el reporte, y las reservas probadas alcanzan para unos 8.5 años de consumo nacional.

El reporte identifica los cinco campos no rentables más grandes: Zama Fase 2, Yopaat, Xaxamani, Saasil y Sayulita. Suman cerca de 1,000 millones de barriles descubiertos, con precios de equilibrio de entre 71.9 y 127 dólares por barril y un VPN combinado que resulta negativo por u$s -2,100 millones. Zama Fase 2, donde Pemex es socio mayoritario, concentra 647 millones de barriles y requeriría unos u$s 6,500 millones de inversión.
Gas: ni con los campos inviables se alcanza la meta
En gas, la brecha es mayor. Los campos nuevos rentables producirían 134 millones de pies cúbicos diarios en 2030 y 544 millones en 2035, frente a una meta de 5,000 millones. Si se suman también los campos inviables, la producción tocaría un máximo de 4,177 millones de pies cúbicos diarios en 2037, todavía por debajo del objetivo y siete años después de la fecha oficial. Alrededor de 78% de la producción de los campos nuevos en ese pico vendría de proyectos con VPN negativo. Desarrollarlos costaría unos u$s 41,300 millones de capital (u$s 24,700 millones a cargo de Pemex) y dejaría una pérdida neta de u$s -5,600 millones.
Hay un dato que complica todavía más la lógica de inversión: de acuerdo con el reporte, producir gas en México cuesta en promedio más que importarlo de Estados Unidos, de donde hoy llega 74% del gas que consume el país.
Un escenario que el propio estudio llama optimista
Los autores subrayan que las cifras se construyeron con supuestos favorables a la inversión petrolera. Con precios más bajos, consistentes con los escenarios de la Agencia Internacional de Energía, el panorama empeora: alrededor de 63 dólares por barril en el escenario de políticas declaradas y unos 36 dólares en el de compromisos anunciados. A ese último nivel, la mayoría de los campos que Rystad hoy considera viables dejaría de serlo.
La curva global de costos tampoco favorece a México. El crudo mexicano aún no desarrollado se ubica en el extremo caro de la oferta mundial, por encima de productores como Estados Unidos, Argentina o Brasil, lo que lo hace más propenso a volverse antieconómico antes de agotar su vida productiva.
Una petrolera con poco margen
El diagnóstico del IISD llega cuando Pemex tiene poco espacio para equivocarse. El reporte estima sus pasivos totales en u$s 230,000 millones al cierre de 2025, con unos u$s 19,000 millones de vencimientos en 2026. En mayo, Moody’s bajó la calificación soberana de México a Baa3 y S&P movió la perspectiva a negativa; ambas citaron el apoyo recurrente a Pemex entre los factores principales.
El plazo ya se movió
El estudio mide la cartera de Pemex contra las metas del Programa Sectorial de Energía (PROSENER) 2025-2030. Pero el 7 de septiembre la Secretaría de Energía publicó el Plan de Desarrollo del Sector Hidrocarburos (PLADESHi), que ya no se incluyó en el análisis. El nuevo plan fija mantener una producción estable de 1,800 miles de barriles diarios de líquidos hasta 2039 y una producción de gas cercana a 5,000 millones de pies cúbicos diarios hacia 2030, sostenida hasta 2039, según un resumen del despacho Greenberg Traurig.
El horizonte más largo le quita filo a una parte de la crítica, la del retraso en crudo. La otra parte queda intacta: un campo con VPN negativo pierde dinero sin importar el año en que se alcance la meta, y la fecha de 2030 para el gas se mantiene.
Lo que propone el IISD
El instituto no plantea abandonar el upstream, sino someterlo a una prueba fiscal y de seguridad energética: condicionar el apoyo público a nuevos proyectos a métricas de VPN y precio de equilibrio por campo, priorizar el mantenimiento y la recuperación en campos existentes cuando reduzcan importaciones a un costo razonable, y usar las revisiones anuales que exige la Ley de Planeación y Transición Energética para ajustar las metas a niveles y plazos realistas. El capital liberado, argumenta, rendiría más en transmisión eléctrica, renovables, almacenamiento y generación distribuida.
El propio documento reconoce sus límites. No aplica a las renovables el mismo análisis de VPN que a los campos petroleros, por falta de datos públicos, y advierte que Pemex y la CFE son algo más que una cartera de inversiones: son empleadores regionales y depósitos de conocimiento técnico cuyo valor no cabe en un cálculo de rentabilidad por proyecto. El IISD es, además, un think tank con una postura conocida a favor de eliminar los subsidios a los combustibles fósiles.