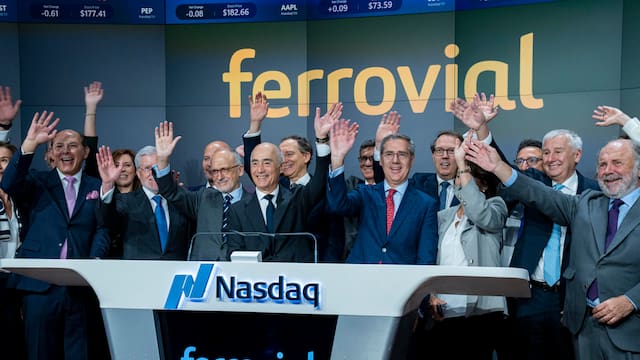
Ferrovial les hizo morder el polvo por tercera vez consecutiva a las principales empresas constructoras españolas. A las derrotas que les infligió a ACS y Sacyr en agosto cuando se adjudico la autopista I-24 de Tennessee, en este mismo mes dejó fuera en la República Checa a un consorcio participado por FCC -además del gigante francés Vinci- al alzarse con la concesión de pago por disponibilidad de la autopista D35.
El último hito tuvo lugar en Georgia, donde el grupo español ganó nuevamente el pulso a ACS, Acciona y Sacyr al ser seleccionado para desarrollar los carriles exprés de la I-285 East en la zona metropolitana de Atlanta.
Se trata de un proyecto de colaboración público-privada, promovido por el Departamento de Transporte de Georgia (GDOT, por sus siglas en inglés) y la Autoridad Estatal de Carreteras y Autopistas, con un valor estimado de construcción de 8.900 millones de dólares (unos 8000 millones de euros).
A esto se le suma un importe de concesión 23.600 millones (21.065 millones de euros), más 515 millones (417,5 millones de euros) de reembolso de costes al estado. En definitiva, de lo que se está hablando es de un negocio de 33.015 millones de dólares, que en euros equivalen a 29.368 millones.
La multinacional española, que participó en la puja liderando el consorcio Top End Mobility Group, del que también forma parte Tikehau Star Infra, fortalece su posición en el estado sureño de Estados Unidos en el que está presente desde hace más de una década, como recordó Ignacio Madridejos, consejero delegado de Ferrovial.
Opinión que comparte Renta 4 al afirmar que esta gran adjudicación de managed lanes en Estados Unidos, a sólo dos meses de la I-24 de Tennessee, Ferrovial refuerza el liderazgo en un negocio con capacidad para fijar tarifas y da visibilidad a su división de construcción desde 2028.
En cuanto al proyecto, el consorcio se ocupará de la Fase 1, en el marco de un acuerdo a largo plazo. Dicha fase incluye aproximadamente 33,8 kilómetros de carriles exprés, así como conexiones que resultarán clave entre la I-285, la I-85 y la SR 400.
Adicionalmente, GDOT colaborará en exclusiva con Top End Mobility Group para avanzar en la ejecución de las próximas fases de los carriles exprés de la I-285 East. Una vez completadas todas las fases, el proyecto proporcionaría aproximadamente 60,35 kilómetros de nuevos carriles exprés en cada sentido, que conectarán importantes centros empresariales, laborales y residenciales en los condados de Fulton y DeKalb.
Ferrovial, imbatible en el negocio de las autopistas
La apuesta de la constructora por hacerse con la mayor cantidad de concesiones de autopistas está siendo sumamente exitosa. De hecho, basta con recordar que la empresa que lidera Rafael del Pino opera la mejor concesión de una autopista del mundo, la 407 ETR de Toronto (Canadá).
De regreso a Estados Unidos, Ferrovial suma entre sus activos a la autopista I-66, ubicada en el estado de Virginia, a la que se le suma NTE y LBJ, ambas en Texas. A ellas se le añade I-77, esta última en Carolina del Norte.
Por otra parte, si comparamos el valor de la adjudicación de la autopista de Georgia, el precio se acerca notablemente a los 34.000 millones de dólares comprometidos en la I-24 de Nashville, en Tennessee, desde ayer recurrida ante los tribunales por sus derrotadas: ACS y Acciona.
Por último, hay que mencionar la inversión comprometida por Ferrovial en República Checa para la autopista D35 de pago por disponibilidad, que asciende a 3000 millones de euros.
Las dudas del mercado
Renta 4 comenta que el mercado se está centrando en la financiación y pone en duda los retornos de los proyectos. “Entre ambos proyectos suman unos 18.100 millones de dólares de construcción y más de 48.000 millones de valor de concesión ofertado, muy por encima de las ofertas de los competidores”.
Con todo, recuerda el banco de inversión, la compañía sostuvo que no necesitará ampliar capital y que financiará el equity con los dividendos de sus activos, manteniendo el rating BBB. “El capital requerido, el calendario de pagos y la rentabilidad no se conocerán hasta el cierre financiero”, destaca.
Lo cierto es que a corto plazo, para Renta 4 la cotización seguirá condicionada por la falta de visibilidad sobre el capital y la rentabilidad para el accionista. A medio plazo, sigue, el valor dependerá de que los retornos respondan a lo anunciado por la compañía (TIR de doble dígito en la I-24).
“Aunque el aumento de competencia en los concursos de este tipo de activos pueda suponer una reducción de los altos rendimientos obtenidos en activos similares en el pasado, seguimos confiando en la capacidad del grupo para generar valor para el accionista a largo plazo y en la capacidad del balance para hacer frente a las inversiones, por lo que pensamos que las recientes caídas en la cotización, cercanas al 30% desde los máximos de junio, ofrecen una atractiva oportunidad para posicionarse de cara al largo plazo”, afirma.
Así las cosas, la entidad financiera reitera su recomendación de “sobreponderar” con un precio objetivo de 60 euros la acción, muy por encima de los 44 euros a los que cotiza en el parqué madrileño.
Para Bankinter, si bien la adjudicación de la I-285 East en la zona metropolitana de Atlanta es una noticia positiva y en línea con la estrategia de la compañía de expansión en un mercado de elevada calidad y potencial de crecimiento como Estados Unidos, la entidad alerta de que la nueva concesión se une a la adjudicación de la I-24 de Tennessee el pasado agosto por unos 34.000 millones de dólares, lo que podría seguir lastrando el valor en el corto plazo.
“En primer lugar, porque las ofertas del consorcio de Ferrovial en ambos casos fue sustancialmente superiores a las de sus competidores (conjuntamente alcanzaron los 66.000 millones de dólares), y por otra parte por las necesidades de financiación por parte de la matriz de Ferrovial para las aportaciones necesarias de capital en ambos proyectos, que estimamos en al menos 6000 millones de euros frente a una posición de caja en la matriz de 1800 millones en 2026”, alertan los expertos de la entidad.
“Aprovecharíamos posibles correcciones en el corto plazo para tomar posiciones”. Desde Bankinter argumentan esta posición en que los activos concesionales son de elevada calidad y potencial de crecimiento. Incluso, con asunciones conservadoras de tráfico, “los activos seguirían creando valor para la compañía”.
Al igual que sus colegas de Renta 4, los expertos de Bankinter destacan que Ferrovial acumula un -21,3% de caída acumulada en el año, “un castigo excesivo a nuestro juicio”.