En esta noticia
En una jornada marcada por el descenso del Ibex 35, Enagás es el valor que mas sube con un 1,43% gracias a los resultados de los nueve primeros meses del año. La compañía, referente en infraestructuras energéticas, obtuvo un Beneficio Después de Impuestos (BDI) de 204,1 millones de euros de enero a septiembre. Esta cifra incluye el efecto positivo de la venta del 40% de Enagás Renovable.
El beneficio recurrente después de impuestos alcanzó los 195,8 millones, “en línea para cumplir el objetivo anual de alrededor de 235 millones”, ratificó la empresa. Enagás también ratificó el objetivo de Ebitda que se situó en 491,5 millones de euros, “con lo que evoluciona positivamente para alcanzar la meta de 620 millones previsto para el ejercicio”.
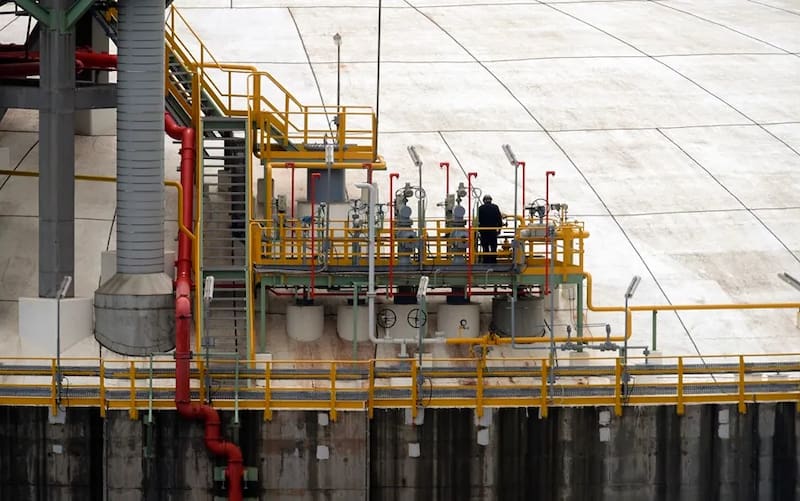
Así pues, estos resultados reflejan el impacto de Marco Regulatorio 2021-2026 sobre los ingresos regulados de la compañía (-45,1 millones de euros), parcialmente compensado por la contribución de otros ingresos como la entrada en operación del buque ‘Alisios LNG’ que aportó 5,4 millones y el efecto de la consolidación de la compañía de fibra óptica Axent que sumó otros 5,9 millones.
Con estos números sobre la mesa, Enagás aseguró que avanza según lo previsto para alcanzar sus objetivos anuales ya que cuenta con un balance sólido, compatible con su prioridad de ofrecer una retribución atractiva y sostenible a los accionistas, y con mantener la política de dividendo de 1 euro por acción.
Contribución de las sociedades participadas
En conjunto aportaron 145,8 millones de euros al Ebitda, un 23,9% más que los 117,7 millones de euros registrados en el mismo periodo de 2025, principalmente por la ampliación de la capacidad del gasoducto Trans Adriatic Pipeline (TAP) y por la adquisición del 31,5% del operador francés Teréga, completada el 30 de julio.
Gracias a la efectividad del Plan de Eficiencia de la compañía, los gastos operativos recurrentes se situaron en 213,4 millones de euros, un descenso del 0,4% con respecto a los de los nueve primeros meses de 2025. Enagás aclaró que se espera que a final de año estos gastos estén en línea con lo previsto, esto es un 1,5% más.
Por su parte, el coste financiero de la deuda bruta mejoró del 2,2% a 30 de septiembre de 2025, al 2,1% a 30 de septiembre de 2026. La compañía tiene más del 80% de su deuda a tipo fijo, con una vida media de 3,9 años.
Opinión de los analistas
Bankinter celebra que los resultados estén por encima del consenso y el equipo gestor mantiene las guías de año. También destaca la contribución de las filiales internacionales aumenta un 8% en los primeros nueve meses del año, por lo que tras estos resultados el banco mantiene la recomendación de compra.
Argumenta, además, que el el grupo volverá a crecer en resultados en 2027 gracias a la mejora en el Retorno Financiero y a los nuevos incentivos para el siguiente periodo regulatorio 2027-2032. A lo que suma una menor incertidumbre y riesgo de su inversión en Perú tras las resoluciones favorables del Ciadi.
Asimismo, los analistas del banco destacan que la adquisición del 31,5% de Teréga (segundo operador del sistema de transporte de gas en Francia) tendrá un impacto positivo en cash flow en el medio plazo; como también la oportunidad a medio/largo plazo que suponen las inversiones en hidrógeno verde, “aunque con probables retrasos en su puesta en marcha”.
Desde Bankinter concluyen que la empresa presenta una atractiva rentabilidad por dividendo, que sitúa en un 6% a los precios actuales.
Al igual que Bankinter, Renta 4 también subraya que las cifras (incluye el Ebitda) superaron sus previsiones. La firma explica que, aunque los ingresos comparables se reducen como consecuencia del impacto del marco regulatorio, esta evolución se vio más que compensada por los trabajos de sellado de Castor y por otros ingresos vinculados a la entrada en operación del buque ‘Alisios LNG’ y a la consolidación de la compañía de fibra óptica Axent.
El banco de inversión añade el logro de un resultado financiero ligeramente mejor de lo previsto, lo que permitió que el beneficio neto también supere las estimaciones de la empresa.
Renta 4 reitera su recomendación de ‘sobreponderar’, con un precio objetivo de 20,30 euros por acción, y señala como próximos catalizadores el arbitraje de TGP y la regulación del hidrógeno.
Dividendo atractivo y sostenible
Por último, Banco Sabadell espera un sesgo positivo en la acogida de las cuentas y mantiene su recomendación de ‘sobreponderar’. Con todo, la entidad catalana rebaja ligeramente su precio objetivo hasta 18,90 euros por acción, desde los 19,04 euros anteriores, después de retrasar en sus estimaciones las inversiones en hidrógeno hasta 2031, frente a 2030 previamente.
Banco Sabadell considera que la combinación de una regulación del gas más favorable, una elevada generación de caja, la solidez financiera, unas necesidades limitadas de inversión orgánica a corto plazo y la opcionalidad a largo plazo del hidrógeno aportan visibilidad al dividendo.
En concreto, los analistas de la entidad mantienen su apuesta por el valor ante el potencial que todavía le atribuye y un dividendo que considera atractivo y sostenible, de 1 euro por acción y una rentabilidad próxima al 6%.