En esta noticia
El mercado de deuda argentino está repleto de siglas que para muchos inversores resultan difíciles de descifrar. Bonos, letras, LECAPs, CER, dólar linked o BOPREAL son solo algunos de los instrumentos que ofrece.
Sin embargo, todos son mecanismos mediante los cuales el Estado o determinadas entidades se financian a cambio de comprometerse a devolver el dinero en una fecha futura y pagar un rendimiento al inversor.
Comprender cómo funciona cada activo es clave para tomar decisiones informadas, ya que no todos funcionan de la misma manera. No es lo mismo invertir a una tasa fija en pesos que buscar cobertura frente a la inflación o una eventual devaluación. Por eso, antes de invertir, conviene conocer qué ofrece cada instrumento y cuáles son los riesgos que implica.
Qué es un bono y qué diferencia hay con una letra
En términos generales, tanto los bonos como las letras forman parte de la renta fija. Se trata de instrumentos emitidos por gobiernos o empresas para obtener financiamiento.
La principal diferencia entre ambos está en el plazo. Mientras las letras suelen emitirse a menos de un año y generalmente pagan el capital y los intereses al vencimiento. Funcionan como un préstamo de corto plazo.
Los bonos, en cambio, tienen una duración mayor a un año. Habitualmente pagan intereses de forma periódica, cada tres o seis meses, y devuelven el capital al llegar la fecha de vencimiento.
LECAPs
Las Letras Capitalizables del Tesoro, más conocidas como LECAPs, son hoy uno de los instrumentos más utilizados por el Gobierno para financiarse en moneda local a corto plazo.
Se trata de letras en pesos a tasa fija, generalmente con vencimientos de 30, 60 o 90 días. Su característica principal es que el inversor cobra el capital y los intereses al final.
Por sus plazos acotados, suelen utilizarse para administrar excedentes de pesos y buscar una renta superior a la de los fondos money market.
Bonos y letras CER
Los instrumentos ajustados por CER están diseñados para quienes buscan cobertura frente a la suba de precios.
Su funcionamiento es relativamente simple: pagan una tasa de interés más la variación del Coeficiente de Estabilización de Referencia (CER), indicador que replica la evolución de la inflación.
La principal ventaja es la cobertura inflacionaria. Sin embargo, estos instrumentos presentan un rezago, ya que “te pagan la inflación de hace 45 días”, explicó Bernués.
Dólar linked
Los bonos dólar linked fueron muy populares durante los períodos en los que el mercado anticipaba una salto devaluatorio.
Estos títulos se negocian en pesos, pero su rendimiento está vinculado a la evolución del dólar oficial.
No pagan dólares ni equivalen a una inversión dolarizada. Su función es otorgar cierta cobertura en caso de una devaluación.
Bonos hard dollar
Los hard dollar son títulos emitidos bajo legislación local o extranjera que, a diferencia de los bonos dólar linked sí permiten obtener rendimientos directamente en dólares.
Dentro de este grupo se encuentran algunos de los instrumentos más negociados por los inversores argentinos, como los bonos soberanos utilizados.
La rentabilidad dependerá del precio al que se compre el bono y del rendimiento que ofrezca al momento de la inversión.
La posibilidad de entrar con pesos, dólar MEP o CCL y obtener rendimientos vinculados al dólar los convierte en una herramienta atractiva para muchos inversores. En ese universo, el especialista destaca particularmente al AL30.
Bonos duales
Los bonos duales combinan dos mecanismos de rendimiento distintos y pagan el que resulte más conveniente para el inversor.
Actualmente existen emisiones que comparan una tasa fija con una Tasa Mayorista de Argentina (TAMAR) y reconocen la que haya generado un mejor resultado durante la vida del instrumento. “Si la TAMAR fue del 2% y la tasa fija del 1%, te pagan el 2%”, explicó Bernués.
Dentro de las opciones recomendadas, el especialista destaca el Bono del Tesoro Nacional en Pesos a Tasa Dual (TTD26).
Bonos BADLAR
Los títulos atados a BADLAR tienen una tasa variable vinculada al rendimiento promedio de los plazos fijos de más de un millón de pesos del sistema financiero.
Su comportamiento está directamente relacionado con la evolución de las tasas de interés.
Si las tasas suben, estos bonos suelen ofrecer rendimientos más altos. Si bajan, la renta disminuye. “Si la tasa sube, cobrás más. Si baja, menos”, sintetizó Bernués.
Por esa razón suelen ser utilizados por inversores que consideran que las tasas van a subir. Entre las opciones destaca el BDC28.
BOPREAL
Los Bonos para la Reconstrucción de una Argentina Libre (BOPREAL) fueron lanzados originalmente para atender la deuda comercial acumulada de importadores y los pagos de dividendos que habían quedado restringidos por las regulaciones cambiarias.
Estos títulos fueron emitidos por el Banco Central y pagan en dólares.
Actualmente cotizan en el mercado secundario y pueden ser adquiridos por cualquier inversor.
BONTE
Los BONTE representan una incorporación reciente al mercado local. Se trata de bonos en pesos a tasa fija que no ajustan por inflación ni por la evolución del dólar.
Una de sus principales características es que fueron diseñados para captar fondos de inversores internacionales. Los inversores del exterior ingresan dólares al país para suscribir estos títulos y, a cambio, reciben un instrumento cuyo capital y rendimiento están expresados en pesos.
De esta manera, asumen el riesgo de la evolución de la economía argentina y del tipo de cambio durante el plazo de la inversión.
Cómo interpretar la curva de rendimientos
Además de analizar cada instrumento por separado, Bernués recomienda mirar la denominada “curva de rendimientos”.
Se trata de una herramienta que muestra cuánto rinden los bonos según sus distintos vencimientos.
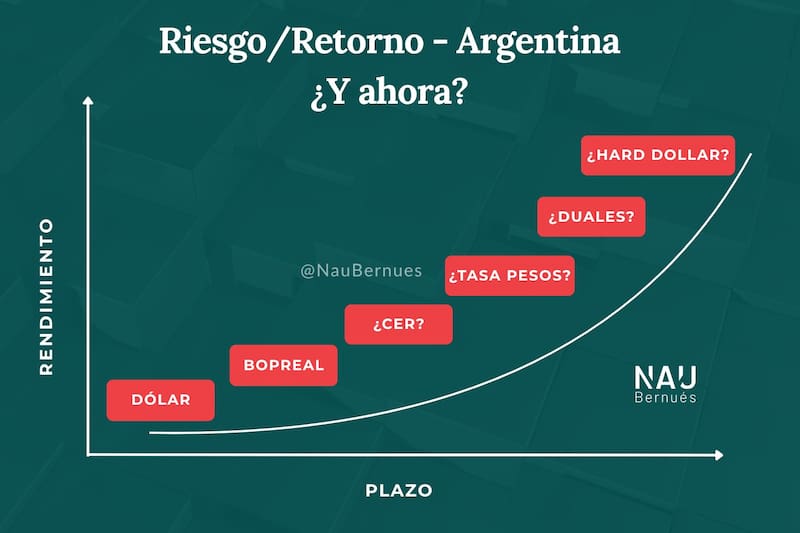
Cuando los títulos de largo plazo ofrecen tasas más altas que los de corto plazo, se habla de una curva normal. En cambio, cuando los bonos de corto plazo rinden más que los largos aparece una curva invertida, un fenómeno que suele asociarse a incertidumbre económica o expectativas de desaceleración.
La lectura de esa curva también permite detectar qué anticipa el mercado. Si los bonos CER ganan atractivo, puede ser una señal de preocupación por la inflación. Si se valorizan los dólar linked, podría reflejar un escenario de devaluación. Cuando suben los BADLAR, implica tasas más elevadas.
La pregunta clave antes de invertir
A la hora de elegir entre bonos, letras, CER, dólar linked o instrumentos en dólares no existe una respuesta universal.
La decisión dependerá del horizonte de inversión, la tolerancia al riesgo y la visión que tenga cada inversor sobre variables como la inflación, el tipo de cambio o las tasas de interés.
Por eso, antes de comprar cualquier activo, la pregunta central no es cuál es el mejor instrumento del mercado, sino qué escenario económico se busca cubrir y cuánto riesgo se está dispuesto a asumir para hacerlo.