
En esta noticia
El crédito hipotecario comenzó a recuperar impulso en la Argentina, después de varios meses de retroceso. La baja de las tasas y el nuevo fondeo dispuesto por el Gobierno para financiar préstamos a largo plazo mejoraron las condiciones de oferta, pero el acceso a la vivienda propia sigue condicionado por una serie de obstáculos que exceden la posibilidad de afrontar una cuota mensual. Los precios de los inmuebles, denominados mayoritariamente en dólares, la dificultad para acumular ahorros y las exigencias de los bancos mantienen a buena parte de los hogares fuera del mercado.
La distancia entre los ingresos y el valor de las propiedades también modificó el perfil de quienes alquilan. Ya no se trata solamente de jóvenes que postergan la compra de su primera vivienda o de familias de menores recursos: cada vez más hogares de ingresos medios y altos permanecen en el mercado de alquileres, aun cuando cuentan con empleo registrado y cierta estabilidad económica.
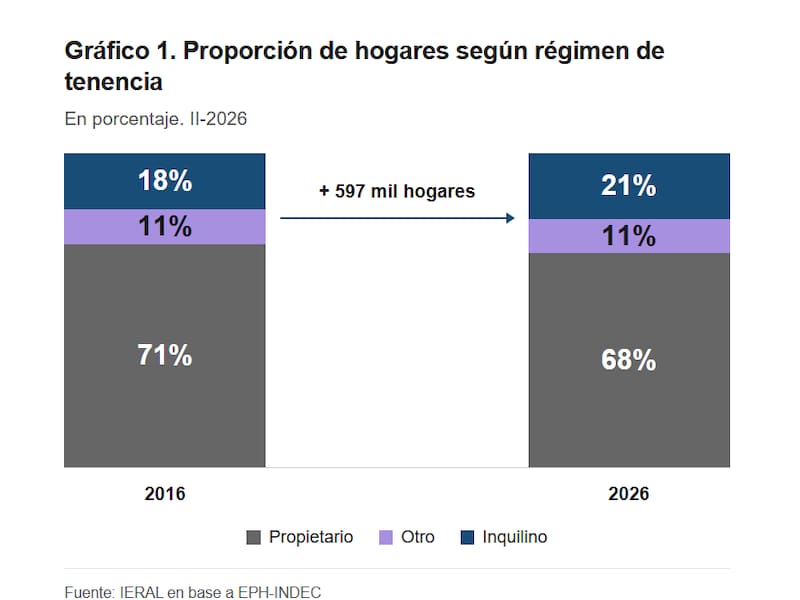
Un informe de la Fundación Mediterránea, elaborado por el Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), identificó ese cambio a partir de los datos de la Encuesta Permanente de Hogares (EPH) del INDEC. Entre 2016 y 2026, la proporción de propietarios cayó del 71% al 68% en los aglomerados urbanos relevados, mientras que la de inquilinos aumentó del 18% al 21%. La variación equivale a casi 600.000 hogares inquilinos adicionales.
Alquileres: la vivienda propia se aleja incluso para los sectores de mayores ingresos
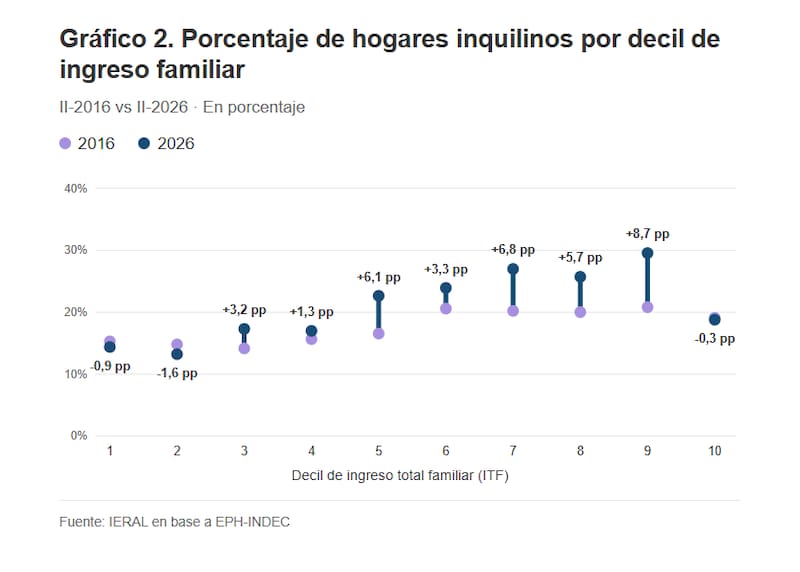
El dato más relevante del trabajo es que el crecimiento de los hogares inquilinos no se distribuyó de manera uniforme entre los distintos niveles de ingreso. Mientras que en los deciles más bajos la proporción se mantuvo prácticamente estable, los mayores aumentos se registraron en los estratos medios y altos.
La tendencia muestra que contar con ingresos relativamente elevados ya no garantiza el acceso a una vivienda propia. La distancia entre los salarios, percibidos mayoritariamente en pesos, y las propiedades, que se cotizan habitualmente en dólares, dificulta la acumulación del ahorro necesario para concretar una compra. La pérdida de poder adquisitivo y las sucesivas devaluaciones profundizaron esa brecha, incluso entre familias que tienen capacidad de generar ingresos, sostiene el IERAL.
Las barreras también alcanzan a quienes tienen una inserción laboral formal. Según el IERAL, uno de cada tres asalariados privados registrados que son jefes de hogar alquila. Si se incluye a quienes todavía viven con sus padres, menos de la mitad reside en una vivienda propia dentro de un hogar independiente.
El fenómeno tiene, además, una dimensión generacional. Los hogares encabezados por personas de entre 30 y 49 años pasaron de representar el 49% del total de inquilinos en 2016 al 57% en 2026. Ese grupo explica cerca del 77% del aumento de los hogares que alquilan durante la década.
La postergación de la compra también se observa al analizar cada franja etaria. Entre los hogares encabezados por personas de 40 a 49 años, la proporción de inquilinos pasó del 17,5% al 23,9%. En los de 30 a 39 años, aumentó del 31,8% al 35,7%. En cambio, los menores de 30 años redujeron su participación dentro del universo de inquilinos, del 25% al 19%.

El alquiler, por lo tanto, se prolonga más allá de los primeros años de vida adulta. Ya no es solamente una etapa previa a la compra o una alternativa mientras los jóvenes buscan independizarse: también alcanza a personas que llegan a los 40 años sin haber conseguido acceder a una propiedad.
La expresión “generación inquilina” también ganó circulación en España, donde el sociólogo e investigador del Consejo Superior de Investigaciones Científicas (CSIC) Javier Gil publicó en 2026 el libro Generación inquilina. Un nuevo paradigma de vivienda para acabar con la desigualdad. Su trabajo analiza cómo la posibilidad de acceder a una propiedad depende cada vez más del patrimonio familiar y de la capacidad de heredar, en lugar de los ingresos obtenidos a través del trabajo. Aunque responde a una realidad inmobiliaria diferente, el concepto permite poner en perspectiva una transformación que también aparece en las estadísticas argentinas.
Créditos hipotecarios: el problema no es solamente la cuota, sino reunir el anticipo
La recuperación del financiamiento todavía no alcanza para revertir las dificultades de acceso. Según el Banco Central (BCRA), los préstamos hipotecarios crecieron 3,8% real en octubre y acumularon un incremento interanual del 28,6%. Sin embargo, esa evolución corresponde al saldo de los créditos vigentes y no equivale a la cantidad de nuevas hipotecas otorgadas.
La información del Instituto de Estadística y Registro de la Industria de la Construcción (IERIC) permite observar esa otra dimensión. En septiembre, los desembolsos hipotecarios habrían alcanzado los $435.567 millones, según datos provisorios, con una suba mensual del 18,3%. Aun así, el monto permaneció 12,6% por debajo del registrado en igual mes de 2025.
En ese escenario, el IERAL advierte que incluso cuando existe financiamiento bancario, comprar una propiedad requiere disponer de un ahorro previo para cubrir el anticipo, que habitualmente representa entre el 25% y el 30% del valor del inmueble. Sin crédito, el comprador debe reunir el valor total de la vivienda.
Para muchos hogares, entonces, el obstáculo no necesariamente está en afrontar la cuota mensual, sino en reunir el capital inicial antes de solicitar el préstamo.
El esfuerzo de ahorro varía considerablemente según el lugar de residencia. Para una vivienda de dos ambientes, un asalariado privado registrado que destina el 20% de su salario mensual a ahorrar necesita, en promedio, 6,4 años para reunir el anticipo. El cálculo del IERAL comprende nueve aglomerados urbanos que representan el 73% de los hogares urbanos relevados.
La brecha territorial es amplia: en Mendoza y Neuquén el plazo ronda los cinco años, mientras que en Córdoba y Santa Fe supera los seis. En Misiones llega a 9,6 años. Es decir, según el lugar de residencia, reunir el capital inicial puede demandar casi el doble de tiempo.
El problema también aparece en las condiciones que exigen las entidades financieras. Una simulación del IERIC para la compra de una propiedad de u$s 100.000, con un préstamo que financie el 75% del valor y un plazo de 30 años, requiere un ahorro previo de u$s 25.000. Además, el ingreso familiar necesario se ubica entre $3.720.000 y $4.734.000, según se acrediten o no los haberes en el banco. De acuerdo con el análisis, esos niveles de ingresos corresponden a los deciles 9 y 10 de la distribución.
Si el plazo del préstamo se reduce a 20 años, el ingreso familiar requerido sube a un rango de entre $4.156.000 y algo más de $5.000.000. En ese escenario, el acceso queda restringido al 20% de los hogares con mayores ingresos.
El financiamiento hipotecario y el desafío de los préstamos a largo plazo
La reconstrucción del crédito hipotecario aparece como una condición necesaria para revertir la tendencia. Los préstamos a 20 o 30 años requieren fuentes de financiamiento de largo plazo, una dificultad estructural para un sistema bancario que capta depósitos predominantemente de corto plazo.
En ese contexto, el Gobierno puso en marcha en septiembre un programa para canalizar hasta $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES hacia el financiamiento hipotecario. El mecanismo consiste en licitar depósitos bancarios ajustados por UVA, cuyos recursos deben destinarse a nuevos créditos para primera vivienda.
Los préstamos vinculados con el programa tienen una tasa máxima de UVA más 7,5% nominal anual y un plazo mínimo de 15 años. En las dos primeras licitaciones, realizadas en septiembre y octubre, se adjudicaron $400.000 millones a distintas entidades financieras.
La iniciativa apunta a resolver parte del descalce de plazos que limita la capacidad de los bancos para ofrecer hipotecas de largo alcance. El propio IERAL considera que la utilización de recursos del FGS constituye un avance que debe sostenerse y profundizarse, siempre que se preserven la seguridad y la rentabilidad de los fondos previsionales.