En esta noticia
El mercado financiero argentino comenzó a incorporar desde ya las elecciones presidenciales de 2027.
Y aunque el escenario macroeconómico todavía muestra fortalezas como el superávit comercial, la desaceleración inflacionaria y el equilibrio fiscal, los inversores ya se preguntan cuánto y cómo podría cambiar el programa económico durante el próximo mandato.
En ese contexto, Quinto recomienda modificar la composición de las carteras en dólares de la siguiente manera: menos bonos soberanos de largo plazo y mayor exposición a obligaciones negociables (ON) de compañías con buenos fundamentos y al Bopreal Serie 4.
La recomendación no parte necesariamente de un escenario de crisis, sino de una evaluación sobre la relación entre el beneficio potencial y la pérdida posible.
Para la firma, comprar bonos soberanos cuando el riesgo país se encuentra en niveles relativamente bajos ofrece una ecuación cada vez más asimétrica.
Si el programa económico se consolida, los títulos públicos todavía podrían subir. Pero si aumenta la incertidumbre política o se deterioran las variables macroeconómicas, las pérdidas podrían ser considerablemente mayores.
El riesgo electoral ya empezó a impactar en los bonos
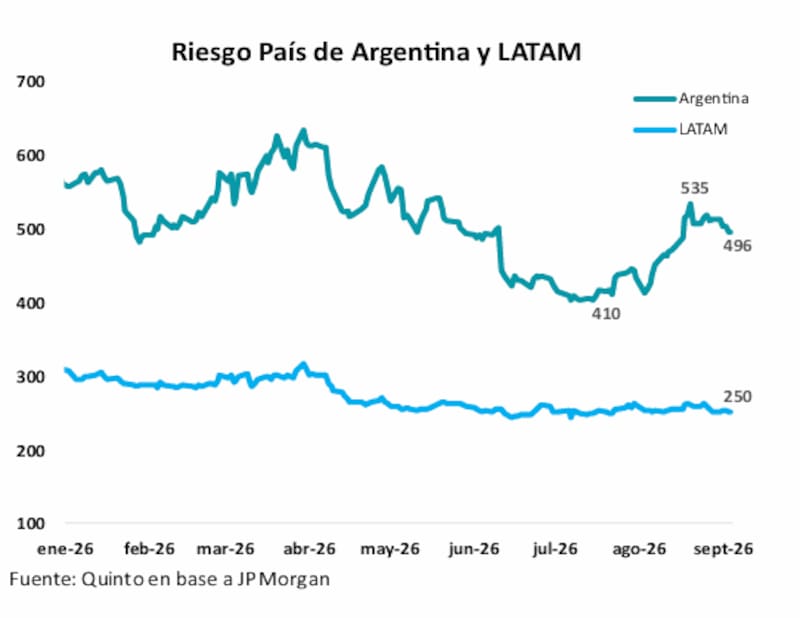
Durante agosto, el riesgo país argentino alcanzó un máximo de 535 puntos básicos y se alejó del mínimo local registrado en julio. El movimiento resulta relevante porque no respondió a un deterioro generalizado de los mercados emergentes.
Según el informe mensual de Quinto, la prima de riesgo promedio de América Latina se mantuvo estable alrededor de los 250 puntos básicos. Esto indica que el aumento del indicador argentino respondió principalmente a factores locales.
La firma identifica dos causas.
- La primera fue la desaceleración de las compras de reservas del Banco Central. Después de haber adquirido un promedio de u$s 103 millones diarios durante julio, la autoridad monetaria redujo ese ritmo a solo u$s 39 millones por día en agosto.
Esto implica una caída cercana al 62% en la velocidad de acumulación, una señal que el mercado sigue con atención porque las reservas son uno de los principales indicadores utilizados para evaluar la capacidad futura de pago de la deuda.
- El segundo factor fue político. Quinto advierte que la cercanía del debate electoral de 2027 comenzó a reavivar las dudas sobre la continuidad y sostenibilidad del esquema económico.
El mercado no está anticipando necesariamente un cambio de rumbo, pero sí comenzó a exigir una compensación mayor frente a esa posibilidad. En otras palabras, la incertidumbre electoral volvió a incorporarse gradualmente en el precio de los bonos.
Por qué reducir los soberanos largos
El principal argumento de la estrategia es que los bonos soberanos largos ofrecen un potencial de suba limitado frente al daño que podría provocar un escenario adverso.
En el escenario favorable planteado por la firma, la Argentina lograría consolidar el proceso de desinflación, fortalecer el balance del Banco Central, sostener el resultado fiscal y obtener un respaldo electoral suficiente para garantizar la continuidad del programa económico.
Si se cumplieran esas condiciones, el riesgo país podría acercarse a los niveles del resto de América Latina. Una compresión de la prima impulsaría los precios de los bonos soberanos y permitiría obtener ganancias de capital.
Sin embargo, el recorrido no estaría exento de riesgos. Quinto advierte que, ante un escenario político o económico desfavorable, el riesgo país podría superar los 1.500 puntos básicos. Un salto de esa magnitud tendría un impacto especialmente fuerte sobre los bonos largos, debido a su mayor sensibilidad frente a cambios en las tasas y en la percepción de riesgo.
“Comprar en niveles de riesgo país relativamente bajos supone un riesgo muy asimétrico”, sostiene el equipo de estrategia de la firma.
La idea central es que, desde los valores actuales, el potencial positivo de los soberanos depende de que varias condiciones favorables se cumplan simultáneamente.
En cambio, un deterioro en cualquiera de ellas: reservas, situación fiscal, inflación o expectativas electorales, podría provocar una corrección significativa.
Por ese motivo, Quinto recomienda “acotar la exposición a bonos soberanos del tramo largo”.
Más obligaciones negociables en la cartera
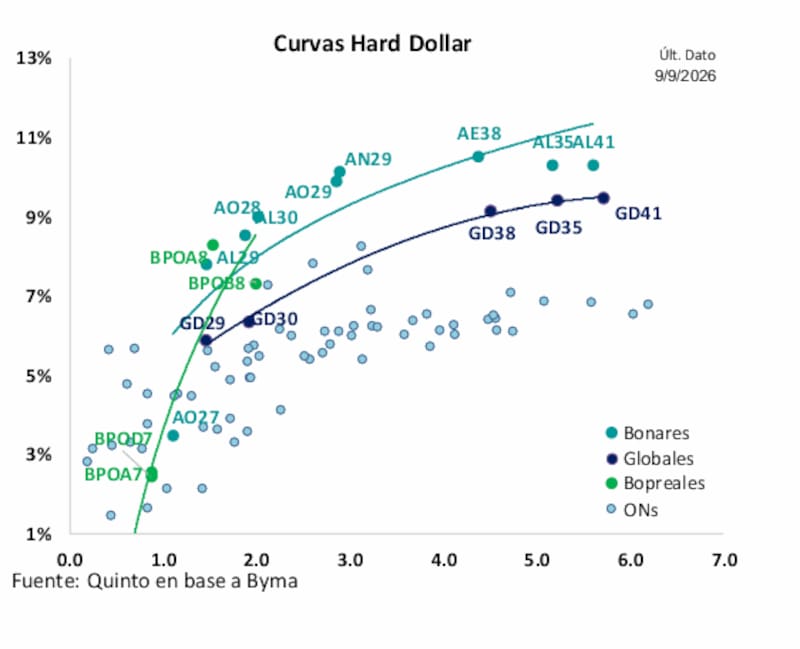
Frente a esa asimetría, la firma prioriza bonos corporativos de compañías con buenos fundamentos. Es decir, obligaciones negociables emitidas por empresas con capacidad de generación de caja, balances sólidos y recursos suficientes para atender sus compromisos financieros.
El documento no identifica ON particulares ni presenta una cartera concreta de instrumentos. La recomendación es general y obliga a analizar cada emisor, vencimiento y estructura de deuda antes de invertir.
La preferencia por las ON responde a que el riesgo corporativo no depende exclusivamente de la capacidad de pago del Tesoro nacional. Una empresa exportadora o generadora de dólares puede contar con ingresos propios para cancelar sus obligaciones, incluso en un escenario de mayor volatilidad soberana.
Esto no elimina los riesgos. Las ON argentinas también están expuestas a cambios regulatorios, restricciones cambiarias, condiciones sectoriales y eventuales dificultades de refinanciamiento. Además, el comportamiento de sus precios puede verse afectado por un aumento general del riesgo país.
Pero una compañía con buenos fundamentos puede ofrecer una fuente de repago más identificable que la de un soberano condicionado por el calendario político y las necesidades fiscales.
La estrategia requiere, por lo tanto, ser selectivo. No alcanza con comprar cualquier bono corporativo por el solo hecho de que sea una ON. La calidad crediticia del emisor, su nivel de endeudamiento, la moneda en la que genera ingresos y el calendario de vencimientos pasan a ser variables centrales.
El Bopreal que funciona como alternativa defensiva
Además de las ON, Quinto destaca al Bopreal Serie 4 como una opción para atravesar el aumento de la incertidumbre política.
Estos instrumentos fueron emitidos por el Banco Central, una característica que, según la firma, hace que el mercado los perciba con menor riesgo relativo que a los bonos del Tesoro. La distinción cobra importancia porque el vencimiento de la Serie 4 se producirá durante el próximo mandato presidencial.
Quinto también resalta una particularidad de la Serie 4A: puede utilizarse para cancelar impuestos ante ARCA. Esa utilidad impositiva le proporciona una demanda adicional y, en opinión de la firma, le otorga “un carácter defensivo excepcional”.
La posibilidad de aplicar el bono al pago de impuestos funciona como una fuente alternativa de valor. El instrumento no depende únicamente de la expectativa de cobrar dólares al vencimiento o de venderlo en el mercado, sino que posee una utilidad concreta frente al fisco.
No obstante, el Bopreal tampoco está libre de riesgo. Continúa expuesto al Banco Central, a las condiciones regulatorias y al riesgo general de la Argentina. La recomendación de Quinto debe interpretarse en términos relativos: la firma lo considera más defensivo que un bono soberano largo, no equivalente a un activo sin riesgo.