En esta noticia
- Por qué aparecieron oportunidades en las obligaciones negociables
- Los nueve bonos corporativos seleccionados por One618
- YPF, la oportunidad que dejó el riesgo político
- Vista Energy: crecimiento acelerado, pero liquidez ajustada
- Pampa Energía suma una nueva apuesta industrial
- TGS: el balance más defensivo
- Pluspetrol ofrece más tasa, pero también mayor deuda
- Dos bonos para inversores dispuestos a asumir más riesgo
La incertidumbre política volvió a sentirse en el mercado argentino, pero también abrió una oportunidad para los inversores que buscan retornos en dólares.
La reciente ampliación de las tasas de las obligaciones negociables dejó a varios bonos corporativos con retornos superiores a los de empresas comparables de América Latina, aun cuando sus emisores mantienen balances sólidos y una elevada capacidad de pago.
Esa es la principal conclusión de un análisis elaborado por One618 para clientes. La firma considera que volvió a aparecer valor, especialmente en el tramo corto y medio de las curvas corporativas, después de que el riesgo político castigara las cotizaciones y elevara sus rendimientos.
El argumento central es que el mercado comenzó a incorporar una prima mayor por la proximidad del proceso electoral de 2027, aunque todavía no se observa un deterioro generalizado en las condiciones financieras de las empresas.
Por el contrario, varias de las compañías seleccionadas presentan ingresos vinculados al dólar, bajos niveles de endeudamiento, buena cobertura de intereses y proyectos que podrían ampliar su capacidad de generación de divisas.
Por qué aparecieron oportunidades en las obligaciones negociables
Los bonos corporativos argentinos no se encuentran aislados del riesgo soberano. Cuando aumenta la incertidumbre económica o política, también suelen caer sus precios, incluso cuando la capacidad de pago de las empresas no cambia.
Esta relación explica parte de la oportunidad detectada por One618. El mercado elevó la prima exigida a los activos argentinos, pero algunas compañías llegan a este escenario con fundamentos considerablemente más sólidos que los del propio Estado nacional.
En la mayoría de los casos seleccionados, los rendimientos se ubicaban entre 7% y 7,7% anual en dólares al momento del informe. Los bonos de mayor riesgo, correspondientes a EDEMSA y MSU Green, ofrecían tasas superiores al 10%.
El premio también resulta visible en la comparación regional. Las obligaciones negociables de petroleras argentinas como YPF, Vista Energy, Pluspetrol y Pampa Energía ofrecían rendimientos superiores a los bonos de Petrobras, mientras que TGS pagaba una tasa mayor que distintas compañías de servicios públicos de Brasil y Chile.
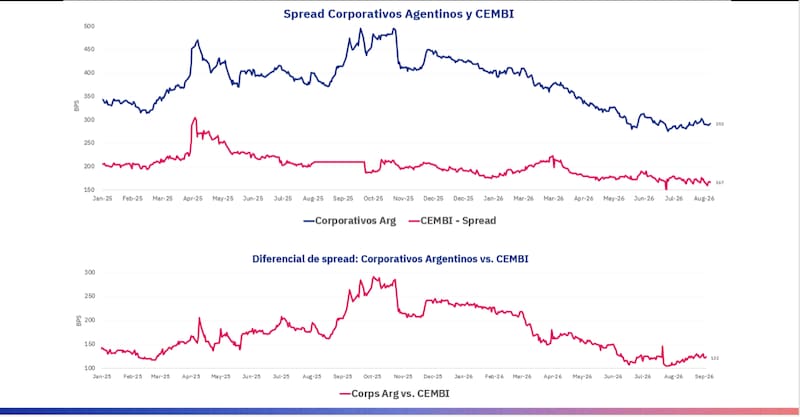
La diferencia no respondería exclusivamente a la calidad crediticia de los emisores. Una parte importante refleja el riesgo soberano, la incertidumbre regulatoria y la posibilidad de una mayor volatilidad durante el próximo ciclo electoral.
Los nueve bonos corporativos seleccionados por One618
La lista incluye compañías energéticas, una empresa inmobiliaria y dos alternativas de mayor riesgo dentro del sector eléctrico.
- YPF 8,75% con vencimiento en 2031: rendimiento aproximado de 7,34%.
- Pluspetrol 8,5% con vencimiento en 2032: rendimiento cercano a 7,48%.
- Vista Energy 8,5% con vencimiento en 2033: retorno estimado de 7,09%.
- TGS 8,5% con vencimiento en 2031: rendimiento aproximado de 7,01%.
- PCR 8,5% con vencimiento en 2034: tasa cercana a 8,65%.
- Pampa Energía 7,75% con vencimiento en 2037: rendimiento estimado de 7,62%.
- IRSA 8% con vencimiento en 2035: retorno aproximado de 7,56%.
- MSU Green 9,75% con vencimiento en 2036: rendimiento cercano a 10,10%.
- EDEMSA 9,75% con vencimiento en 2033: tasa aproximada de 10,55%.
YPF, la oportunidad que dejó el riesgo político
YPF sobresale dentro del segmento corto y medio. Su curva comenzó a incorporar una prima política mayor, lo que provocó una ampliación de sus rendimientos y acercó sus tasas a las de compañías con niveles superiores de endeudamiento.
One618 considera que esa corrección abrió un punto de entrada atractivo porque los indicadores financieros de la petrolera mejoraron durante el segundo trimestre de 2026.
La compañía alcanzó un resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones de aproximadamente u$s 2.800 millones durante el período, un récord trimestral y un nivel 70% superior al segundo registro más alto de su historia.
Al mismo tiempo, la relación entre deuda financiera neta y resultado operativo descendió desde 1,9 veces al cierre de 2025 hasta 1,6 veces en el primer trimestre y 1,3 veces en el segundo.
La petrolera también se beneficia del crecimiento de la producción en Vaca Muerta y de la venta de activos convencionales. Sin embargo, ingresa en una etapa que requerirá inversiones sustanciales.
El proyecto Argentina LNG, impulsado junto con Eni y XRG, contempla desembolsos por aproximadamente u$s 51.000 millones. Su objetivo es desarrollar una cadena integrada para exportar el gas de Vaca Muerta en forma de gas natural licuado.
La iniciativa podría generar ingresos cercanos a u$s 10.000 millones anuales durante dos décadas, aunque su tamaño también plantea desafíos financieros y de ejecución.
Vista Energy: crecimiento acelerado, pero liquidez ajustada
Vista Energy combina una fuerte expansión productiva con una mejora gradual de su apalancamiento. Durante el segundo trimestre, su producción aumentó 32% interanual y alcanzó aproximadamente 156.100 barriles equivalentes de petróleo diarios.
Su deuda financiera neta se redujo desde 1,7 veces su resultado operativo en el primer trimestre hasta 1,4 veces. La conducción de la compañía apunta a llevar ese indicador hacia una vez al cierre de 2026.
Además, Vista presenta uno de los márgenes operativos más elevados entre las compañías analizadas. Cerca del 67% de sus ingresos se transforma en resultado operativo antes de depreciaciones y amortizaciones.
El punto de atención está en la liquidez de corto plazo. La empresa presenta un ratio corriente inferior a una vez y su caja no llega a cubrir completamente la deuda que vence durante los próximos doce meses. El crecimiento, además, exige niveles elevados de inversión.
Pampa Energía suma una nueva apuesta industrial
Pampa Energía mostró una mejora significativa durante el segundo trimestre: sus ventas aumentaron 53% interanual y su resultado operativo avanzó 75%.
Su endeudamiento se mantiene contenido. La deuda neta equivale aproximadamente a una vez su resultado operativo, mientras que prácticamente todos sus compromisos financieros vencen después de los próximos doce meses.
La compañía también aprobó la inversión final para construir una planta de urea en Bahía Blanca, proyecto que demandará alrededor de u$s 2.700 millones.
La iniciativa permitirá utilizar el gas producido por Pampa en Vaca Muerta y aprovechar su integración con el negocio eléctrico. Una vez operativa, la planta podría generar ingresos anuales cercanos a u$s 1.000 millones.
Para los acreedores, la inversión presenta dos caras: amplía las fuentes futuras de ingresos, pero también eleva las necesidades de capital durante la etapa de construcción.
TGS: el balance más defensivo
Transportadora de Gas del Sur aparece entre los créditos más sólidos del universo corporativo argentino. La compañía registra una posición de caja neta cercana a u$s 353 millones y su resultado operativo cubre casi nueve veces los intereses financieros.
Además, cuenta con ingresos relativamente estables y vinculados al transporte y procesamiento de gas, lo que reduce su exposición directa a la actividad económica doméstica.
Su principal proyecto requerirá alrededor de u$s 3.000 millones para ampliar la producción y exportación de líquidos derivados del gas natural. La iniciativa podría generar ingresos por u$s 1.200 millones anuales y un resultado operativo adicional cercano a u$s 700 millones cuando alcance plena capacidad.
El desembolso podría llevar temporalmente el apalancamiento hacia tres veces. Aun así, TGS comienza el ciclo de inversiones desde una posición financiera considerablemente más sólida que la mayoría de sus pares.
Pluspetrol ofrece más tasa, pero también mayor deuda
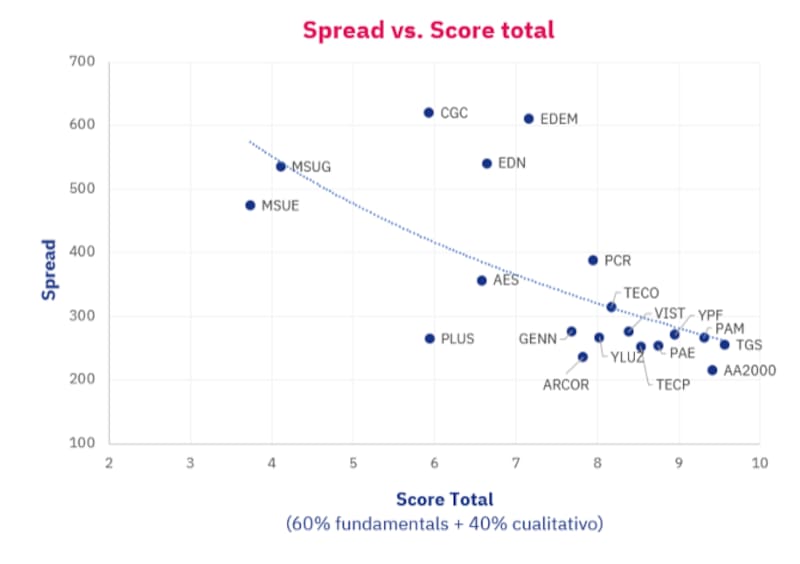
El bono de Pluspetrol con vencimiento en 2032 ofrece un rendimiento superior al de YPF y Vista. Ese premio compensa un nivel de apalancamiento más elevado y una etapa de crecimiento intensiva en inversiones.
La deuda neta de la compañía equivale aproximadamente a 3,3 veces su resultado operativo. Es uno de los registros más altos entre las grandes petroleras analizadas.
La expectativa es que el indicador comience a descender a medida que aumente la producción de los activos adquiridos y mejore la generación de caja. Hasta entonces, el bono ofrece un carry atractivo, pero con mayor sensibilidad ante eventuales problemas operativos o financieros.
Dos bonos para inversores dispuestos a asumir más riesgo
Los mayores rendimientos de la selección corresponden a MSU Green y EDEMSA. En ambos casos, las tasas superiores al 10% reflejan riesgos específicos que no aparecen con la misma intensidad en las grandes petroleras.
MSU Green atraviesa una etapa de crecimiento luego de incorporar nuevos activos. Sus ingresos aumentaron 67% interanual y su resultado operativo avanzó 57%.
Sin embargo, su apalancamiento continúa siendo elevado: la deuda financiera neta representa aproximadamente 8,6 veces su resultado operativo. La reducción de ese indicador depende del aumento de la capacidad solar, de los sistemas de almacenamiento con baterías y de la generación de ingresos contratados.
El bono posee una estructura garantizada, pero sigue siendo una alternativa para perfiles agresivos.
EDEMSA presenta el problema inverso. La distribuidora eléctrica de Mendoza mantiene un endeudamiento bajo y una posición de liquidez cómoda, pero obtiene ingresos en pesos mientras una parte de sus obligaciones está denominada en dólares.
Las tarifas contemplan ajustes por inflación y tipo de cambio, aunque esos incrementos pueden aplicarse con retraso. Una devaluación abrupta podría generar un descalce temporal, deteriorar el resultado financiero y provocar pérdidas contables.