¿Qué tienen en común la transición verde, la explosión de la IA, la carrera por la inversión militar y el boom de infraestructura en los países en desarrollo de alto crecimiento?
Todas están entre las megatendencias más importantes de la economía mundial. Y todas están amenazadas por un problema que se avecina: un faltante global de cobre.
La excelente conductividad del metal lo vuelve central para casi todos los aspectos de la historia de la energía baja en carbono, desde los paneles solares hasta los autos eléctricos. El cobre también es vital para los centros de datos de IA, tanto para los equipos que albergan como para la energía que los mantiene en funcionamiento. Lo mismo vale para el equipamiento militar cada vez más sofisticado que los gobiernos se apuran por adquirir en un escenario geopolítico volátil.
En pocas palabras, la demanda de cobre está iniciando un ascenso épico. Y las perspectivas de oferta están lejos de seguirle el ritmo.
En un informe publicado esta semana, investigadores de BloombergNEF expusieron la magnitud del problema del cobre y advirtieron sobre un “enorme faltante de largo plazo” a partir de 2028. Se prevé que la oferta proyectada quede un 8% por debajo de la demanda en 2035, y un 44% en 2050.
La investigación se suma a advertencias similares sobre grandes déficits de oferta inminentes de otras fuentes, entre ellas la Agencia Internacional de Energía.
Jonathan Price, director ejecutivo de la gran productora de cobre Teck, dio un pronóstico aún más crudo en la Cumbre de Metales y Minería FT Live de la semana pasada, al prever un faltante de oferta de alrededor del 30% en 2035.
¿Por qué las mineras no aumentan la oferta para satisfacer la demanda? Parte del problema, señaló Price, es cuánto tiempo le lleva a este sector hacer algo así. “Construir un centro de datos puede llevar seis meses”, dijo. “Descubrir, obtener los permisos y construir una nueva mina puede llevar 15 años”.
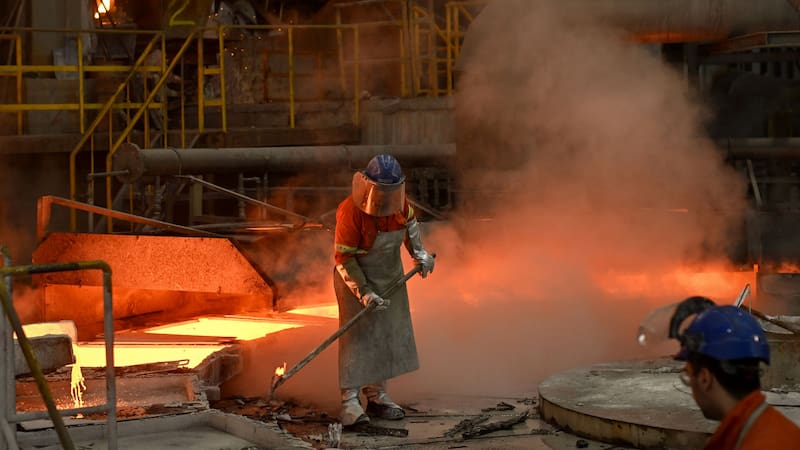
De hecho, muchas mineras de cobre tienen dificultades incluso para mantener la producción en sus yacimientos existentes, muchos de los cuales están en operación desde hace décadas y enfrentan una calidad del mineral en declive. En relación con la escala de la demanda, están poniendo en producción poquísimas minas nuevas, o “greenfield”, tras haber recortado el trabajo para encontrarlas y desarrollarlas durante las últimas dos décadas.
Ese giro, según analistas de Wood Mackenzie, fue en gran medida una respuesta a la presión de inversores institucionales con aversión al riesgo, que prefieren que las compañías sigan exprimiendo los yacimientos existentes, y que encuentren eficiencias a través de fusiones, como la próxima unión de Teck con Anglo American, en lugar de hacer grandes apuestas por minas nuevas.
No ayuda que algunos de los recursos sin explotar más ricos estén en países que se perciben como de alto “riesgo político”, como la República Democrática del Congo. Los grupos mineros chinos vienen mostrando un mayor apetito por ese tipo de proyectos, pero todavía no a una escala que encamine la oferta para equiparar la demanda.
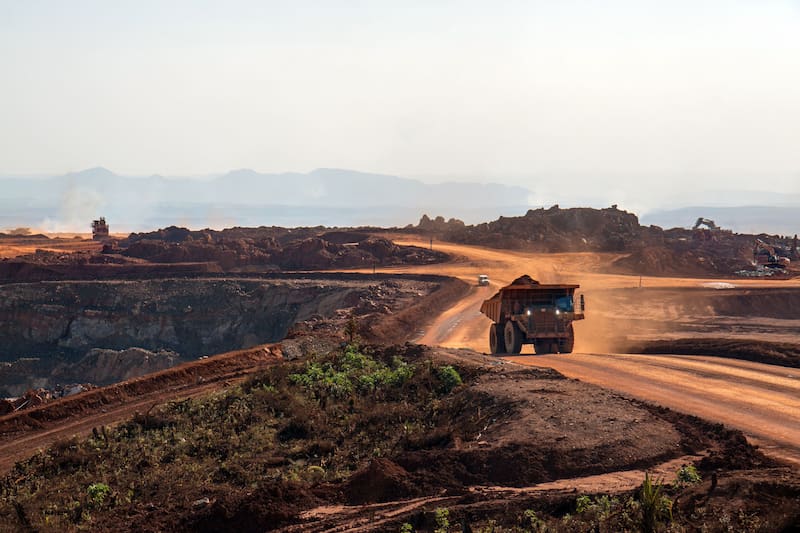
Si bien el ajuste en la oferta todavía no golpeó de lleno, los precios del cobre ya vienen en una carrera exuberante: el mes pasado, el precio en la Bolsa de Metales de Londres alcanzó un nuevo récord de u$s 14.875 por tonelada, un 76% más que a comienzos de 2024. Los precios, en tendencia alcista desde 2020, se vieron empujados aún más este año por la crisis del Estrecho de Ormuz, que recortó el suministro desde Medio Oriente del azufre que se usa en la extracción de cobre. Otro factor fue la especulación sobre los próximos aranceles al cobre de la administración Trump, que impulsó el acopio por parte de compradores estadounidenses nerviosos.
Si la demanda de cobre crece con la fuerza proyectada, esto podría ser apenas un anticipo de las subas de precios por venir. Price sonó satisfecho ante esa perspectiva y dijo que el desajuste entre oferta y demanda configuraba una “perspectiva de mercado de largo plazo muy constructiva”.
Constructiva para los accionistas de Teck, quizás. Pero el resultado obvio de un faltante de oferta grande y prolongado es que buena parte de la demanda potencial quedará insatisfecha. Sin duda, los hyperscalers de IA pagarán lo que haga falta para asegurarse de que sus centros de datos se construyan y tengan energía, pese a la escasez de cobre. El impacto sobre el ritmo y el costo de la transición energética, sobre todo en los países en desarrollo, podría ser más significativo.