En esta noticia
El banco estadounidense JP Morgan analizó la estructura tributaria de Argentina y señaló el carácter distorsivo que le genera al país delegar su potestad tributaria en los distintos niveles de gobierno (nación, provincias y municipios). El gigante de Wall Street apuntó contra el impuesto más distorsivo del sistema tributario: Ingresos Brutos.
“Es aplicado por cada una de las 24 provincias con alícuotas que, en general, oscilan entre el 1% y el 5% y, dado que grava cada etapa de la cadena de transacciones sin permitir un crédito pleno por los insumos, su carga efectiva se acumula a medida que los bienes y servicios avanzan a lo largo de la cadena productiva”, señaló un informe del departamento de investigación económica al que accedió El Cronista.
El diagnóstico de JP Morgan coincide con la visión de los especialistas en tributación, que a menudo critican la distorsión que genera Ingresos Brutos, ya que su impacto se potencia en cada una de las etapas de producción.
“Una empresa con operaciones en varias provincias debe inscribirse en el impuesto sobre los Ingresos Brutos, hacer el seguimiento de las alícuotas y normas propias de cada jurisdicción y lidiar con un tributo que se traslada en cascada a lo largo de la cadena de valor, en lugar de ofrecer un crédito fiscal pleno por los insumos, como en el caso del IVA”, precisó la entidad.
Las provincias y la Ciudad de Buenos Aires son las encargadas de definir, a través de sus respectivos códigos fiscales, qué actividades quedan alcanzadas, quiénes están exentos y cuáles son las alícuotas aplicables.
Además del tributo en sí, otro de los problemas de Ingresos Brutos se vincula con los regímenes de retención y percepción, que obligan a los contribuyentes a adelantar el pago del impuesto antes de que se configure la obligación tributaria.
Precisamente, la multiplicidad y superposición de estos regímenes constituyen una de las principales causas de la generación de saldos a favor de difícil o lento recupero, según la jurisdicción.
El estudio también remarca la incidencia de otros impuestos. En el caso de Ganancias —coparticipable—, se aplican alícuotas del 25%, 30% y 35% sobre las utilidades imponibles. A esto se suma una retención del 7% sobre los dividendos distribuidos a accionistas no residentes. Entre los impuestos coparticipables también figura el IVA, cuya alícuota general es del 21%.

El equipo de investigación económica menciona que el impuesto al cheque grava cada movimiento con una alícuota del 0,6%, tanto para los débitos como para los créditos.
Cabe recordar que este gravamen fue impulsado en 2001 por el exministro de Economía, Domingo Cavallo, en un contexto en el que la Convertibilidad enfrentaba el deterioro de la recaudación fiscal. Si bien fue creado con carácter de emergencia y por el plazo de un año, todavía continúa inmerso dentro del sistema tributario local.
Un sistema complejo compensado por el RIGI
El gobierno de Javier Milei impulsó, a través de la Ley Bases, el Régimen de Incentivo para Grandes Inversiones (RIGI), un esquema que busca atraer inversiones nacionales y extranjeras superiores a u$s 200 millones en sectores estratégicos como la minería, la energía, el petróleo y el gas, entre otros.
Según cifras oficiales, el RIGI cuenta con 23 proyectos aprobados, que representan una inversión total de u$s 49.766 millones. En paralelo, otros 24 proyectos permanecen en evaluación, con inversiones previstas por u$s 159.480 millones.
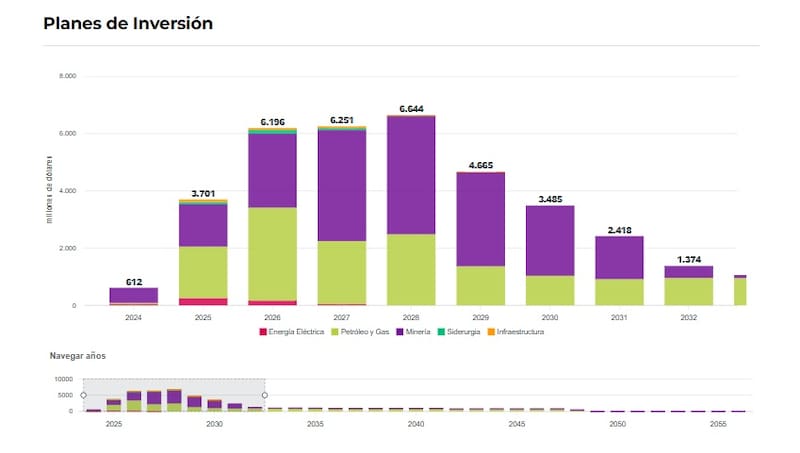
Al respecto, JP Morgan destacó que Argentina evidencia “cómo los incentivos a la inversión pueden compensar parcialmente un sistema tributario que, de otro modo, resulta gravoso”. En particular, el gigante de Wall Street hizo hincapié en que las reformas recientes se centraron en la estabilidad regulatoria y en la atracción de capitales.
“El Gobierno impulsa una agenda de desregulación agresiva orientada a reactivar la inversión privada, reducir las cargas administrativas, ampliar la producción energética y minera y reconstruir la estabilidad macroeconómica. Para los proyectos de gran escala en minería, energía, GNL e infraestructura, la puesta en marcha del RIGI puede terminar siendo más importante que la carga tributaria legal en sí misma, ya que aborda uno de los obstáculos tradicionales a la inversión en el país: la incertidumbre respecto de las futuras normas tributarias, aduaneras y cambiarias”.
Entre los incentivos más destacados del RIGI se encuentra la reducción de la alícuota de Ganancias al 25% para los Vehículos de Proyecto Único (VPU). A su vez, las empresas que ingresen al régimen podrán amortizar de forma acelerada los bienes muebles y la infraestructura que necesiten para la operación.
Los beneficiarios también pueden acceder a la devolución de los saldos a favor del IVA en un plazo máximo de tres meses y al cómputo del 100% del impuesto sobre débitos y créditos bancarios como crédito para el pago de Ganancias, entre otras ventajas fiscales.
“La credibilidad del régimen se ve reforzada por la incorporación de mecanismos de arbitraje internacional directamente en el marco legal, lo que brinda a los inversores una capa adicional de protección frente a cambios adversos de política a lo largo de la vida de un proyecto”, concluyó el documento.