En la semana proliferaron nuevos datos para comprender el devenir de la economía argentina: suba del desempleo, caída del nivel de actividad, aumento de la capacidad ociosa en la industria y aceleración de la inflación mayorista.
La conclusión es evidente, la economía se quedó sin nafta y la aritmética puede marcar que en este tercer trimestre del año ya estemos transitando una leve recesión técnica. Sin embargo, el presupuesto para el 2027 presentado en el Congreso mantiene el optimismo y baliza una economía mucho más dinámica para los próximos meses y años.
En el segundo trimestre del año la actividad cayó 0,6% respecto al primero. Si vuelve a caer en el tercero, la economía estaría en una recesión técnica, aunque leve. Hasta el momento, los datos de julio y agosto no traen buenas noticias.
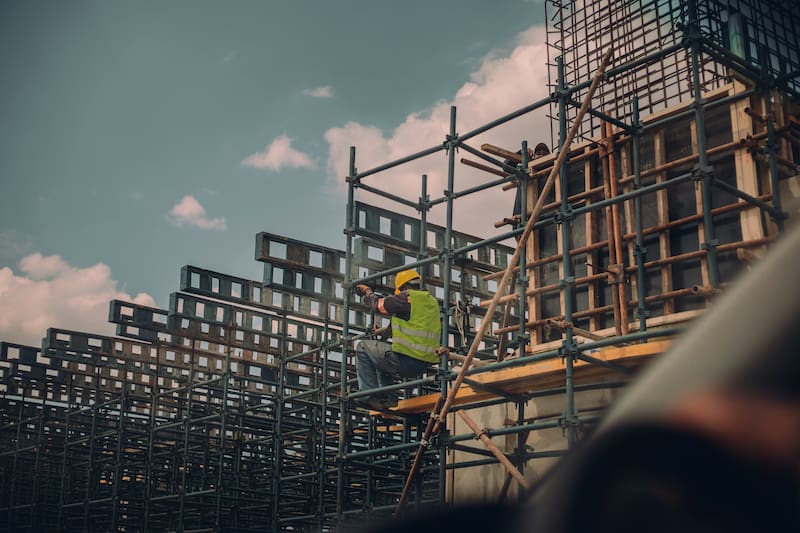
Desde Analytica proyectamos que la economía se contrajo más de 1% en julio respecto a junio, mientras el INDEC ya informó que dos sectores clave como la industria y la construcción bajaron en promedio 5% y 4,5% su producción respectivamente. A su vez, agosto tampoco dejó una foto muy diferente, cayeron la recaudación del IVA-DGI y el crédito al sector privado, entre otros.
Lógicamente aún no hay datos de septiembre, aunque la aceleración de la inflación en alimentos y bebidas deja menos margen para pensar una fuerte recuperación en el ingreso disponible de las familias y, por esa vía, del consumo y la inversión. En ese contexto, desde Analytica mantenemos nuestra proyección de inicio de año, la economía cerraría 2026 con un crecimiento inferior al 2%.
A pesar de ese escenario poco alentador, el presupuesto indica que la economía crecería 3% en 2026. Para ello es necesario que en el segundo semestre la actividad económica aumente al 3,8% interanual, dado que alcanzó 2,2% en los primeros seis meses del año.
Según las estimaciones oficiales, se produciría de la mano de una fuerte recuperación en el comercio y en la industria, hasta promediar el año con subas del 2,6% y 0,8%. El problema es que estamos lejos de esos guarismos, el entramado industrial acumula pérdidas por 2,6% a julio mientras el comercio se mantiene estancado. ¿Hay indicadores que anticipen una recuperación de esa magnitud en los próximos meses? No están a la vista.
A excepción de las exportaciones, el resto de los componentes de la demanda —consumo privado, inversión y gasto público— cayeron en el segundo trimestre respecto de los primeros tres meses del año. Y en la comparación interanual el consumo pasó de crecer al 3,1% a apenas 0,4%.
Es difícil estimar que pueda crecer 4,5% en el segundo semestre para alcanzar la proyección del presupuesto, al igual que la inversión que debería hacerlo al 7,4% para finalizar con una caída del 2,1%.
Los obstáculos son claros. En primer lugar, la inversión tiene diferentes componentes y está atravesada por múltiples factores. En la construcción, a niveles históricamente bajos de la obra pública se suma un fuerte aumento en los costos en dólares para el sector privado. Y las perspectivas no son mejores hacia adelante.
En 2027 el gasto en obra pública no sufriría grandes cambios. La inversión real directa, las obras que hace directamente el Estado nacional, tiene asignada una partida que crece 19,3% similar a la inflación proyectada promedio anual, 20,9%.

Existe un leve aumento en las transferencias de capital a provincias y municipios, del 24,5%. Al mismo tiempo, la competitividad cambiaria no mejoraría para el sector de la construcción, las estimaciones oficiales marcan una apreciación cercana al 2% en 2027.
Hoy el costo de construcción en dólares duplica al de noviembre de 2023, mientras que el precio de venta del metro cuadrado subió apenas 13%. Por otro lado, tampoco mejora la fabricación e importación de maquinaria. La primera cayó 9% en julio respecto a igual periodo del año pasado. Mientras las cantidades importadas de bienes de capital se contrajeron 13%.
Más importante aún por su peso específico en el producto es el consumo privado. Los datos del segundo trimestre son elocuentes, caída intertrimestral y marginal suba en la comparación interanual. Un resultado esperable, a la merma en el consumo masivo se sumó la de bienes durables.
Por caso, los patentamientos de autos cayeron 16% en el segundo trimestre versus igual periodo del año pasado. Un comportamiento esperable si atendemos la evolución del mercado de trabajo. Entre abril y junio el desempleo aumentó 0,3 p.p. respecto a un año atrás y 1 p.p. la informalidad. A los problemas de cantidad y calidad de los puestos de trabajo se suma la pérdida de 2,8% en el poder de compra de los salarios registrados.
Por último, más allá de que el recorte del gasto público es la principal bandera del Gobierno, los menores niveles de recaudación dan cuenta de que tiene poco margen si quiere hacer política fiscal expansiva.
Sobre todo, si busca, como señala el presupuesto, conseguir un superávit primario del 1,3% este año. Un objetivo que también se trazó para el 2027, año en el que incluye un aumento de la presión fiscal, entre otras cosas por un salto en la recaudación en el impuesto a los combustibles.
Finalmente, son las compras del resto del mundo las que siguen empujando al alza los niveles de actividad. Las exportaciones de bienes y servicios medidas en cantidades aumentaron 12% en el primer semestre.
El rol es central, tanto por su aporte de divisas para los pagos de deuda pública como para la demanda de dólar ahorro. A su vez, si bien no compensan la caída de los sectores no exportadores, dinamizan el empleo por fuera de los principales centros urbanos. Vale recordar que Neuquén y Río Negro son las únicas dos provincias donde aumenta el empleo privado registrado.

Así las cosas, difícilmente se cumplan para este año las proyecciones de crecimiento que plantea el presupuesto nacional. La discusión se centra más bien en cómo evitar una recesión técnica, que está lejos de presentar las características típicas de las recesiones argentinas pero que igualmente se manifiesta en pérdidas de calidad de vida para una importante proporción de su población.
Para que la economía retome una senda de crecimiento será necesario que alguno de los componentes de la demanda interna revierta su dinámica actual. Un crecimiento menor al previsto en el presupuesto no solo deja a la economía a las puertas de una recesión técnica: también implica menor recaudación y, con ella, mayores desafíos para cumplir la meta fiscal. Un problema que empieza en 2026, pero que se trasladará a 2027.