En esta noticia
Transener es la energética que ofrece el caso más sólido para evaluar una compra tras el derrumbe de octubre. La acción cayó 28,7% en pesos en el mes, pero el EBITDA del tercer trimestre creció 17,2% interanual en términos reales, la empresa cerró septiembre sin deuda financiera y Portfolio Personal Inversiones (PPI) la mantuvo entre sus acciones argentinas preferidas.
En Nueva York, los ADR Central Puerto terminaron el mes en u$s 15,63 y u$s 10,61, respectivamente. Son variaciones de precio para octubre.
El castigo se dio en un mes en el que, según RICSA, el riesgo país subió 29,7% hasta 787 puntos básicos. Ese movimiento encarece la tasa con la que los inversores descuentan los flujos futuros y puede comprimir los múltiplos incluso cuando mejoran los resultados de una empresa.
El dato aporta contexto para la baja conjunta de estas tres energéticas. La diferencia entre las tres acciones obliga a mirar por separado cuánto vale el negocio, cuánta deuda tiene y qué puede hacer cambiar las expectativas.
Transener, la caída que encontró respaldo en el balance
En su informe del 5 de noviembre, el equipo de research de PPI ubicó a Transener en 1,6 veces EV/EBITDA, frente a una mediana de 3,4 veces para los comparables argentinos y de 6,6 veces para los latinoamericanos que sigue la firma.
El indicador compara el valor de la empresa, que incorpora la deuda y descuenta la caja, con su resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones. La diferencia equivale a un descuento de alrededor de 53% frente a la mediana local.
La base del argumento está en el último balance. Transener informó ventas consolidadas por $210.838 millones en el tercer trimestre, 14% más que un año antes, y un EBITDA de $135.745 millones, 17,2% superior. La ganancia neta atribuible a sus accionistas aumentó 24,4%, hasta $82.779 millones. Las cifras están expresadas en pesos constantes de septiembre. La compañía atribuyó la mejora en las ventas a los ingresos regulados y a los ajustes tarifarios derivados de la revisión quinquenal.
La tarifa resulta clave porque los ingresos regulados explicaron 93,6% de la facturación del trimestre, según PPI. El esquema de actualización mensual combina inflación minorista y mayorista. Su continuidad y la capacidad de convertir esa facturación en caja son centrales para la valuación.
PPI estimó inversiones por $ 28.973 millones en el trimestre, mientras que la empresa informó compromisos de inversión por alrededor de $36.900 millones al cierre de septiembre. La ausencia de deuda financiera le da margen para afrontar esos desembolsos, pero la caja disponible para distribuir dependerá de cuánto requiera el plan de obras.
PPI también puso la baja en el contexto de la salida del Estado de Citelec, la controlante de Transener, y del dividendo de unos $570 por acción pagado en septiembre. Ese pago ocurrió antes del período que mide la caída de 28,7% de octubre.
Central Puerto, una apuesta a un rebote con el balance como catalizador
Central Puerto tuvo una baja más moderada en octubre, pero extiende la pérdida de terreno hasta noviembre. RICSA tomó u$s 9,88 como referencia para su análisis del ADR.
Desde ese nivel identificó un soporte en u$s 9, un objetivo base de u$s 12 y un objetivo extendido de u$s 14. Por debajo de u$s 8, el informe considera invalidado el escenario de recuperación.
El ADR cerró el 9 de noviembre en u$s 10,19. Desde ese precio, el recorrido hasta u$s 12 se reduce a cerca de 18% y el de u$s 14, a 37%. La distancia hasta u$s 8, el nivel de invalidación, es de alrededor de 21%. Esa relación dimensiona la apuesta.
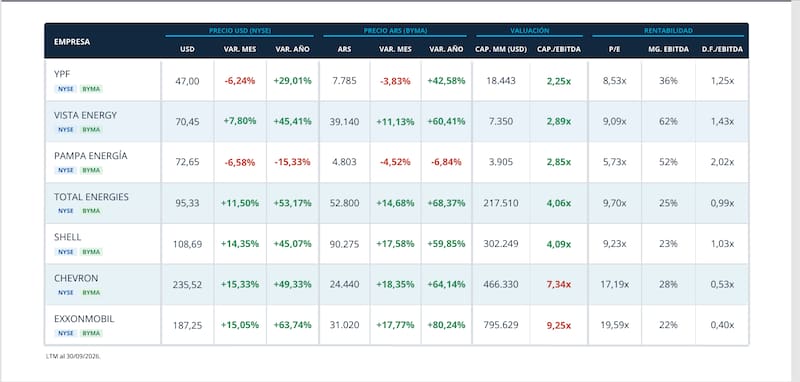
Los múltiplos de octubre sirven como referencia anterior a esa actualización. RICSA calculó para Central Puerto una relación precio/ganancias de 4,87 veces y una deuda financiera de 1,66 veces EBITDA, con cifras de los doce meses a junio.
Esos indicadores describen la foto con la que el papel llegó al ajuste. El balance de septiembre permitirá revisar si la caída abarató la acción también frente a las ganancias y al endeudamiento más recientes.