En esta noticia
Morgan Stanley espera que el S&P 500 vuelva a testear sus mínimos recientes antes de un posible rebote de fin de año y ve en las acciones industriales su apuesta sectorial para esa recuperación.
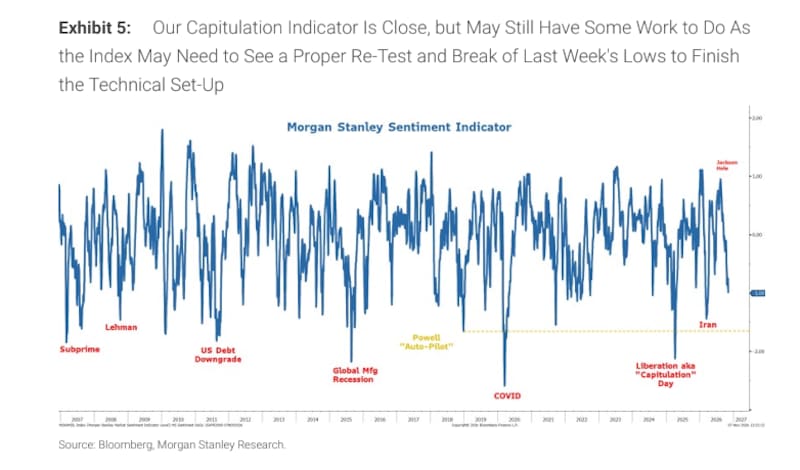
El equipo de estrategia de acciones de Estados Unidos, encabezado por Michael J. Wilson, ubica la zona de soporte del ponderado entre 7.100 y 7.300 puntos y propone sumar exposición en forma gradual a compañías cíclicas que se abarataron y cuyas estimaciones de ganancias continúan en mejora.
Para el banco, el ajuste todavía puede dejar precios de entrada más bajos, aunque el cambio en el comportamiento de las acciones que integran el índice sugiere que la corrección está avanzada.
En su último informe de estrategia firmado por Wilson, Andrew B. Pauker, Michelle M. Weaver, Diane Ding y Nicholas Lentini, Morgan Stanley parte de un S&P 500 en 7.377 puntos.
Desde esa referencia, llegar al extremo superior de la zona de soporte implicaría una baja del 1%. Alcanzar el inferior supondría una caída del 3,8%. El equipo contempla que el índice perfore temporalmente los mínimos de la semana anterior y prestará atención a la intensidad de las ventas. Una baja con menos impulso que la anterior reforzaría su lectura de que la corrección se acerca al final.
Por qué Morgan Stanley cree que queda una última caída
El diagnóstico parte de una divergencia que el banco detectó a fines de septiembre. Y es que el nivel del S&P 500 se sostenía mientras una proporción reducida de sus integrantes cotizaba por encima de su promedio móvil de 200 ruedas. Esa medida permite ver cuántas acciones acompañan el movimiento del índice, que pondera más a las empresas de mayor capitalización. Desde entonces, la participación de las acciones mejoró respecto de sus mínimos y el índice bajó. Morgan Stanley interpreta que esa convergencia completa buena parte del ajuste que venía siguiendo desde junio.
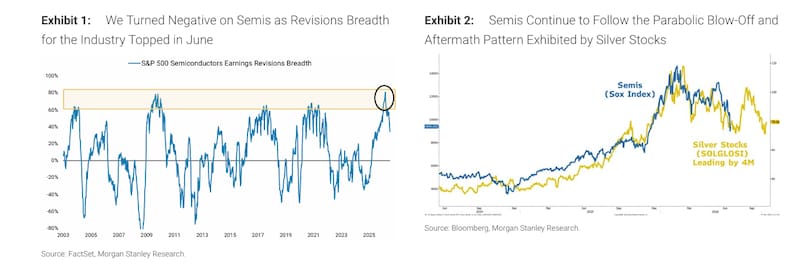
A mediados de año, el equipo había identificado dos cambios. Por un lado, se había agotado la aceleración de las revisiones al alza de ganancias, un giro que se vio primero en semiconductores y otros negocios sensibles al ciclo. Por otro, el mercado empezó a incorporar una política monetaria menos expansiva.
Así, esa combinación llevó al banco a privilegiar compañías con mayor capacidad de generar flujo de caja libre, márgenes más estables y operaciones eficientes. Ahora propone aplicar ese mismo filtro a acciones cíclicas que ya sufrieron una fuerte caída de sus múltiplos.
El salto reciente de la volatilidad de las acciones también entra en el diagnóstico. Según el informe, se acercó a los niveles que ya mostraba la volatilidad de los bonos, mientras el indicador de sentimiento y posicionamiento del banco seguía por encima de los extremos que había marcado en otras bajas. La lectura conjunta explica la recomendación de comprar en etapas. El equipo ve condiciones para empezar a sumar posiciones, pero todavía contempla ventas adicionales vinculadas al posicionamiento de fondos y estrategias sistemáticas.
Qué vio el banco en las industriales
Morgan Stanley encuentra una relación atractiva entre riesgo y retorno para industriales de cara a 2027 cuando mira el sector con igual ponderación por empresa. Una de las razones es que las revisiones de ganancias del grupo se han sostenido en términos relativos.
Los indicadores de actividad ofrecen otras dos señales. La mejora en los pedidos pendientes que releva el ISM se extendió a más industrias y los datos de Cass mostraron una mejora en el crecimiento de los envíos por primera vez en casi cuatro años. El equipo considera alentadora esta última señal para parte del negocio de transportes.
La reacción a los balances del tercer trimestre da otra pista. Entre las 76 industriales relevadas por Morgan Stanley, la mediana de la suba en la rueda posterior a la presentación fue de 1,8%, con un desempeño de 2,1% en términos relativos al mercado.
En el conjunto de 441 compañías del S&P 500 analizadas, la variación mediana fue de 0% en términos absolutos. Dentro de industriales, el grupo de transportes mostró una reacción mediana de 3,3%, sobre una muestra de 14 compañías. El banco también observó que, en el conjunto del mercado, las sorpresas en flujo de caja libre diferenciaron mejor el desempeño posterior a los balances que las sorpresas en ganancias por acción.
La preferencia por industriales convive con la sobreponderación de financieras y bienes de consumo discrecional. Dentro de su lista vigente Fresh Money Buy List, el banco incluye tres industriales con calificación Overweight.
Ravi Shanker, analista de Morgan Stanley, tiene un precio objetivo de u$s 100 para la transportista Knight-Swift Transportation, un 60,4% por encima de los u$s 62,36 que figuran en el informe. Para Delta Air Lines, el mismo analista fija un objetivo de u$s 125 frente a u$s 89,24, una diferencia de 40,1%. Kristine Liwag, analista del banco, asigna a Northrop Grumman un objetivo de u$s 765 frente a u$s 525,54, con un potencial de 45,6%. Los tres nombres ya integraban la lista antes del informe del 9 de noviembre.
El riesgo de los centros de datos y el giro dentro de la IA
Parte de las industriales expuestas a la construcción de centros de datos y al negocio de defensa cayó en torno a las elecciones legislativas de Estados Unidos. Pese al castigo, Morgan Stanley sostiene que ambos segmentos conservan factores de crecimiento de largo plazo.
En centros de datos, su cálculo es que el gasto de capital previsto para 2027 equivale a cerca del 5% de los ingresos proyectados por el consenso para el S&P 500. Para 2028 espera una proporción algo mayor, todavía en la zona media de un dígito. Si parte de esa capacidad se posterga más allá de esos años, el banco estima que el impacto agregado sobre ingresos y ganancias del índice sería acotado y que el mercado ya refleja ese riesgo a unas 18 veces las ganancias esperadas. La exposición puede ser mayor para proveedores individuales.
La corrección en semiconductores muestra cuánto puede cambiar el precio de esa exposición. Según el informe, el índice sectorial SOX perdió cerca de 40% desde junio.
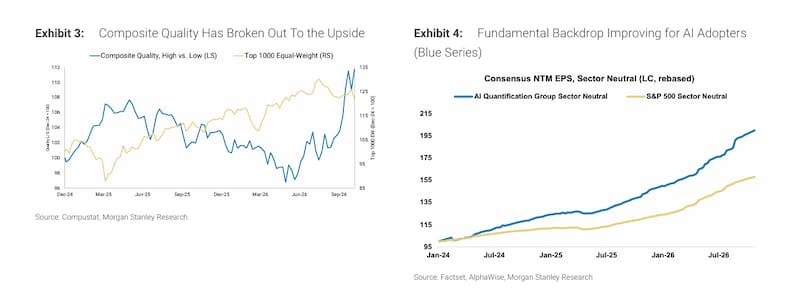
Wilson y su equipo consideran que los fabricantes de chips también se acercan a un piso, aunque prevén que puedan volver a probar sus mínimos y mantienen una postura selectiva. Para 2027, la apuesta temática de mayor convicción del banco pasa por las compañías que ya incorporan inteligencia artificial a sus operaciones y pueden medir lo que obtienen de ella.
Michelle M. Weaver, responsable de research temático de Estados Unidos de Morgan Stanley, encontró que el 44% de las compañías del S&P 500 mencionó al menos un beneficio cuantificable de la IA en los últimos doce meses, frente al 32% un año antes.
La proporción que señaló un efecto financiero, como ahorros de costos o ingresos adicionales, pasó del 16% al 26%. Entre las industriales que figuran en esa selección temática están GXO Logistics y RTX, ambas con calificación Overweight y con precios objetivo que superaban en 41% y 27%, respectivamente, las cotizaciones de referencia del informe.
Qué tiene que pasar para que el S&P 500 llegue a 8.300 puntos
Más allá del posible repunte de fin de año, el escenario base de Morgan Stanley ubica al S&P 500 en 8.300 puntos a doce meses, un 13% por encima del nivel de referencia del informe.
El banco calcula que las ganancias por acción del índice subirán 12% en 2027, hasta u$s 380, frente al 16% y los u$s 425 que proyecta el consenso de analistas. Aun con ese pronóstico más prudente para los resultados, su escenario base supone que el múltiplo objetivo suba a 20,5 veces, frente a las 17,7 veces de la valuación de referencia. La llegada a 8.300 puntos depende en parte de que los inversores acepten pagar más por las ganancias futuras.
La amplitud entre escenarios muestra cuánto pesan esos supuestos. En el caso bajista del banco, las ganancias por acción se estancan en 2027 y el índice cae a 5.900 puntos a doce meses, un 20% por debajo de la referencia.
En el alcista, con un crecimiento de las ganancias de 18% en 2027, llega a 9.400 puntos, un 27% más. En el corto plazo, el principal riesgo que señala el equipo de Wilson es que la Reserva Federal (Fed) mantenga una postura más restrictiva de lo previsto y prolongue la formación del piso hasta diciembre.