En esta noticia
- De la inflación a la asfixia del crédito
- El problema del empleo: las inversiones llegan, pero no compensan los puestos de trabajo perdidos
- La crítica al RIGI: grandes inversiones, pero una recuperación desigual
- La trampa de 2027: las empresas esperan las elecciones y Milei necesita inversiones antes de votar
- ¿Qué debería cambiar el Gobierno para recuperar la actividad?
- Energía y minería pueden transformar Argentina, pero el gran salto llegaría después de 2029
- La recomendación de BCA Research: salir de bonos y acciones argentinos
“Argentina: todo destrucción, ninguna creación. Tomar ganancias”. Con ese contundente título, BCA Research, una reconocida firma internacional de análisis macroeconómico y estrategia de inversión, recomendó salir de los bonos y acciones argentinas ante “el deterioro de las perspectivas económicas y los crecientes riesgos políticos de cara a 2027″.
Aunque si bien reconoce los avances del Gobierno de Javier Milei en materia de inflación y equilibrio fiscal, la consultora advierte que la recuperación del empleo, el consumo y la inversión sigue sin consolidarse, un escenario que podría “limitar el potencial de suba de los activos locales”.
Y es que la economía argentina enfrenta un escenario cada vez más complejo de cara a las elecciones presidenciales de 2027. Aunque el Gobierno consiguió reducir la inflación, ordenar las cuentas públicas y mejorar las perspectivas exportadoras, esos avances todavía no se tradujeron en una recuperación sostenida de la inversión, el empleo y los ingresos.
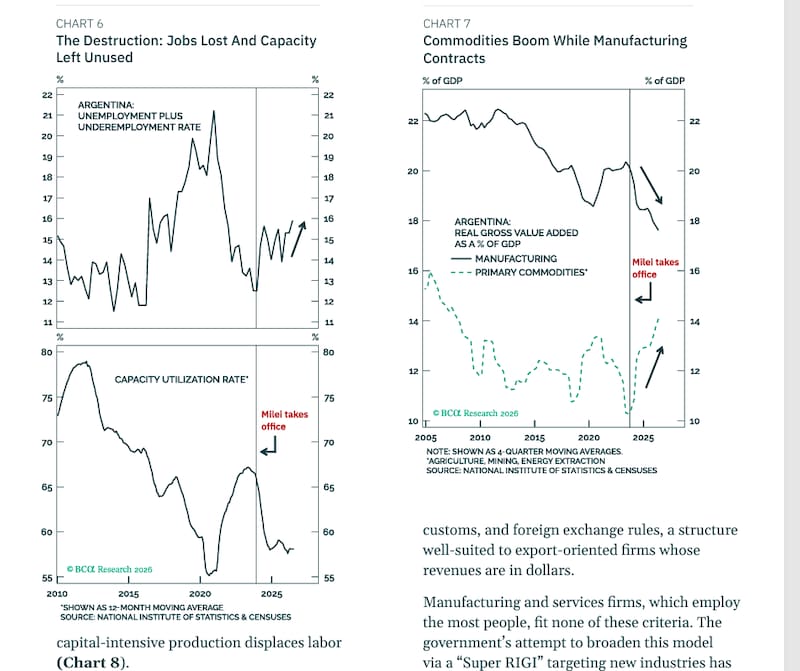
Esa es la principal advertencia que hace BCA Research en un duro informe sobre el futuro del país. El documento elaborado por los analistas Max Malak y Arthur Budaghyan, concluye que el programa económico “logró provocar la destrucción de actividades poco competitivas, pero todavía no consiguió impulsar nuevas inversiones y sectores capaces de compensar la pérdida de puestos de trabajo en esos sectores”.
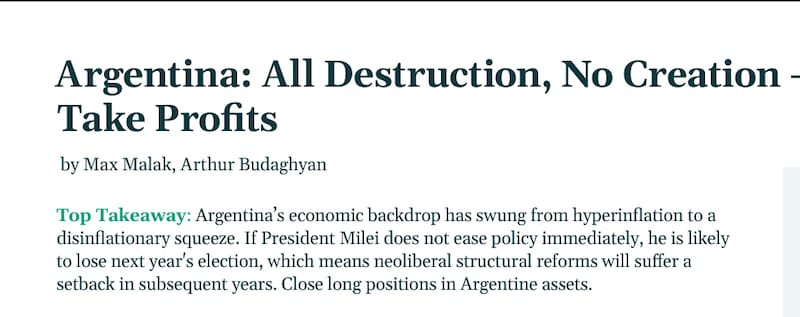
Para BCA Research, esta situación amenaza tanto las perspectivas económicas como la continuidad política del programa de reformas. La firma considera que, sin un cambio significativo en las políticas monetaria, cambiaria y fiscal, “Milei enfrentará dificultades crecientes para conseguir su reelección”.
La advertencia también tiene consecuencias financieras. Por lo mencionado, BCA anunció el cierre de sus posiciones en acciones y bonos argentinos y redujo su recomendación sobre los activos locales dentro de las carteras de mercados emergentes para todos sus clientes.
Para quienes no la conocen, BCA Research es una de las consultoras independientes de análisis macroeconómico y estrategia de inversión más reconocidas a nivel internacional. Fundada en 1949, se especializa en estudiar las tendencias de la economía global, los riesgos políticos y las perspectivas de los mercados financieros.
Sus informes son utilizados por grandes fondos de inversión, bancos y administradores de activos para definir estrategias y posicionar sus carteras en acciones, bonos, monedas y materias primas. A diferencia de un fondo de inversión, BCA no administra directamente el dinero de sus clientes, sino que elabora diagnósticos y recomendaciones que sirven de referencia para las decisiones de los inversores institucionales.
De la inflación a la asfixia del crédito
El informe parte de reconocer los avances que consiguió el Gobierno desde diciembre de 2023. Según la consultora, la Argentina pasó de una inflación de tres dígitos a una tasa anual del 33,5%, logró alcanzar un superávit fiscal significativo y se encamina a superar por primera vez los u$s 100.000 millones de exportaciones.
Sin embargo, los investigadores sostienen que el éxito de la estabilización empezó a mostrar costos crecientes sobre el funcionamiento de la economía real.
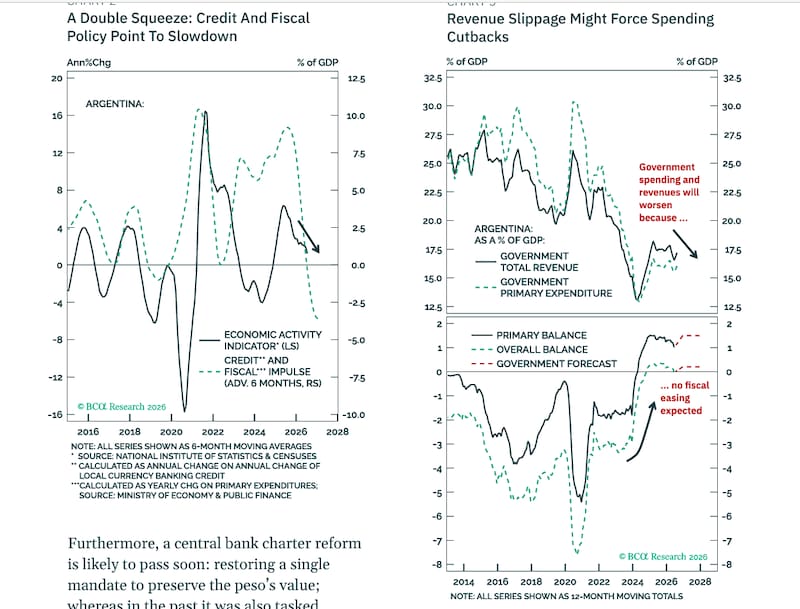
En particular, advierten que Argentina pasó de una crisis caracterizada por la inflación elevada a una etapa de fuerte presión desinflacionaria sobre la actividad económica, en la que los hogares y las empresas enfrentan dificultades para financiarse, mientras el desempleo va en aumento.
Uno de los principales problemas es el elevado costo del crédito. De acuerdo con los cálculos de BCA, las tasas de interés de los préstamos personales superan el 40% anual en términos reales esperados, mientras que las correspondientes a las tarjetas de crédito exceden el 60%. Para las pequeñas y medianas empresas, el financiamiento de corto plazo presenta tasas reales cercanas al 13%.
Estas condiciones, según el view de la firma, restringen el consumo y la inversión productiva, al tiempo que agravan las dificultades financieras de los hogares.
El diagnóstico también alcanza al sistema bancario. BCA señala que los préstamos en situación irregular están aumentando y considera que las entidades todavía no constituyeron previsiones suficientes para afrontar el deterioro de sus carteras. Esto podría traducirse en condiciones de financiamiento todavía más restrictivas.
A este escenario se suma la política fiscal. La firma señala que el presupuesto de 2027 contempla un superávit primario equivalente al 1,3% del PBI. Sin embargo, advierte que si la actividad económica y la recaudación evolucionan por debajo de las previsiones oficiales, el Gobierno necesitará profundizar los recortes de gasto para cumplir sus objetivos.
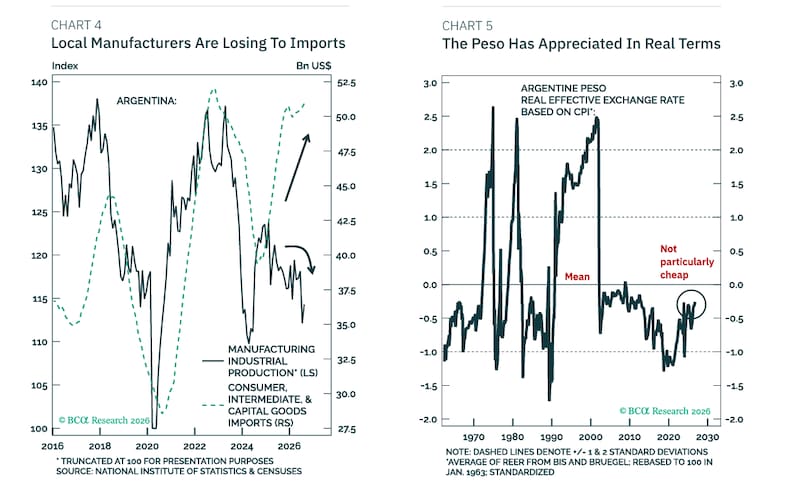
Para los analistas, la combinación de crédito caro, ajuste fiscal y apreciación real del peso es lo que restringe la recuperación económica y eleva los riesgos de una desaceleración todavía más pronunciada.
El problema del empleo: las inversiones llegan, pero no compensan los puestos de trabajo perdidos
Uno de los argumentos centrales de BCA Research es que los sectores llamados a liderar la nueva etapa de crecimiento argentino todavía no generan suficientes puestos de trabajo para compensar la contracción de otras actividades.
El informe destaca que la apertura comercial, la reducción de subsidios y las reformas estructurales introdujeron una mayor competencia en sectores tradicionalmente protegidos, particularmente la industria manufacturera. Sin embargo, las empresas afectadas respondieron principalmente con recortes de producción y empleo, sin que hasta ahora se observe una transformación suficiente hacia actividades más competitivas.
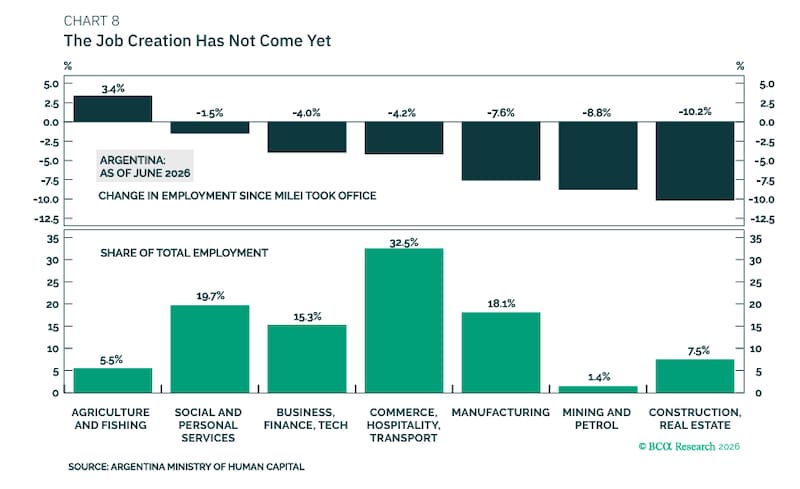
Los datos laborales utilizados por BCA muestran que, desde el comienzo del gobierno de Milei hasta junio de 2026, el empleo retrocedió 10,2% en la construcción, 7,6% en la industria manufacturera y 8,8% en minería y petróleo. En contraste, agricultura y pesca registraron un avance del 3,4%.
La firma encuentra allí una de las principales contradicciones del actual modelo de crecimiento.
Aunque la minería y la energía presentan perspectivas favorables para aumentar la producción y las exportaciones, son actividades intensivas en capital y relativamente poco demandantes de mano de obra.
De hecho, BCA estima que minería y petróleo representan apenas el 1,4% del empleo total, una proporción reducida frente al peso que tienen las actividades industriales, comerciales y de servicios.
Por eso, considera que la expansión de Vaca Muerta y de los grandes proyectos mineros no necesariamente permitirá compensar, al menos en el corto plazo, la pérdida de empleos en las regiones industriales y urbanas.
La crítica al RIGI: grandes inversiones, pero una recuperación desigual
Otro de los capítulos más relevantes del informe está dedicado al Régimen de Incentivo para Grandes Inversiones (RIGI), una de las principales herramientas del Gobierno para atraer capitales.
Según las cifras recogidas por BCA, el régimen acumula compromisos de inversión aprobados por aproximadamente u$s 56.000 millones, distribuidos en 23 proyectos, mientras que existen iniciativas adicionales por unos u$s 150.000 millones bajo evaluación.
La firma reconoce que se trata de un volumen significativo de inversiones potenciales, capaz de transformar la oferta exportadora argentina durante los próximos años.
Sin embargo, advierte que “la estructura del programa favorece principalmente a los grandes emprendimientos de recursos naturales, mientras deja fuera a buena parte de las industrias y empresas de servicios que concentran el empleo”.
El RIGI exige compromisos mínimos de inversión de u$s 200 millones y ofrece estabilidad tributaria, aduanera y cambiaria durante 30 años. Para los investigadores, esas condiciones resultan especialmente atractivas para proyectos energéticos y mineros orientados a la exportación.
En cambio, muchas empresas manufactureras y de servicios no necesitan desembolsos de esa magnitud para ampliar su capacidad productiva.
BCA también identifica obstáculos estructurales que dificultan una recuperación más amplia de la inversión. Entre ellos menciona la elevada carga tributaria provincial, especialmente Ingresos Brutos, el costo del financiamiento y la distancia geográfica entre los nuevos proyectos productivos y los principales centros urbanos.
En ese sentido, cuestiona la posibilidad de que la expansión de la minería y la energía permita absorber rápidamente a los trabajadores desplazados de otras actividades. La reconversión laboral, la capacitación y los traslados geográficos requieren tiempo y recursos.
El resultado, según su diagnóstico, es una economía en la que algunos sectores aumentan la producción y las exportaciones, pero sin que esos avances necesariamente se traduzcan en una mejora generalizada de las condiciones laborales.
La trampa de 2027: las empresas esperan las elecciones y Milei necesita inversiones antes de votar
BCA Research también introduce una advertencia sobre las consecuencias políticas de este escenario.
Los investigadores consideran que la reducción de la inflación fue una de las principales fortalezas electorales de Milei, pero sostienen que las prioridades de los argentinos están cambiando.
De acuerdo con las encuestas que utiliza el informe, el desempleo, la situación económica y la corrupción ganaron protagonismo entre las principales preocupaciones de los votantes.
El riesgo para el oficialismo es que la estabilización de precios deje de alcanzar como argumento político si los ingresos y las oportunidades laborales no muestran una mejora sostenida.
La firma identifica, además, un círculo difícil de resolver: “Las empresas esperan el resultado de las elecciones de 2027 antes de comprometer nuevas inversiones, pero la reelección de Milei depende, en buena medida, de que esas inversiones lleguen antes y permitan recuperar el empleo y los ingresos”.
Según BCA, esta dinámica limita las posibilidades de una mejora sustancial de la actividad durante los próximos doce meses.
Los analistas advierten que, si el mercado laboral y el poder adquisitivo no consiguen recuperarse en los próximos seis a nueve meses, las perspectivas electorales del Presidente podrían deteriorarse.
De todos modos, el informe reconoce que Milei conserva fortalezas políticas importantes. Entre ellas menciona la solidez de su base electoral, su desempeño en las elecciones legislativas de 2025 y la fragmentación de la oposición.
El problema, según su interpretación, es que la evolución de la economía “podría comenzar a jugar cada vez más en contra del oficialismo”.
¿Qué debería cambiar el Gobierno para recuperar la actividad?
Para BCA, el Gobierno necesita modificar algunos aspectos centrales de su estrategia económica si pretende acelerar la recuperación antes de las elecciones.
La firma plantea tres medidas:
- permitir una depreciación más rápida, aunque controlada, del peso para recuperar competitividad;
- flexibilizar la política monetaria e inyectar liquidez para reducir el costo del crédito;
- y aliviar la política fiscal para estimular la demanda.
Los investigadores reconocen que estas decisiones “podrían implicar una inflación más elevada”, pero consideran que el costo de mantener una política excesivamente restrictiva podría resultar todavía mayor en términos de actividad y empleo.
Sin embargo, también reconocen que hasta ahora Milei y el ministro de Economía, Luis Caputo, no mostraron disposición a avanzar en esa dirección.
En consecuencia, el escenario central de BCA contempla una continuidad de las dificultades económicas y un aumento de la incertidumbre política de cara a las elecciones presidenciales.
Energía y minería pueden transformar Argentina, pero el gran salto llegaría después de 2029
Pese a su visión negativa de corto plazo, BCA Research mantiene una perspectiva mucho más favorable sobre el potencial exportador argentino durante la próxima década.
El documento destaca que el desarrollo de Vaca Muerta y la expansión de la producción minera permitirán modificar estructuralmente la composición de las exportaciones.
En particular, la firma anticipa un fuerte crecimiento de las ventas externas de cobre y litio y estima que el valor exportado de esos metales podría superar en más del doble al de las exportaciones agrícolas argentinas hacia 2035, bajo el supuesto de que los precios internacionales de las materias primas se mantengan constantes.
Esta transformación, según sus proyecciones, estaría impulsada principalmente por un aumento de los volúmenes producidos y no por un ciclo extraordinario de precios.
El efecto de largo plazo sería favorable para las cuentas externas: una mayor disponibilidad de divisas podría permitir que Argentina sostenga un superávit de cuenta corriente y reduzca su vulnerabilidad frente a eventuales crisis cambiarias. Pero existe una dificultad temporal.
BCA estima que la expansión más importante de las exportaciones mineras comenzará después de 2029, cuando ya haya pasado la elección presidencial de 2027.
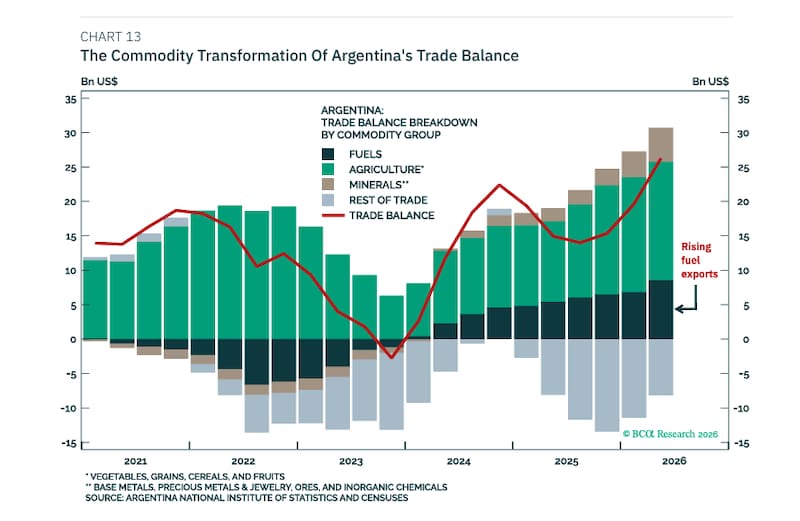
Por eso, considera que las oportunidades que ofrecen los recursos naturales serán insuficientes para resolver los problemas inmediatos de empleo, ingresos y actividad.
La recomendación de BCA Research: salir de bonos y acciones argentinos
La evaluación de la firma desemboca en una decisión concreta para sus estrategias de inversión.
BCA anunció el cierre de sus posiciones compradas en tres segmentos del mercado argentino. En bonos soberanos registró una ganancia del 11,5%; en acciones locales medidas en dólares, del 5,3%; y en bonos en pesos a dos años, del 3,8%.
Además, redujo su recomendación sobre acciones, deuda soberana y bonos locales de sobreponderar a subponderar dentro de las carteras de mercados emergentes.
El cambio responde a la percepción de que las posibilidades de continuidad del mercado alcista argentino se redujeron considerablemente.
Los analistas señalan que los diferenciales de rendimiento de la deuda soberana comenzaron a reflejar un riesgo político más elevado y advierten que el S&P Merval muestra señales técnicas de posible agotamiento de su tendencia.
Para la firma, una recuperación significativa de los activos requeriría cambios concretos en la política económica, particularmente una mejora de las condiciones crediticias y medidas que permitan reactivar el mercado laboral.
“Mientras esas señales no aparezcan, BCA prefiere mantenerse al margen”, concluye el documento.