En esta noticia
Wall Street espera que la economía argentina crezca 0,7% en 2026 y que el PBI rebote 2% en el último trimestre, luego de una contracción estimada del 2,3% entre julio y septiembre.
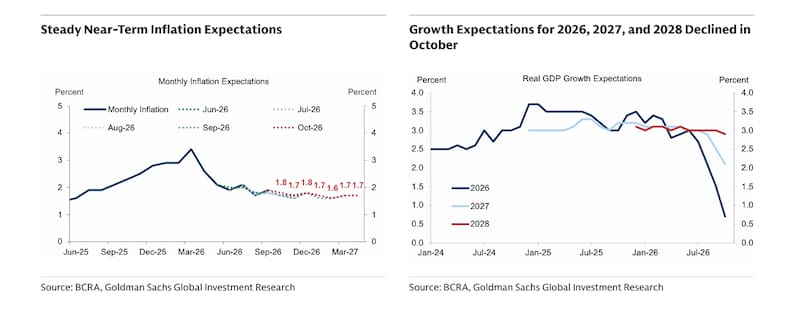
Así, Goldman Sachs pone el foco en los últimos cuatro meses porque, entre los relevamientos de junio y octubre del Banco Central (BCRA), la previsión de crecimiento para el conjunto del año bajó del 3% al 0,7%. El recorte acumulado fue de 2,3 puntos porcentuales, con la mayor corrección en la última encuesta, cuando el pronóstico cayó desde el 1,5%.
La mediana del Relevamiento de Expectativas de Mercado (REM) pasó del 3% en junio al 2,7% en julio, al 2,1% en agosto y al 1,5% en septiembre, antes de quedar por debajo del 1% en octubre.
El grupo de diez analistas con mejor desempeño histórico para esa variable también proyectó un 0,7% en la última ronda, tras haber estimado un 1,2% un mes antes, cita un informe de Goldman Sachs sobre el Relevamiento de Expectativas (REM).
El BCRA realizó la consulta entre el 28 y el 30 de octubre y publicó los resultados el 5 de noviembre, con respuestas de 45 participantes.
Sergio Armella, del equipo de investigación económica de Goldman Sachs, analizó la encuesta en el último informe sobre la Argentina. Su lectura pone el acento en la diferencia entre dos variables.
Y es que mientras las previsiones de inflación mensual a corto plazo se mantuvieron dentro de un rango estrecho, las de actividad se corrigieron a la baja y con fuerza. El 0,7% corresponde a la mediana de los encuestados por el BCRA y mide cuánto superaría el PBI real promedio de 2026 al de 2025.
Lo que más cambió dentro del segundo semestre fue la estimación para el tercer trimestre. En junio, los analistas esperaban que el PBI desestacionalizado creciera 0,9% entre julio y septiembre respecto del trimestre anterior.
En agosto todavía proyectaban una suba del 1,1%. En septiembre ya preveían una contracción cercana al 1%, y en octubre estimaron una caída del 2,3%. La corrección para ese período convivió con un ajuste en la dirección opuesta para el cuarto trimestre, cuyo crecimiento esperado subió del 1,8% al 2% en el último relevamiento.
El rebote previsto para el cierre del año partiría, por lo tanto, de un nivel de actividad más bajo. Si se toma el PBI desestacionalizado del segundo trimestre como base 100 y se aplican las dos variaciones del REM, el índice bajaría a 97,7 en el tercero y subiría a 99,7 en el cuarto.
Con esa trayectoria, aun si se concreta el rebote, la economía terminaría 2026 cerca de un 0,35% por debajo del nivel del segundo trimestre. El crecimiento anual de 0,7% y esa pérdida de nivel durante el semestre pueden coexistir porque se calculan sobre bases distintas.
El último dato trimestral oficial aporta contexto. El INDEC informó que el PBI del segundo trimestre cayó 0,6% frente al primero en términos desestacionalizados, aunque todavía superó en 2% al del mismo período de 2025. El consumo privado bajó 2,4% respecto del trimestre anterior y la inversión fija se contrajo 0,8%.
En el mismo período, las exportaciones de bienes y servicios de las cuentas nacionales crecieron 2,5% en términos desestacionalizados. La divergencia entre consumo, inversión y exportaciones ayuda a explicar por qué el promedio del PBI puede ocultar trayectorias muy distintas entre empresas que dependen de la demanda interna y las que venden al exterior.
En agosto, el estimador mensual de actividad económica (EMAE) avanzó 0,1% respecto de julio sin estacionalidad, pero se ubicó 1,7% por debajo de agosto de 2025. Si el dato oficial confirma una segunda baja consecutiva del PBI desestacionalizado, se cumpliría el criterio habitual de recesión técnica, aun con una variación positiva del producto en el promedio de 2026.
La revisión también reduce el nivel desde el que el mercado espera que la economía crezca en 2027.
Goldman Sachs señala que la mediana para ese año pasó del 2,5% al 2,1%, mientras que para 2028 bajó del 3% al 2,9%. Si se encadenan las proyecciones anuales y se toma el promedio de 2025 como base 100, el PBI llegaría a 102,8 en 2027, frente al 104 que resultaba de las estimaciones de septiembre. El cambio importa para las empresas que presupuestan ventas sobre el nivel de actividad que pueden alcanzar, además del ritmo al que esperan crecer.
Todavía hay esperanza
Dentro de esa trayectoria todavía hay margen para un repunte al inicio del año próximo. El REM de octubre proyectó una expansión desestacionalizada del 0,9% para el primer trimestre de 2027, frente al 0,7% de septiembre.
A la vez, ubicó la desocupación del último trimestre de 2026 en el 7,8% de la población económicamente activa, por encima del 7,5% que esperaba en junio. Para la demanda interna, la cuestión es cuánto del rebote del PBI se traduce en empleo e ingresos. Esa diferencia incide en las ventas de las empresas de consumo y en la capacidad de pago de los hogares que toman crédito.
Sobre la inflación
En los precios, el contraste que subraya Goldman Sachs se ve en los plazos. Para octubre, el REM estimó un IPC general del 1,8%, una décima por encima del pronóstico anterior para ese mismo mes y una décima por debajo del 1,9% que el INDEC registró en septiembre. Para la inflación núcleo, que excluye los precios regulados y estacionales, los encuestados proyectaron 1,7% en octubre. Entre octubre y abril, el informe del banco calcula un promedio esperado de 1,7% mensual tanto para el índice general como para el núcleo, con variaciones que se mantienen entre el 1,6% y el 1,8%.
A diciembre de 2026, en cambio, la inflación interanual esperada subió del 30% al 30,4%. Para fines de 2027, pasó del 21,2% al 21,9%, y para 2028 llegó al 15,3%, tres décimas más que en el relevamiento anterior. La encuesta sigue mostrando una desaceleración de un año a otro, pero desde niveles más altos de los que preveía en septiembre.
La revisión fue menor en el núcleo, que quedó en 28,1% para el cierre de 2026 y en 21,4% para el de 2027, con aumentos de una y dos décimas, respectivamente.
Dólar
En el mercado cambiario se produjo el movimiento inverso. El dólar mayorista promedio esperado para diciembre de 2026 bajó de $1.614 a $1.590. En junio se proyectaba en $1.673, de modo que el recorte acumulado en cuatro meses fue de $83.
El dato se refiere al promedio de los días hábiles del mes en el tipo de cambio de referencia del BCRA. Para noviembre, la mediana quedó en $1.558. El valor de diciembre implica una suba interanual del 9,8%, según el Banco Central, frente a una inflación esperada del 30,4% para ese mismo período.
Para diciembre de 2027, la previsión cambiaria se redujo de $2.009 a $1.994. La comparación entre los valores de diciembre de ambos años, sin embargo, arroja una suba nominal del 25,4% en 2027, frente al 24,5% que resultaba de la encuesta de septiembre.
La diferencia surge porque el mercado redujo más el dólar previsto para diciembre de 2026 que el proyectado para fines de 2027. Así, la trayectoria implícita en las dos medianas pasa de una suba del dólar menor que la inflación en 2026 a una mayor en 2027, cuando el IPC esperado es del 21,9%.
El ajuste del tipo de cambio coincidió con una mejora del saldo comercial esperado. En el REM de octubre, la proyección para el superávit de bienes de 2026 subió de u$s 25.701 millones a u$s 27.761 millones.
La mayor parte de la revisión vino por las exportaciones, cuya estimación aumentó en USD 2.234 millones, hasta u$s 103.434 millones. Las importaciones previstas también subieron, pero solo en u$s 174 millones. Un saldo comercial mayor mejora el balance de bienes, mientras que la disponibilidad efectiva de divisas depende además de los plazos de cobro y pago, de los flujos de servicios y de los movimientos financieros.
Las tasas en pesos completan el cuadro. Los analistas esperan que la TAMAR de bancos privados, que refleja el costo de captar depósitos de $1.000 millones o más a plazos de 30 a 35 días, promedie 23,9% nominal anual en noviembre y 24% en diciembre.
La proyección para el último mes del año subió medio punto frente a septiembre y dos puntos frente a junio. Goldman Sachs destaca, además, que la tasa esperada a doce meses trepó al 26,3%, 1,3 puntos por encima de la estimación previa y por encima del 23,4% que el banco tomó como referencia al publicar el informe. Una TAMAR más alta encarece el fondeo mayorista para los bancos. Su efecto en los márgenes depende de cuánto de ese costo se traslade a los préstamos.
El 24% nominal anual previsto para diciembre equivale a una tasa efectiva mensual del 1,97%, según el BCRA. Frente al 1,8% de inflación que la encuesta proyecta para ese mes, el margen ronda las dos décimas antes de costos y bajo el supuesto de que ambas estimaciones se cumplan.
En los títulos ajustados por CER, en cambio, el capital sigue la evolución del índice de precios con el rezago propio del instrumento, y el resultado de vender antes del vencimiento también depende de la tasa real que exija el mercado.
El próximo contraste con los datos oficiales llegará por etapas. El INDEC tiene previsto difundir el IPC de octubre el 12 de noviembre, el EMAE de septiembre el 24 de noviembre y el PBI del tercer trimestre el 16 de diciembre.
El dato de septiembre completará la primera lectura mensual del trimestre que concentró el mayor deterioro en las expectativas. La medición del PBI permitirá verificar el tamaño de esa caída y, con ello, desde qué nivel tendría que empezar el rebote que el mercado espera para el cierre de 2026.