En esta noticia
Dos días después de la primera vuelta electoral en Brasil, Morgan Stanley modificó su cartera modelo de acciones latinoamericanas con una señal de interés para los inversores argentinos: mantiene una posición favorable hacia Argentina, aunque recortó la participación de Vista Energy, mientras que aumentó su apuesta por Mercado Libre.
El movimiento responde a una mayor preferencia por Brasil “y por compañías que podrían beneficiarse de un cambio de políticas económicas y de una flexibilización monetaria más profunda”, dice el documento.
La actualización además introduce una diferencia entre el atractivo de una acción y el espacio que recibe dentro del portafolio.
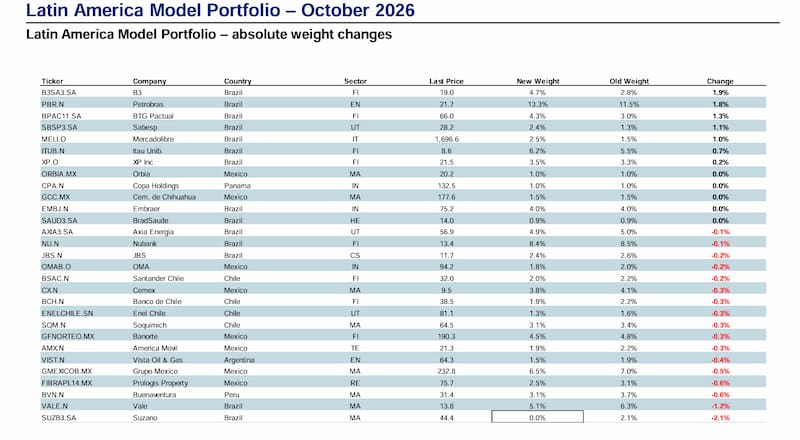
Y es que por ejemplo, para Vista, el banco mantiene una recomendación Overweight, que indica una visión favorable, y un precio objetivo a doce meses de u$s 104. Frente a los u$s 64,3 utilizados como referencia, ese valor representa un potencial de apreciación cercano al 62%. Sin embargo, su peso en la cartera bajó del 1,9% al 1,5%.
En Mercado Libre ocurre lo contrario: su participación aumenta del 1,5% al 2,5%, con un precio objetivo de u$s 2450, frente a una cotización de referencia de u$s 1696,6. La diferencia implica un potencial de suba aproximado del 44%.
Argentina sigue entre los mercados preferidos
Morgan Stanley mantiene a la Argentina y Chile entre los países que recomienda sobreponderar, y suma a Brasil a ese grupo. En la distribución frente al índice MSCI Latin America, Argentina conserva una sobreponderación de 1,5 puntos porcentuales.
La exposición argentina de la cartera está representada por Vista. Por eso, la reducción de su posición también disminuye el peso asignado al país. El ajuste es de 0,4 puntos porcentuales, pero no viene acompañado de una recomendación negativa sobre la petrolera.
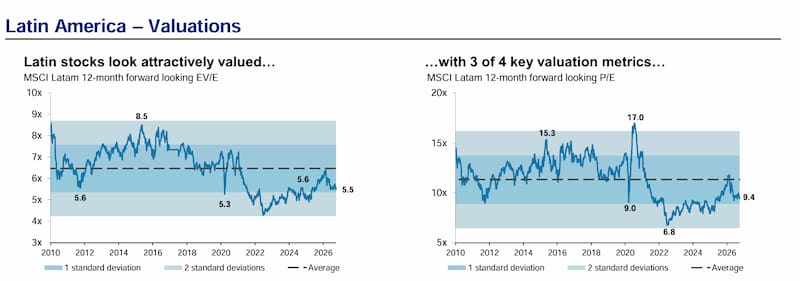
El informe conserva para Vista una valoración favorable: estima una relación entre precio y ganancias de 5,7 veces para 2026 y 4,1 veces para 2027. Además, proyecta un crecimiento anual compuesto de las ganancias por acción del 53% entre 2025 y 2027.
Esas proyecciones ayudan a dimensionar por qué el banco ve atractivo en la compañía, aun cuando le asigna menos capital dentro de su selección regional. Reducir una posición no equivale necesariamente a anticipar una caída de la acción: también puede responder a la decisión de privilegiar otras oportunidades.
En esta actualización, el giro hacia Brasil domina los cambios.
Mercado Libre gana espacio y conserva un objetivo de u$s 2450
Mercado Libre aparece entre las compañías a las que Morgan Stanley aumenta expresamente su exposición. El incremento de un punto porcentual lleva su participación al 2,5% de la cartera modelo.
El banco mantiene la recomendación Overweight y un objetivo a doce meses de u$s 2450. En sus estimaciones, la relación entre precio y ganancias pasa de 42,8 veces en 2026 a 28,1 veces en 2027, mientras que el crecimiento anual compuesto proyectado de las ganancias por acción alcanza el 24% entre 2025 y 2027.
La lectura de esos múltiplos depende de que se materialicen las ganancias previstas. La reducción de la relación precio-beneficio estimada para 2027 refleja la expectativa de mayores resultados, tomando como referencia el precio utilizado en el informe.
Hay una precisión relevante para interpretar la exposición argentina: Morgan Stanley clasifica a Mercado Libre dentro de Brasil en esta cartera regional. Por lo tanto, su mayor participación suma a la asignación brasileña y no a la argentina, pese al vínculo de la empresa con el país.
Brasil concentra la nueva apuesta
La decisión central del informe es elevar a Brasil a Overweight. Según Morgan Stanley, los resultados de la primera vuelta electoral aumentaron la probabilidad de un cambio de políticas y de un rebalanceo de la economía.
Bajo esa hipótesis, el banco incrementa la sensibilidad de la cartera a una recuperación del mercado brasileño y rota hacia compañías vinculadas con la actividad interna. También considera posible una flexibilización monetaria más profunda.
En ese escenario, espera que el Ibovespa se acerque en el corto plazo a los 250.000 puntos contemplados en su escenario alcista.
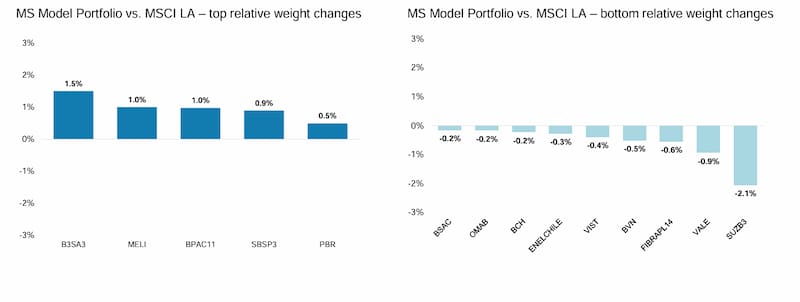
Las mayores subas de participación corresponden a B3, Petrobras, BTG Pactual, Sabesp y Mercado Libre. Morgan Stanley destaca especialmente a B3 y BTG Pactual por la relación entre riesgo y retorno que les atribuye para aprovechar el rebalanceo brasileño.
B3 pasa del 2,8% al 4,7% del portafolio, mientras que BTG Pactual aumenta del 3% al 4,3%. Petrobras sube del 11,5% al 13,3% y permanece como la posición de mayor peso. Sabesp avanza del 1,3% al 2,4%.
También ganan espacio Itaú Unibanco, que pasa del 5,5% al 6,2%, y XP, cuya participación aumenta del 3,3% al 3,5%.
Suzano sale y Vale pierde peso
La actualización no incorpora nuevas compañías: refuerza posiciones existentes y elimina una sola acción, Suzano, que anteriormente representaba el 2,1% de la cartera.
Morgan Stanley vincula la salida con su decisión de aumentar la exposición a empresas domésticas de Brasil. Además, señala que una eventual apreciación del real sería un factor desfavorable para la acción.
Vale también pierde espacio: su participación baja del 6,3% al 5,1%. En este caso, el banco presenta el ajuste como parte de la rotación desde exportadoras hacia negocios ligados al mercado interno.
Los recortes se extienden a otras posiciones regionales. Buenaventura baja del 3,7% al 3,1%; Grupo México, del 7% al 6,5%; y Prologis Property, del 3,1% al 2,5%.
La menor exposición a algunas compañías de materias primas no implica un abandono del sector. Materiales sigue siendo la mayor sobreponderación sectorial de la cartera, con 4,6 puntos porcentuales por encima del índice, seguido por energía, con 3,3 puntos, y tecnología de la información, con 2,5 puntos.
La apuesta de fondo: transformar la recuperación en inversión
Detrás de los cambios, Morgan Stanley mantiene su hipótesis de una “primavera latinoamericana”: un proceso en el que la mejora cíclica de la región podría convertirse en un ciclo de inversión de varios años.
Chile conserva un lugar destacado por sus instituciones, el bajo riesgo de políticas que identifica el banco y una creciente cartera de proyectos de inversión. México permanece con recomendación neutral: aunque el informe detecta señales positivas en las exportaciones de equipos tecnológicos hacia Estados Unidos, considera que la capacidad de generación y transmisión eléctrica sigue siendo un riesgo.
Para Argentina, la actualización deja una señal favorable con un ajuste concreto de asignación. Vista conserva un objetivo cercano al 62% por encima del precio de referencia, pero recibe menos peso; Mercado Libre gana participación con un potencial aproximado del 44%. La evolución del escenario brasileño será clave para determinar si la rotación que propone Morgan Stanley encuentra respaldo en políticas económicas, tasas y resultados empresariales.