En la City, los analistas monitorean la actividad, la evolución del crédito y la morosidad para detectar oportunidades de inversión y planificar estrategias de cara a lo que resta de 2026. Así definen sus decisiones de rotación de carteras.
Los datos de actividad confirmar una dispersión sectorial, que se confirma en la dinámica que viene mostrando el S&P Merval y las acciones locales. Asimismo, el sector financiero se muestra como el más rezagado. Por ello, los analistas miran de cerca variables clave como el nivel de actividad sectorial y el nivel y salud de los créditos y la mora. Cuáles son las acciones recomendadas para lo que queda de 2026.
Señales de debilidad sectorial
Los últimos datos de actividad muestran señales de debilidad en la macroeconomía y eso tiene un impacto en las acciones locales, que se suelen beneficiar cuando una macro muestra mayor dinamismo y tienen a verse perjudicadas cuando la actividad se torna mas débil.
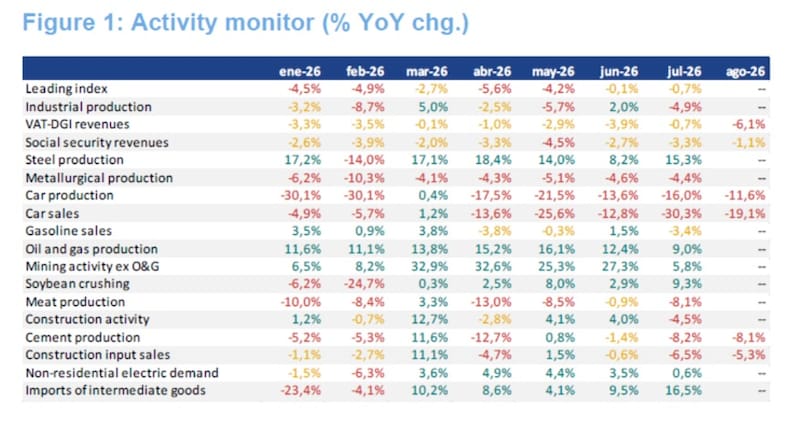
El monitor de actividad muestra que la economía argentina sigue atravesando un escenario de debilidad en el corto plazo, aunque con comportamientos muy diferentes entre sectores.
El índice líder, que funciona como señal adelantada del ciclo, moderó significativamente su caída ya que pasó de retroceder 5,6% interanual en abril a apenas 0,7% en julio, después de registrar -0,1% en junio.
La dinámica sugiere una estabilización respecto de los peores meses, pero todavía sin señales claras de una recuperación generalizada.
Los datos disponibles de agosto refuerzan esa cautela.
La recaudación de IVA-DGI cayó 6,1% interanual, mientras que la producción automotriz retrocedió 11,6%, las ventas de autos 19,1%, la producción de cemento 8,1% y las ventas de insumos para la construcción 5,3%.
También los ingresos de la seguridad social permanecieron en terreno negativo, con una baja del 1,1%.
La foto resulta particularmente débil en consumo y construcción.
Las ventas de autos, que habían llegado a crecer 1,2% interanual en marzo, profundizaron su contracción hasta 30,3% en julio y continuaron cayendo 19,1% en agosto. En construcción, después de algunos meses de recuperación, la actividad cayó 4,5% interanual en julio, mientras que los indicadores adelantados de agosto continuaron negativos.
La contracara aparece principalmente en los sectores vinculados a energía, minería y algunos segmentos industriales.
La producción de petróleo y gas creció 9% interanual en julio, mientras que la actividad minera excluyendo hidrocarburos avanzó 5,8%.
La producción de acero también venía mostrando una dinámica positiva, con una expansión del 15,3% interanual en julio.
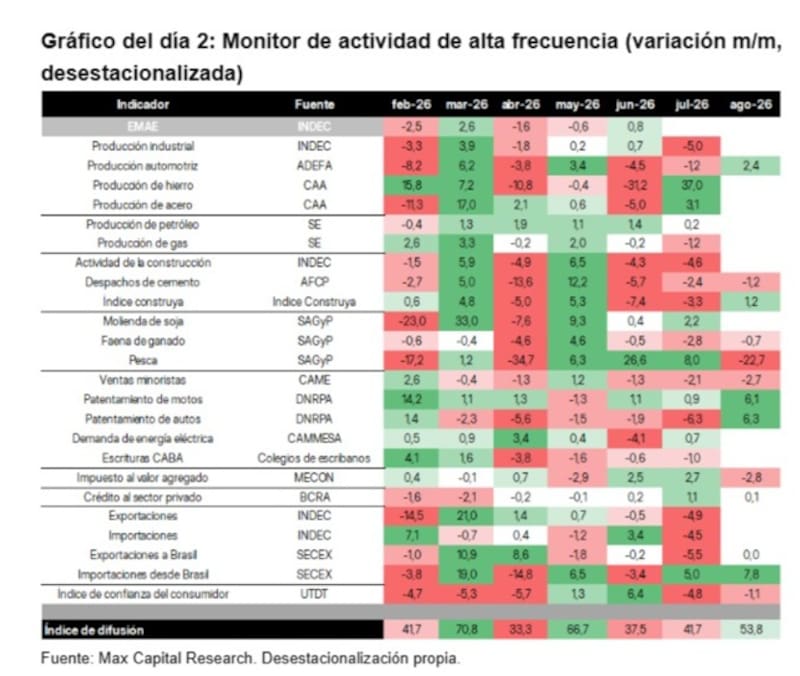
Con una visión similar, el monitor de actividad de alta frecuencia de Max Capital muestra señales de una recuperación todavía frágil y heterogénea en el corto plazo.
Los datos más recientes muestran, además, una fuerte disparidad sectorial.
En agosto repuntaron los patentamientos de autos (+6,3% mensual) y motos (+6,1%), las importaciones desde Brasil (+7,8%), la producción automotriz (+2,4%) y el Índice Construya (+1,2%).
Sin embargo, persistieron señales contractivas en otros frentes tales como los despachos de cemento retrocedieron 1,2%, las ventas minoristas cayeron 2,7%, la faena de ganado 0,7%, la recaudación de IVA 2,8% y la confianza del consumidor 1,1%. La pesca, además, registró una fuerte contracción mensual del 22,7%.
De cualquier manera, en agosto el índice de difusión subió de 41,7% a 53,8%, lo que implica que algo más de la mitad de los indicadores relevados mostró una mejora mensual.
La señal es positiva respecto del mes anterior, aunque todavía está lejos de los niveles de expansión más generalizada observados en marzo (70,8%) y mayo (66,7%).
Las señales de actividad comienzan a aportar un viento de cola para las acciones argentinas, aunque todavía de manera incipiente.
El índice de difusión de Max Capital mejoró de 41,7% a 53,8% en agosto, mostrando que por primera vez desde mayo más de la mitad de los indicadores de alta frecuencia avanzaron en términos mensuales.
La recuperación, sin embargo, continúa siendo heterogénea, con debilidad en consumo y construcción.
Para el mercado accionario, una consolidación de esta tendencia sería particularmente favorable para los bancos, por su elevada sensibilidad al ciclo económico y al crédito.
Sin embargo, en el corto plazo, la dirección del equity argentino seguirá dependiendo en mayor medida de variables financieras como el riesgo país, las tasas y el dólar.
El S&P Merval viene lateralizando desde hace un año y no ha podido ingresar en una tendencia definida, lo cual refleja parte de falta de fortaleza que también se percibe en la macro.
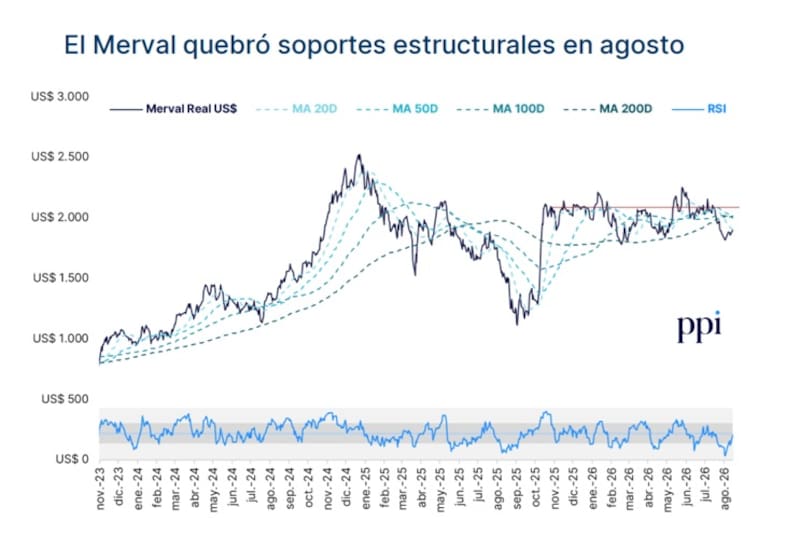
Los analistas de Mills Capital consideran que el S&P Merval está todavía en niveles relativamente bajos.
Además, resaltan que el índice opera dentro de un rango de entre u$s 2000 y u$s 2250 dólares, sin haber recuperado todavía el máximo de 2025 de u$s 2343.
Para explicar tal dinámica, desde Mills Capital señalaron que el índice está muy concentrado en bancos y empresas de energía, y cada uno de esos sectores tiene factores particulares.
“Las energéticas son sensibles a la evolución del precio del petróleo, por lo que pueden tener movimientos importantes en función del contexto internacional. Los bancos, en cambio, están más vinculados a la evolución del crédito, la mora, el nivel de actividad y la deuda soberana en pesos”, afirmaron.
En cuanto a los drivers que podrían empujar al índice, los analistas de Mills Capital indicaron que al Merval todavía le falta una mejora más generalizada del nivel de actividad.
“La energía vinculada a las exportaciones viene funcionando bien, pero las empresas más expuestas al mercado interno todavía muestran un desempeño más débil. La recuperación de la actividad sigue siendo heterogénea. Si mejora el nivel de actividad y se reactiva el crédito, podríamos ver un repunte más consistente del Merval, dejando de lado por el momento el factor político, que también va a depender de quién sea el candidato opositor y del apoyo que logre”, comentaron.
Ezequiel Fernández, director de Research Corporativo en Balanz, consideró que más allá de historias puntuales, el nivel de actividad en general tiene impacto limitado en los números de las compañías de los tres grandes sectores que dominan el Merval (energía, reguladas y bancos).
Sin embargo, advierte que la lectura de la actividad se está haciendo ya en clave política y se interpreta respecto de lo que implica para las elecciones presidenciales 2027.
“Datos flojos de este lado generarían más presión sobre las acciones con más beta al índice, que son las reguladas y bancos. De hecho, creemos que si podría profundizar las diferencias de retornos con las enérgeticas, las cuales deberían mostrarse más defensivas”, sostuvo.
Disociación sectorial
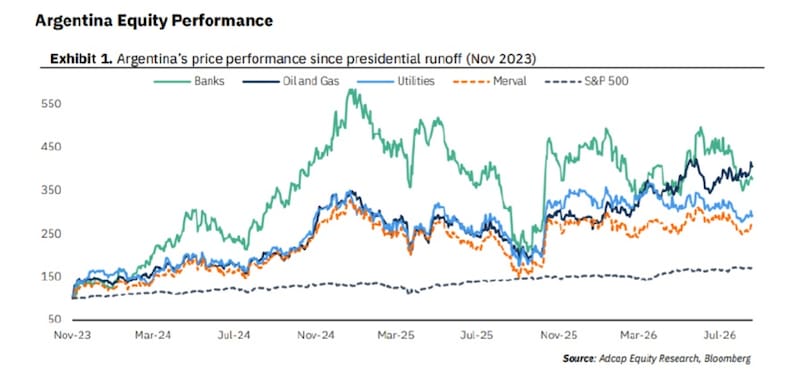
Las acciones argentinas atraviesan un escenario de fuerte dispersión sectorial, con una brecha cada vez más marcada entre petróleo y gas y el resto del mercado.
En el corto plazo, el sector de Oil & Gas aparece como el gran ganador, cerca de sus máximos del período.
En contraste, bancos, utilities y el Merval permanecen claramente rezagados.
La mayor debilidad se observa en los bancos.
Después de recuperarse parcialmente durante mayo y junio, el sector volvió a corregir con fuerza, acumulando una caída aproximada del 25% respecto de la base de comienzos de 2025.
Las utilities también perdieron impulso recientemente. El Merval se mantiene aproximadamente 10% por debajo de los niveles de inicio de 2025.
La divergencia es todavía más evidente frente a Wall Street.
Mientras el S&P 500 acumula una suba cercana al 30% desde comienzos de 2025, el Merval continúa en terreno negativo.
Esto refleja que el equity argentino no logró acompañar el rally internacional y que el castigo se concentra especialmente en los sectores con mayor sensibilidad al riesgo doméstico.
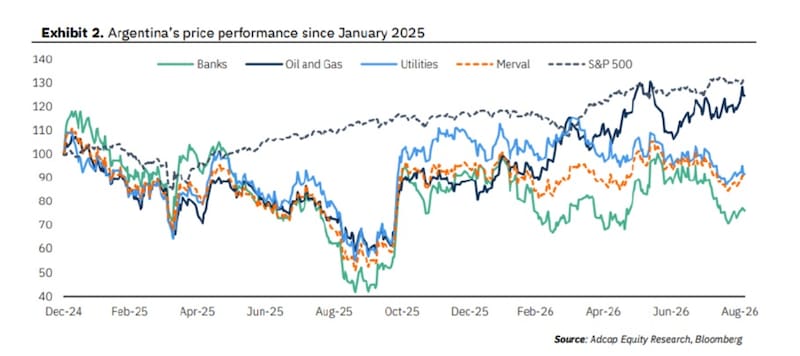
En términos de corto plazo, la señal más relevante es la rotación hacia petróleo y gas y el deterioro relativo de bancos.
Desde PPI consideran que comienzan a aparecer oportunidades en el sector financiero.
“De cara a septiembre, decidimos sobreponderar el sector financiero por sobre energía, tras la fuerte corrección exhibida en agosto. Las valuaciones se mantienen atractivas frente a comparables de LATAM, sumado a que vemos señales por parte del gobierno para flexibilizar los créditos en dólares y reactivar los hipotecarios. La mora ya habría hecho pico en el tercer trimestre y los balances vinieron mejor de lo esperado”, comentaron.
A su vez, también esperan que las tasas en pesos se mantengan estables y bajas ante una mayor liquidez en el sistema y sin mayores presiones a la vista en el frente cambiario.
Por otro lado, también mantienen exposición al sector energético, al seguir exhibiendo múltiplos de valor deprimidos con respecto a la región y al estar expuestos a empresas con proyectos con alto potencial de generación de valor para sus accionistas.
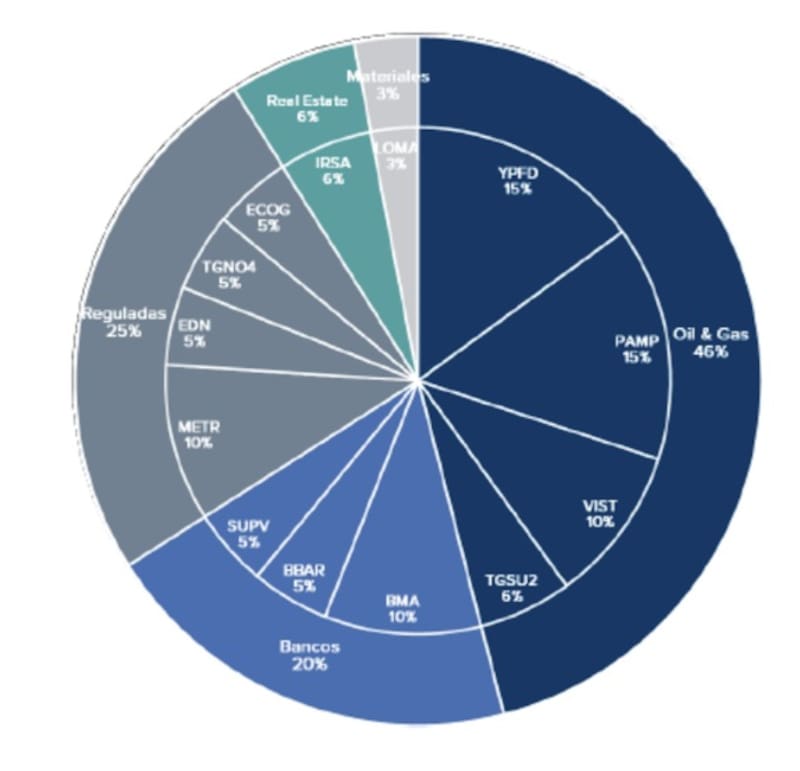
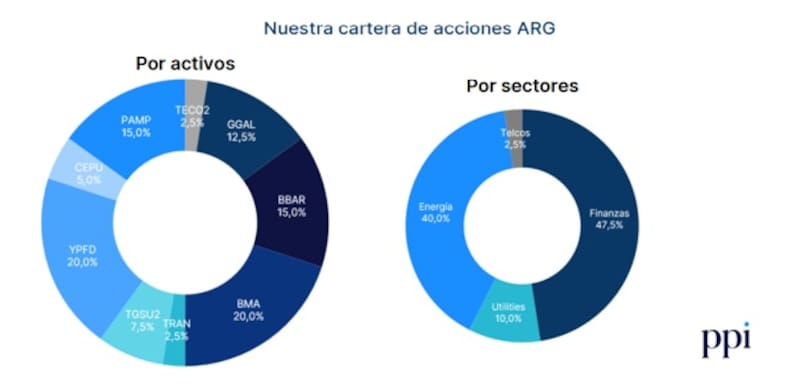
La cartera recomendada de acciones argentinas de PPI presenta una composición relativamente equilibrada entre bancos y energía, aunque con una clara concentración en esos dos sectores.
En términos sectoriales, el mayor peso corresponde a Finanzas, con el 47,5% del portafolio, seguido por Energía, con el 40%. El resto se distribuye entre Utilities (10%) y Telecomunicaciones (2,5%). De esta manera, casi nueve de cada diez pesos de la cartera están posicionados entre bancos y compañías energéticas.
Falta de dinamismo
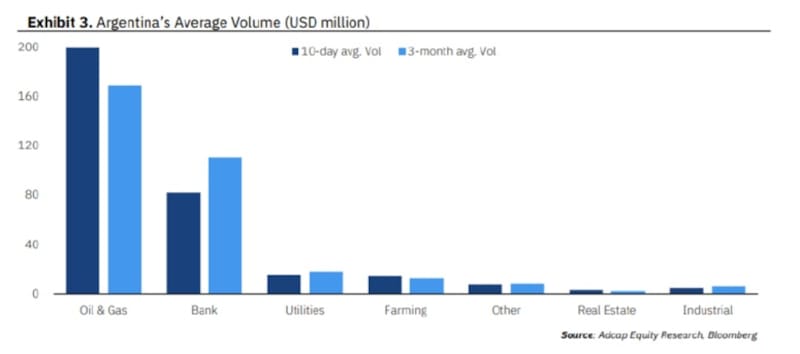
La disociación sectorial también se ve en el volumen operado en los distintos papeles dentro del índice local y en el que el flujo inversor se concentra en las energéticas.
El volumen promedio de las últimas diez ruedas en las acciones argentinas de petróleo y gas alcanzó cerca de US$ 200 millones diarios, superando los aproximadamente US$ 170 millones del promedio de tres meses.
Los bancos muestran la dinámica opuesta: el volumen reciente cayó hacia US$80 millones, frente a unos US$110 millones del promedio trimestral.
La divergencia refuerza la rotación que viene mostrando el mercado argentino en el corto plazo. Oil & Gas concentra actualmente la mayor liquidez y un creciente interés inversor, mientras los bancos pierden participación, en un contexto en el que el resto de los sectores mantiene volúmenes sustancialmente inferiores.
Milo Farro, analista de RAVA, coincide en que, exceptuando el impulso de las empresas energéticas, el Merval continúa operando en un contexto de cautela y bajo volumen, en torno a los u$s 1950.
A la hora de explicar un posible driver, Farro hace foco en datos macro.
“Los datos de julio mostraron una caída mensual de 4,6% en la construcción y de 5% en la industria, reflejando la heterogeneidad que persiste entre los distintos sectores de la actividad económica. El agro, la minería —a pesar de la desaceleración en su ritmo de crecimiento informada el jueves— y la energía se mantienen sólidos, mientras que los sectores más intensivos en empleo exhiben una dinámica más errática”, detalló.
Por lo tanto, y desde el lado del posicionamiento, Farro agregó que privilegia el posicionamiento en empresas vinculadas a Vaca Muerta.
“La última temporada de balances en Argentina resultó, en términos generales, mejor de lo esperado, aunque el mercado continúa adoptando una postura de “esperar y ver”, a la espera de nuevos catalizadores que permitan definir una tendencia más clara. Para pensar en tomar posiciones en compañías de otros sectores, preferimos aguardar la llegada de nuevos indicadores vinculados a la actividad”, dijo Farro.
Preferencia por Oil & Gas
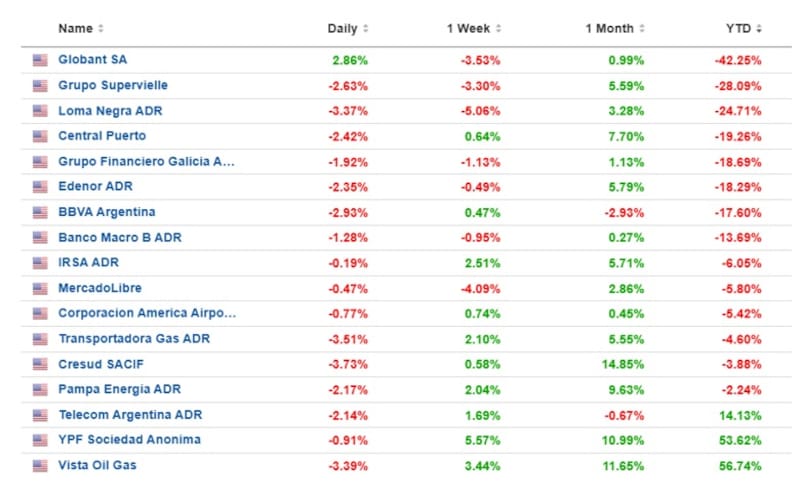
El desempeño de las acciones argentinas en Wall Street muestra una fuerte dispersión en lo que va de 2026, con las petroleras como claras ganadoras y buena parte de los bancos y compañías vinculadas al ciclo doméstico todavía en terreno negativo.
En lo que va del año, las acciones de Vista e YPF lideran ampliamente las subas, con avances acumulados de 56,7% y 53,6%, respectivamente.
Es una tendencia que también aparece en datos recientes de mercado, que muestran al sector de Oil & Gas como el de mejor performance relativa durante 2026.
En un segundo escalón aparece Telecom Argentina, que gana 14,1%.
En cambio, los bancos siguen mostrando pérdidas importantes: Galicia retrocede 18,7% en el año, BBVA Argentina cae 17,6% y Banco Macro pierde 13,7%. También permanecen negativas Central Puerto (-19,3%), Edenor (-18,3%), Pampa Energía (-2,2%), IRSA (-6,1%) y MercadoLibre (-5,8%).
Los analistas de Adcap Grupo Financiero recordaron que, en el segundo trimestre, las compañías de petróleo y gas lideraron la temporada de resultados, registrando cifras récord gracias al crecimiento de la producción y a mayores precios realizados.
En cambio, advierten que las compañías de servicios tuvieron un trimestre neutral, mientras que los bancos mostraron una fuerte mejora en la rentabilidad, aunque todavía presionados por una débil calidad de los activos.
Bajo este contexto, se inclinan por el posicionamiento en acciones de Oil & Gas, con un foco en YPF y Vista, que esperan que suban a u$s 63 y u$s 87 respectivamente, es decir, un 15% y 14% de avance desde los valores actuales.
“A largo plazo, seguimos viendo valor en ambas compañías, respaldadas por el aumento esperado de la producción y el desarrollo de sus carteras más amplias de proyectos. El actual contexto de precios del petróleo representa un impulso adicional para nuestra tesis, con el Brent cotizando actualmente en torno a u$s 104 por barril, lo que deja un potencial alcista significativo para nuestras estimaciones si los precios se mantienen elevados durante más tiempo”, dijeron.
También ven valor en Pampa, con un target de u$s 120, es decir, un aumento de 38% desde los valores actuales. A su vez, resaltan el potencial en Central Puerto, la cual también lo ven como oportunidad, con un target de u$s 20, desde los u4s 14 actuales, es decir, un 42% desde los valores actuales.
En cambio, se muestran mas cautelosos con los bancos.
“Los bancos presentaron resultados con una fuerte mejora de la rentabilidad, alcanzando ROEs en torno a la zona baja y media de los dos dígitos. Sin embargo, existen factores continúan pesando sobre los precios de las acciones tales como la calidad de los activos siguen bajo presión. Los ratios de préstamos en situación irregular (NPL) volvieron a aumentar en el segundo trimestre”, dijeron.
Por otro lado, alertan que el crecimiento del crédito continúa siendo débil, aunque esperan una mejora hacia adelante.
“La actividad crediticia todavía no logró recuperarse de manera significativa, aunque esperamos que el crecimiento se acelere hacia fin de año. Si el crecimiento del crédito se acelera y mejora la calidad de los activos, los bancos argentinos podrían mostrar un potencial alcista adicional. Entre los bancos argentinos, BBVA Argentina (BBAR US, NR) se posiciona como nuestra principal elección, ya que actualmente cotiza con un ligero descuento respecto de sus pares, a 1,17x P/BV”, comentaron.
Finalmente, los analistas de IEB detallaron que en materia de estrategia mantienen un fuerte componente defensivo, principalmente ligado al sector Oil & Gas.
“Continuamos viendo drivers positivos en Oil & Gas a raíz del fuerte desarrollo de Vaca Muerta, acompañado por el antes mencionado incremento en el precio del Brent que vuelve a impulsar las expectativas sobre los precios realizados de las compañías para el trimestre en curso”, detallaron.
También favorecen al sector regulado, seguido del sector bancario donde mantienen una menor ponderación.