El mercado americano comienza la semana con fuertes bajas luego de comentarios de líderes de la industria IA advirtiendo sobre los riesgos en la velocidad del desarrollo y los impactos sobre la seguridad global.
Mientras caen las acciones tecnológicas, también sube el petróleo. Crecen, así, los riesgos inflacionarios y el mercado se preocupa por nuevas subas de tasas de la Fed.
Caída en acciones tecnológicas
El mercado comienza una semana turbulento luego de comentarios de los líderes de la industria de inteligencia artificial sobre los riesgos para la seguridad que conlleva la velocidad del desarrollo de esa tecnología y sugiriendo aplicar una ralentización del crecimiento en la IA.
En la previa de Wall Street, los futuros del Nasdaq 100 y los futuros vinculados al índice lideran las caídas y retroceden 1,48%, mientras que los del S&P 500 caen 0,58% y los del Dow Jones, 0,21%,
El sábado, el director ejecutivo de Anthropic, Dario Amodei, instó a las empresas de inteligencia artificial a ralentizar el ritmo de avance en las capacidades de sus modelos.
Luego, Elon Musk, responsable de xAI, y Sam Altman, director ejecutivo de OpenAI, expresaron su acuerdo con Amodei.
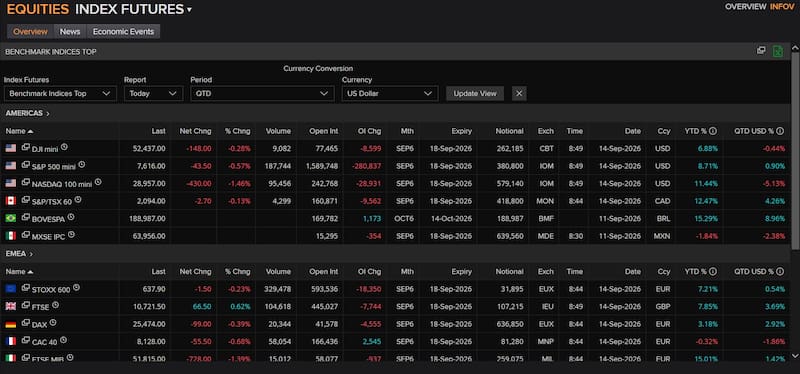
Estos descensos reflejan una disminución del entusiasmo inicial, a medida que la frenética carrera por desarrollar modelos de IA cada vez más capaces da paso a una reevaluación más cautelosa.
La inversión de miles de millones de dólares en IA ha impulsado un ascenso meteórico en las acciones de algunas empresas tecnológicas y de semiconductores, desempeñando un papel clave en las sólidas ganancias del mercado de valores durante los últimos años.
Las acciones de empresas de chips y memorias registraron algunas de las caídas más pronunciadas este lunes antes de la apertura de Wall Street, ante las especulaciones de los inversores de que una desaceleración podría traducirse en un menor gasto en infraestructura.
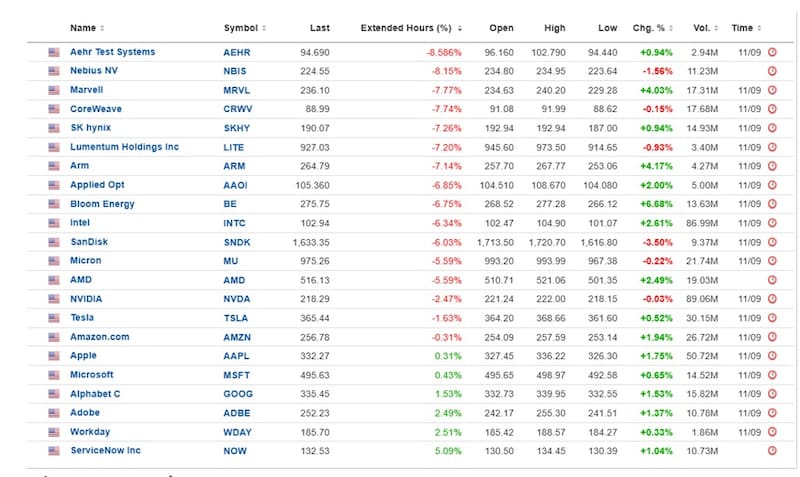
Las acciones vinculadas al trade de inteligencia artificial muestran fuertes caídas en el premarket, con el castigo concentrado principalmente en semiconductores, memoria e infraestructura para data centers.
Las mayores bajas corresponden a Aehr Test Systems (-8,6%) y Nebius (-8,2%), seguidas por Marvell y CoreWeave (-7,7%), SK Hynix (-7,3%), Lumentum (-7,2%) y ARM (-7,1%). También retroceden con fuerza Applied Optoelectronics (-6,9%), Bloom Energy (-6,8%), Intel (-6,3%), SanDisk (-6%), Micron (-5,6%) y AMD (-5,6%).
El ajuste también alcanza a las grandes tecnológicas, aunque de manera más moderada: Nvidia pierde 2,5% y Tesla 1,6%, mientras Amazon cede apenas 0,3%. En contraste, parte del software y las mega caps muestran mayor resistencia: Apple (+0,3%), Microsoft (+0,4%), Alphabet (+1,5%), Adobe (+2,5%) y ServiceNow (+5,1%) operan en terreno positivo en las operaciones extendidas.
El petróleo y a la Fed
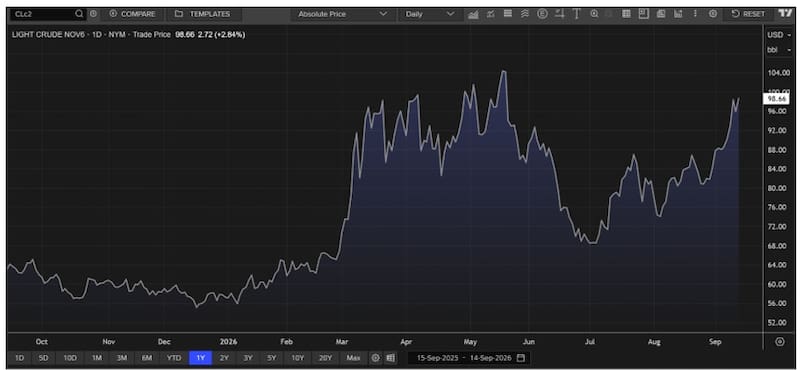
Por otro lado, los precios del petróleo continuaron su escalada, subiendo más de un 3% el lunes, después de que nuevos ataques contra la infraestructura energética de Arabia Saudita y agresiones a buques en Oriente Medio agravaran la preocupación por el suministro.
El crudo Brent avanza un 2,9% hasta los u$s 107 por barril, tras haber alcanzado un máximo intradía de u$s 108,65. Los futuros del WTI ganan un 2,5%, situándose en u$s 102,53 por barril.
Los precios del petróleo se dispararon alrededor de un 9% la semana pasada debido a la escalada de los ataques en Medio Oriente.
En ese contexto, el Brent superó los u$s 100 por barril por primera vez desde julio y alcanzó su nivel más alto desde mayo, situándose cerca de los 110 dólares.
Este repunte elevó los precios del diésel en Estados Unidos por encima de los u$s 6 por galón por primera vez en la historia, lo que llevó al presidente estadounidense, Donald Trump, a pedir a Ucrania que dejara de atacar la infraestructura rusa de diesel.
Los mercados mundiales de bonos se han visto presionados por el aumento de los precios de la energía —que alimenta la inflación— y por las tasas de interés más altas, con unos rendimientos que han alcanzado repetidamente nuevos máximos.
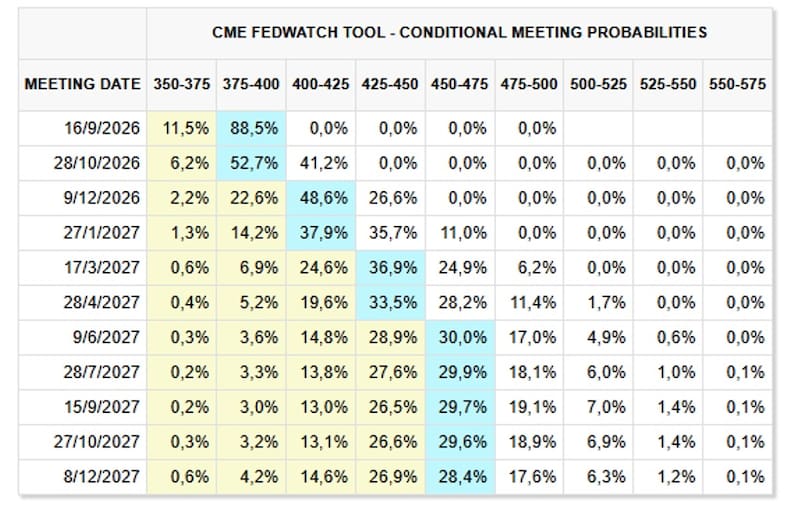
Con el avance del crudo, ahora los inversores afrontan la reunión de la Reserva Federal de la próxima semana preparándose para una posible subida de los tipos de interés por parte del banco central.
La suba del petróleo mantiene latente los riesgos inflacionarios. De hecho, durante años, la inflación se ha mantenido persistentemente por encima del objetivo anual del 2% de la Reserva Federal, y las subidas de tipos son la herramienta principal que el banco central ha utilizado históricamente para intentar contener los precios.
Tras el discurso del mes pasado del nuevo presidente de la Reserva Federal, Kevin Warsh —percibido mayoritariamente como una señal de postura restrictiva (hawkish)—, han aumentado las apuestas a que la Fed subirá los tipos este miércoles, al finalizar su reunión de dos días.
El viernes aumentaron las apuestas a favor de una subida de un cuarto de punto porcentual después de que los datos mostraran un repunte de la inflación al consumo en agosto.
La medida subyacente del Índice de Precios al Consumo (IPC), que excluye los componentes volátiles de alimentos y energía, aumentó un 0,3%, una cifra superior a la prevista.
Tras los datos del IPC, los futuros sobre los fondos federales sugerían a última hora del viernes una probabilidad superior al 80% de que el banco central eleve su tasa actual (situada entre el 3,5% y el 3,75%) en un cuarto de punto porcentual, según datos de LSEG.
Estas probabilidades han oscilado en las últimas semanas a medida que los operadores reaccionaban a los datos económicos y a los comentarios de los funcionarios de la Reserva Federal.
El último informe de empleo mostró un aumento mensual de puestos de trabajo sorprendentemente sólido, lo que reforzó las posibilidades de una subida de tipos.
El último dato del índice de precios de gastos de consumo personal (PCE) subyacente —que los funcionarios de la Fed utilizan como referencia para medir la tendencia subyacente de la inflación— se situó el mes pasado en el 3,3% interanual.
Si la Fed decide subir los tipos el miércoles, los inversores buscarán señales para determinar si se trata de una medida aislada o del inicio de una serie de subidas.
“Si la medida apunta a un ciclo —es decir, ‘todavía tenemos trabajo pendiente’...—, no creo que sea algo positivo para el mercado”, afirmó Levine, de BNY.
Las subidas de tipos podrían trasladarse a los rendimientos de los bonos, que han aumentado de forma constante en las últimas semanas, ejerciendo presión sobre los mercados de renta variable.
El rendimiento de los bonos del Tesoro a 10 años subió al 4,99% a primera hora del viernes —su nivel más alto en casi tres años— y se situó en el 4,97% al cierre de la sesión.
Según los inversores, las subidas de tipos y el aumento de los rendimientos podrían tener repercusiones más allá de la superficie del mercado.
Los sectores sensibles a los tipos de interés podrían verse más afectados; tal es el caso de las acciones de empresas de menor tamaño, que suelen depender en mayor medida de la financiación mediante deuda.