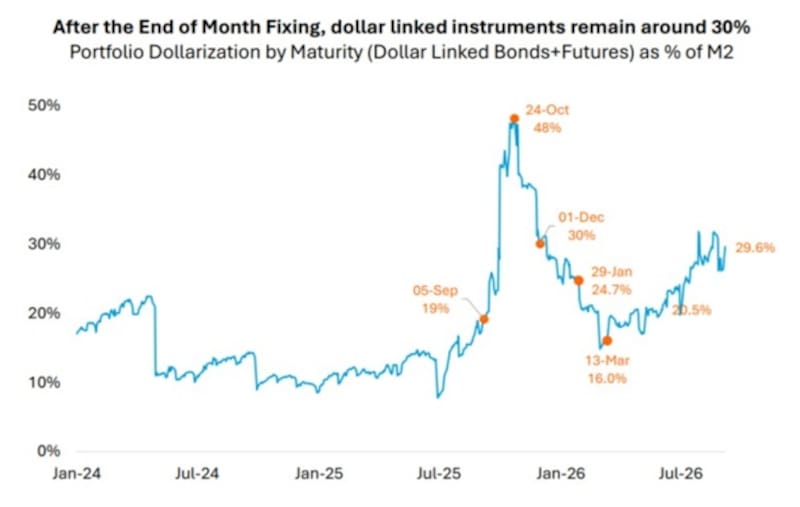
El nivel actual, de 29,6%, implica una suba significativa frente al 20,5% observados meses atrás y prácticamente duplica el piso de 16% registrado a mediados de marzo.
Cuáles son los drivers que pesan sobre la dolarización de carteras y las alternativas de inversión que recomiendan rumbo al año electoral.
Más dolarización
En el corto plazo se ha evidenciado un renovado aumento de la dolarización de las carteras, con la participación de instrumentos dollarinked y futuros nuevamente cerca del 30% de M2.
El nivel actual, de 29,6%, implica una suba significativa frente al 20,5% observados meses atrás y prácticamente duplica el piso de 16% registrado a mediados de marzo.
La dinámica refleja una mayor demanda de cobertura cambiaria. Si bien la dolarización permanece lejos del pico extraordinario del 48% alcanzado en octubre de 2025, el repunte reciente muestra que los inversores volvieron a incrementar su exposición a instrumentos atados al dólar después de la fuerte descompresión observada a comienzos de año.
En términos de mercado, la señal de corto plazo es de mayor cautela cambiaria: aun después del fixing de fin de mes, la dolarización no se desarmó y permanece alrededor del 30%.
Esto sugiere que la demanda de cobertura tiene un componente más persistente y que los inversores continúan pagando por protección frente a eventuales movimientos del tipo de cambio.
Desde Mills Capital no ven hoy desequilibrios que justifiquen acentuar agresivamente los niveles de dolarización de carteras que vemos hoy en el sistema.
“En las condiciones actuales, existen herramientas para administrar la dinámica cambiaria sin necesidad de un salto discreto del tipo de cambio”, dijeron desde Mills Capital.
A su vez, destacan que el factor determinante hacia adelante va a ser político. “La definición del candidato opositor y la dinámica de resultados en las elecciones provinciales desdobladas van a marcar si la percepción del mercado sobre el esquema cambiario y las reservas se sostiene o se deteriora.
Pero, con la información disponible hoy, a más de un año de la elección presidencial, no vemos un riesgo inminente de corrección cambiaria sino más bien un tipo de cambio acompañando a la inflación”, dijeron.
Si bien los inversores están incorporando una mayor demanda por cobertura cambiaria, por ahora no se ve ningún deterioro en las expectativas del tipo de cambio.
Mercado de futuros y el peso
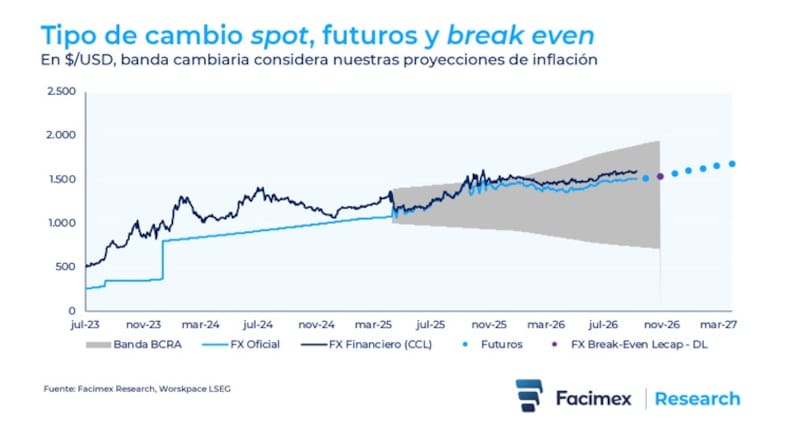
Es decir, el mercado de futuros mantiene una expectativa de depreciación gradual del peso, sin incorporar por ahora un salto discreto del tipo de cambio.
Tomando como referencia un dólar oficial de $1.530, los contratos proyectan una cotización de $1.549 para octubre, $1.576 para noviembre y $1.606 para diciembre, lo que implica una suba acumulada cercana al 5% hacia fin de año.
La pendiente se vuelve más pronunciada hacia 2027 ya que el mercado marca un dólar de $ 1694 para marzo, $ 1756 para mayo y $ 1820 para julio, niveles que representan aumentos de aproximadamente 10,7%, 14,8% y 19%, respectivamente, frente al valor actual.
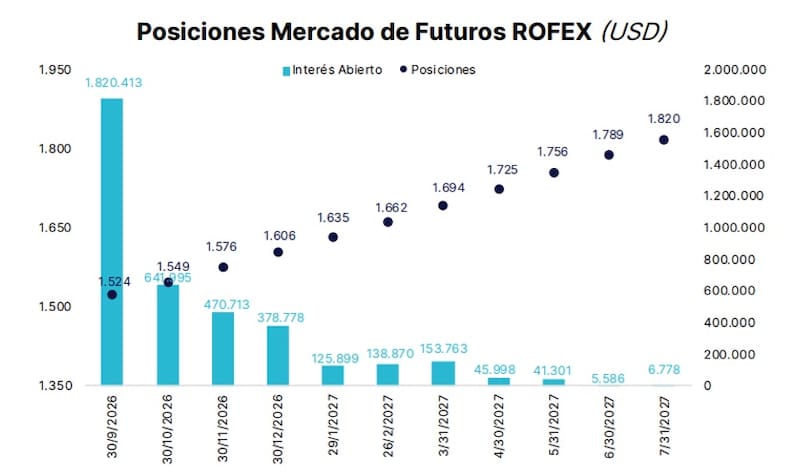
Si bien la expectativa cambiaria del mercado se muestra anclada, el mercado demanda cada vez más dólares conforme se van acercando las elecciones del 2027.
Matías Ballestrín, jefe de Inversiones de Banco Piano, advierte que la demanda por cobertura cambiaria y dolarización de portafolios está relacionada con la proximidad al evento electoral.
Sin embargo, destaca que actualmente también hay valor en títulos que ajustan por CER como herramienta para obtener cobertura para los pesos.
“La dolarización de portfolios, en especial de inversores de banca privada, se incrementa en la medida que se comienza a hablar de temas elección arios y donde además las tasas en pesos de corto no dan un premio muy interesante. Alternativamente a la dolarización, se observa atractivo en algunos bonos CER, pero el objetivo es el mismo”, dijo Ballestrín.
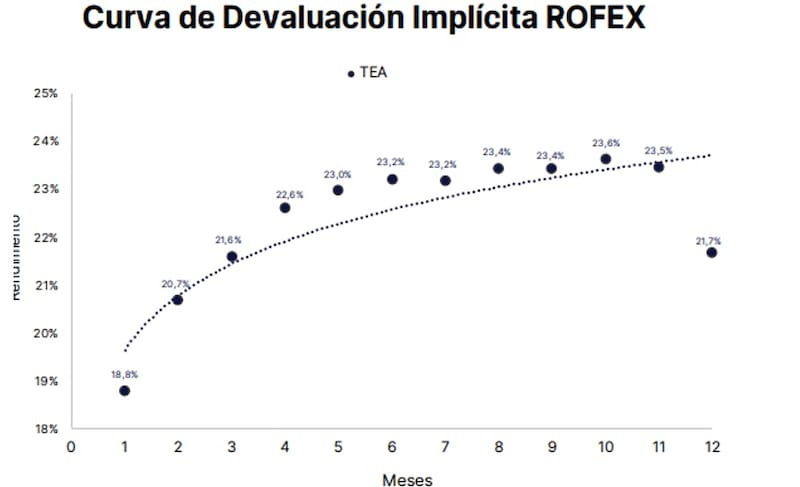
La curva de devaluación implícita de dólar futuro mantiene una pendiente positiva, reflejando que el mercado exige tasas crecientes para extender la cobertura cambiaria hacia plazos más largos.
La tasa efectiva anualizada (TEA) parte de 18,8% para el primer mes, sube a 20,7% a dos meses y 21,6% a tres meses, hasta ubicarse en torno al 23%-23,6% entre los cinco y once meses.
La principal señal es que la curva comienza a aplanarse a partir de los cinco meses.
La devaluación implícita anualizada pasa de 23% en el quinto mes a un máximo cercano al 23,6% a diez meses, mostrando que el mercado no incorpora una aceleración significativa adicional del ritmo de depreciación a medida que se extiende el horizonte.
Por lo tanto, dada la expectativa de mercado y la proximidad hacia las elecciones, los analistas e inversores deben determinar la conveniencia de dolarizar sus portafolios.
Facundo Barrera, socio de Fincoach, agregó que nos encontramos en un escenario donde los activos locales empiezan a incorporar el riesgo electoral en sus precios, mientras que el tipo de cambio se mantiene relativamente estable, respaldado por la dinámica de flujos y la gestión del sistema cambiario.
Sin embargo, considera que la estabilidad del tipo de cambio se mantendrá firme en el corto plazo. Entre los argumentos para tal expectativa se encuentra un superávit comercial proyectado cercano a los u$s 28.000 millones para 2026, las colocaciones corporativas en el exterior, la capacidad de crédito en dólares de los bancos y una menor demanda para importaciones y dividendos.
Bajo esta lectura, Barrera advierte que la conveniencia de dolarizar depende del perfil y horizonte del inversor.
Barrera detalla que, para un perfil agresivo, los bonos en pesos pueden ser una alternativa.
“La calma cambiaria abre una oportunidad para maximizar rendimientos en moneda local con horizonte de mediano plazo. Por ejemplo, en la Lecap T15E7 (vencimiento 15/01/27) observamos un rendimiento directo del 8,7%. Bajo el supuesto de un tipo de cambio en $1.600 para esa fecha (frente a un MEP de $1.530 actual), esta alternativa arroja una TEA estimada del 12,4% en dólares”, dijo.
A su vez, para un perfil conservador, Barrera detalla que la dolarizacion de portafolios es una buena opción.
“A medida que nos aproximemos al hito electoral de octubre 2027, la volatilidad sobre el tipo de cambio irá en aumento. Por ello, para inversores cautos o que busquen cubrirse con anticipación, resulta oportuno comenzar a construir o acentuar la dolarización de sus portafolios de manera escalonada aprovechando los niveles actuales”, sostuvo.
Dolarización y resultado de la licitación
Un dato interesante fue el que arrojo el resultado de la licitación de la semana pasada.
Si bien el mercado tuvo una mayor demanda por bonos a tasa fija, los títulos atados al dólar también fueron protagonistas.
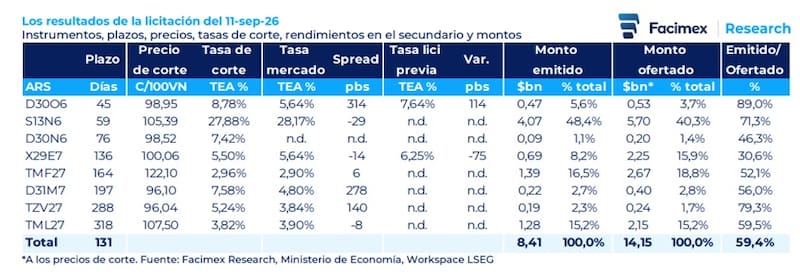
La demanda de cobertura fue algo elevada, con el Tesoro recibiendo ofertas por u$s 933 millones y adjudicando u$s 665 millones a través de títulos dollar linked.
En este marco, el Tesoro colocó u$s 314 millones en la Lelink de octubre (D30O6) al 8,8% TEA, u$s 63 millones en la nueva Lelink de noviembre (D30N6) al 7,4% TEA, u$s 154 millones en la Lelink de marzo (D31M7) al 7,6% TEA y u$s 134 millones en el Boli de junio (TZV27) al 5,2% TEA.
Adrián Yarde Buller, economista jefe de Facimex Valores, explicó que la licitación de la semana pasada se destacó por la cantidad de alternativas dollar linked en una prueba en la que el Tesoro no afrontaba vencimientos de ese asset class.
“La colocación de la última licitación implica un aumento neto en la exposición del gobierno a instrumentos que ajustan por tipo de cambio. La amplia gama de títulos dollar linked busca incentivar la liquidación de divisas en una época del año estacionalmente más desafiante, donde un catch up de la ralentizada comercialización de soja y las colocaciones de deuda privada offshore podrían dar un impulso a las compras de divisas del BCRA”, dijo.
El mercado continúa proyectando una suba gradual del dólar, pero sin descontar un escenario de ruptura cambiaria.
La señal es consistente con un escenario en el que el peso continúa depreciándose, aunque a un ritmo controlado.
Al mismo tiempo, la cercanía entre los futuros y el break-even Lecap versus dollar linked muestra que la discusión entre tasa y cobertura cambiaria está relativamente equilibrada: para que el rendimiento de esos bonos supere a la tasa fija, será necesario que el dólar avance por encima de la trayectoria actualmente implícita en los precios.
Lisandro Meroi, Research Analyst de TSA Bursátil, consideró que la dolarización de portafolios no parece ser la principal demanda de los inversores, con un grupo reducido incorporando instrumentos denominados en moneda dura.
Según entiende Meroi, esto puede estar en parte guiado por un tipo de cambio que continúa transitando una etapa de estabilidad, con volatilidad disminuyendo y ubicándose actualmente muy cerca de los mínimos del año.
Bajo este escenario, Meroi remarca que hay valor en títulos en moneda local, aunque para perfiles de aceptación de riesgo alto.
“Considerando la actual situación, y evaluando los posicionamientos en pesos, existen rendimientos atractivos de corto plazo en caso de que el tipo de cambio se deslice a un ritmo que acompañe a la inflación. En este punto hablamos de una tasa efectiva anual en dólares cercana al 7% a 9%, superior a lo que puede brindar hoy un AO27 o un Bopreal.
Dólar break even y opciones en pesos
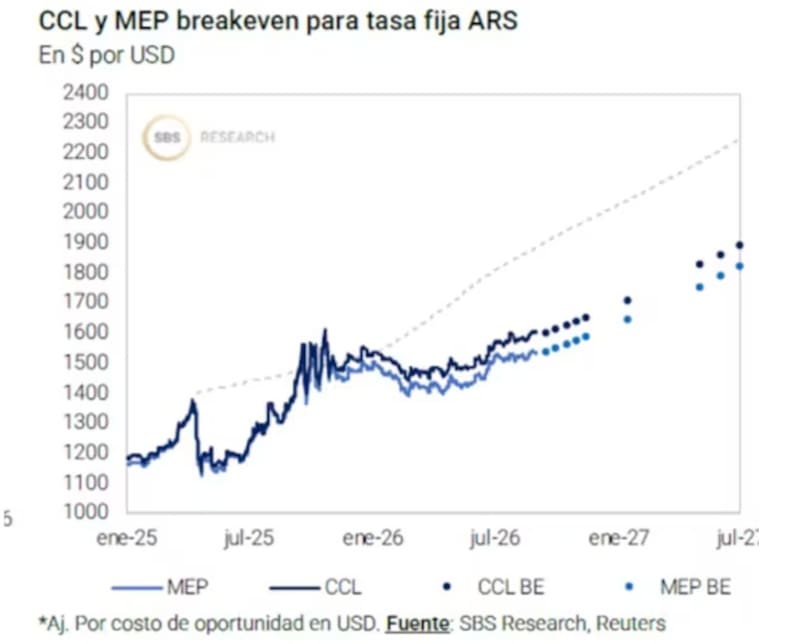
Con los dólares financieros actualmente entre $1550 y $1600, los puntos de equilibrio muestran un colchón que aumenta a medida que se extiende el plazo.
Hacia comienzos de 2027, los niveles de equilibrio se ubican aproximadamente entre $1640 y $1700, mientras que hacia mediados de ese año ascienden a la zona de $1800 a $1900, dependiendo de si se toma como referencia el MEP (Mercado Electrónico de Pagos) o el CCL (contado con liquidación).
La señal central es que la tasa fija todavía ofrece margen frente a una depreciación del peso, especialmente en los plazos más largos.
Sin embargo, ese colchón no es ilimitado, ya que una aceleración del CCL o del MEP por encima de los break-even implicaría que el rendimiento de la tasa en pesos ya no alcanzaría para compensar la suba del dólar.
Rodrigo Benítez, economista jefe de Grupo ST, destacó que, si bien el tipo de cambio sigue lejos de las bandas formales, ha quedado claro que los comportamientos de la autoridad monetaria y cambiaria se modifican en la medida en que se van quebrando determinados márgenes.
“Posiblemente el BCRA busque que el tipo de cambio se siga deslizando, para no acumular presiones innecesarias y sobre todo para poder seguir comprando reservas. En los próximos 15 meses necesita comprar al menos u$s 10.000 millones adicionales para mejorar su posición de reservas, pagar Bopreales y venderle u$s 4900 millones al Tesoro”, dijo Benitez.
Sin embargo, el economista jefe de Grupo ST advierte que el ritmo al que el BCRA deja deslizar el tipo de cambio tiene un techo muy marcado y está determinado por la tasa de interés.
“Hoy la Tamar está en 25% de TNA y quedan 4 meses hasta fin de año. Eso implica que el tipo de cambio de hoy puede subir hasta un máximo de 8,6% hasta fin de año para no superar el ritmo de la tasa de interés. Eso dejaría el valor del dólar a fin de año en $1642. Esta cifra luce como un techo. Si verdaderamente quiere convencer al mercado de la conveniencia de mantenerse en pesos, el ritmo tiene que ser menor”, remarcó.
El contexto cambiario y de tasas de interés resulta determinante para las inversiones en pesos.
El mercado de tasas en pesos mostró una nueva compresión de los rendimientos de corto plazo tras el repunte registrado durante agosto.
Luego de haber superado transitoriamente el 2% de la TEM, tanto la caución a un día como los pases entre terceros retrocedieron con fuerza hacia comienzos de septiembre, acercándose nuevamente a la zona de entre 1,5% y 1,7% mensual.
La Lecap a un mes y la TAMAR muestran una mayor resistencia a la baja, manteniéndose alrededor del 1,9% y del 2% mensuales, respectivamente.
Esto genera una brecha respecto de las tasas de muy corto plazo y refleja que el mercado todavía exige un rendimiento mayor para extenderse en duración.
En contraste, la tasa de cuentas remuneradas continúa claramente por debajo del resto, cerca del 1,2% mensual.
Estos cálculos son analizados en detalle por el mercado para poder determinar la conveniencia del posicionamiento en pesos, es decir, si convienen bonos a tasa fija, CER o dólar linked.
Según estimaciones de Cohen, dado el menú de bonos, si la devaluación de septiembre supera 1,3%, conviene el dólar linked frente a la Lecap comparable y lo mismo hasta enero si el ritmo se ubica por encima de 1,4%.
Para 2027, el umbral sube al 2%, un nivel que el gobierno debería poder cumplir si el programa es exitoso y la inflación se consolida en registros que empiecen con uno.
“Por la liquidez de los instrumentos, no empujamos el tramo largo de la curva dollar linked. Estamos más volcados a esos bonos y a hard dollar de corto plazo, con la guardia en alto. El mensaje central es ver las elecciones desde afuera y buscamos más certidumbre sobre la continuidad de las políticas, y para eso falta que se defina el escenario electoral, empezando por si habrá primarias y siguiendo por las alianzas”, dijeron.
Los analistas de Criteria indicaron que, para quienes deban mantener exposición en pesos, es preferible el tramo corto de la curva a tasa fija con vencimientos en octubre y noviembre (como, por ejemplo, el S30O6 o el S30N6).
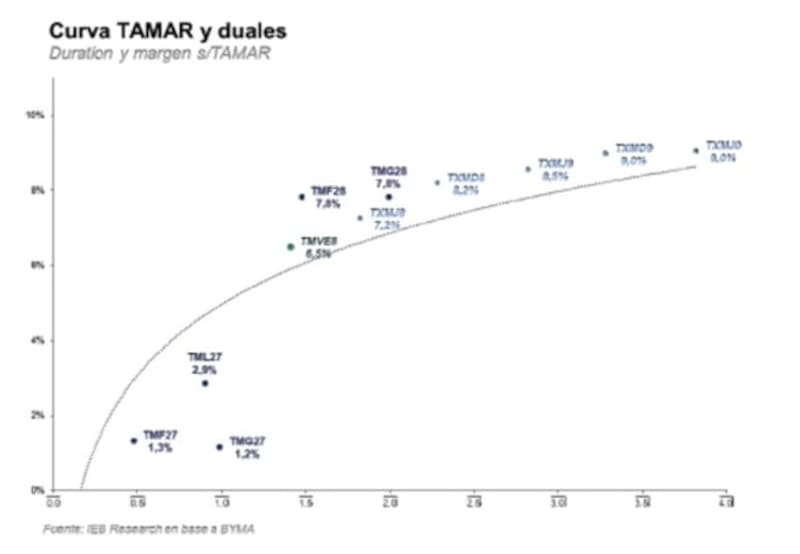
A su vez, para perfiles más agresivos y con un horizonte de inversión de 6 a 12 meses, favorecen posiciones en la parte más larga de la curva CER-TAMAR, tales como los bonos a junio de 2029 (TXMJ9), diciembre de 2029 (TXMD9) y junio de 2030 (TXMJ0).
“Estos instrumentos combinan un carry atractivo con un perfil de retorno asimétrico. Por un lado, capturan una potencial ganancia de capital si se consolida la desinflación y los spreads tienden a comprimirse en un entorno de mayor estabilidad nominal. Por el otro, conservan un doble componente defensivo que los mantiene como cobertura natural frente a escenarios en los que la inflación resulte más persistente de lo esperado o ante una suba generalizada de tasas”, detallaron.