En esta noticia
La caída en el precio de los bonos argentinos volvió a abrir una pregunta entre los inversores: qué títulos pueden ofrecer ganancias en dólares si el Gobierno consigue recuperar la confianza del mercado antes de fin de año.
En su último informe semanal, Allaria presenta un escenario favorable con retornos potenciales de hasta 14% hacia diciembre, aunque sujetos a una condición decisiva: que Argentina vuelva a colocar deuda en los mercados internacionales.
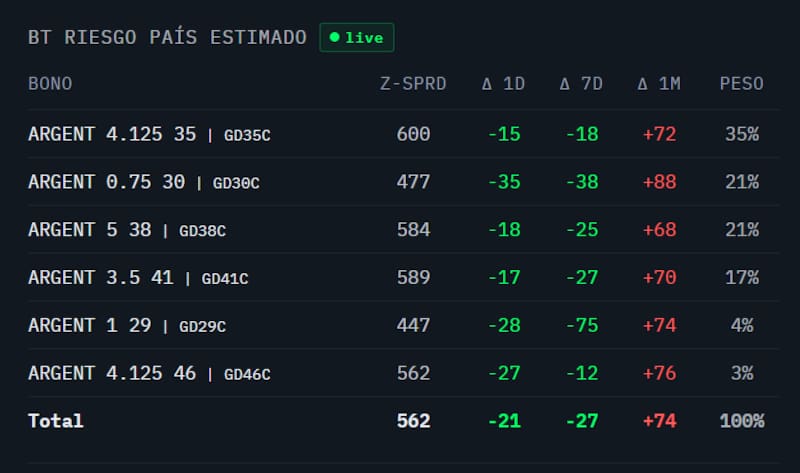
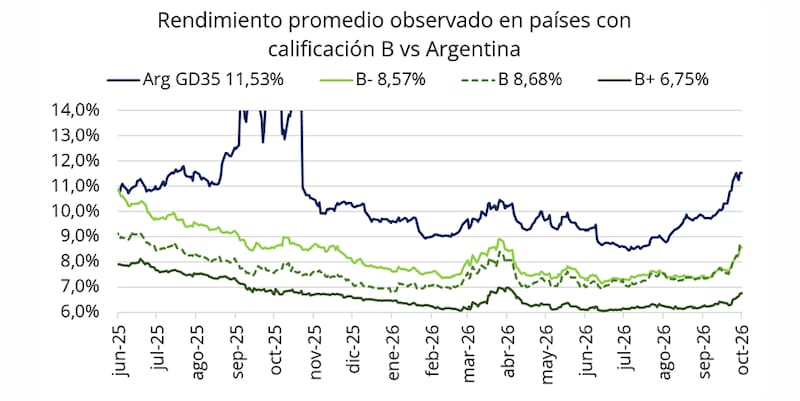
El análisis llega después fuertes de retrocesos, y después de recuperar algo de terreno perdido gracias al envión que sucedió luego de las elecciones en Brasil, sin embargo, en la foto más amplia los títulos soberanos mantienen el rojo.
A pesar de ese deterioro, el broker mantiene como escenario base una recuperación del financiamiento. Su hipótesis combina compras de dólares, continuidad de la baja de la inflación y una mejora de los salarios reales que contribuya a sostener la imagen del Gobierno.
Los Globales largos, con el mayor potencial
Los bonos bajo legislación de Nueva York con vencimientos más lejanos aparecen entre los instrumentos con mayores retornos estimados en el escenario favorable de Allaria.
Para diciembre de 2026, el broker calcula una ganancia potencial de 14% para el GD46, de 13,9% para el GD41 y de 13,8% para el GD35. El GD38, por su parte, muestra un retorno proyectado de 12,1%.
El mecanismo detrás de esa expectativa es la baja de los rendimientos exigidos por el mercado. Cuando mejora la percepción sobre la capacidad de pago de un emisor, los inversores aceptan una tasa menor y el precio de sus bonos sube. Los títulos con mayor sensibilidad a esos cambios pueden capturar una recuperación más pronunciada.
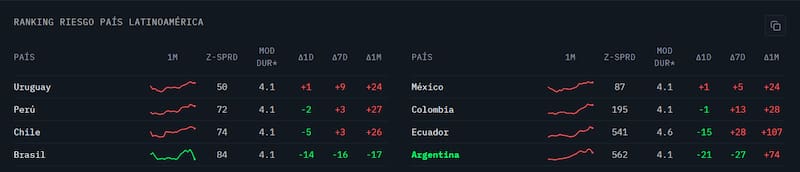
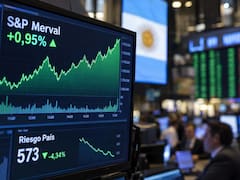
Para que eso ocurra, Allaria plantea que el riesgo país debería bajar hasta 400 puntos básicos hacia diciembre, desde los 600 o 573 que ronda por estos días.
En ese escenario, el Gobierno podría colocar u$s 5.000 millones de deuda internacional y comenzar 2027 con el programa financiero cerrado. El broker también supone compras de dólares por aproximadamente u$s 18.000 millones durante 2026, junto con una continuidad de la desinflación.
Por lo tanto, el potencial de los Globales largos está directamente vinculado con la posibilidad de que el Gobierno convierta la acumulación de reservas y la estabilización económica en acceso efectivo al crédito.
Qué pasa si Argentina no consigue financiamiento
Allaria también calcula un escenario en el que el Gobierno no logra emitir deuda en los mercados internacionales y el riesgo país termina en 700 puntos básicos.
En esa hipótesis, las compras anuales de dólares se quedarían en u$s 10.000 millones, la inflación detendría su descenso y una suba del tipo de cambio, impulsada por el fortalecimiento del dólar global, afectaría los salarios reales y la imagen del Gobierno.
Los retornos de los bonos largos cambian de manera significativa: el GD35 mostraría una pérdida estimada de 0,7% hacia diciembre; el GD41, de 1,6%; y el GD46, de 2,4%. Para el GD38, el resultado sería prácticamente neutro, con una ganancia de 0,1%.
La diferencia entre ambos escenarios muestra qué está comprando el inversor cuando elige esos títulos: una exposición a la recuperación del financiamiento argentino. Si esa mejora se concreta, el precio puede reaccionar con fuerza; si se posterga, el rendimiento del bono no evita necesariamente una pérdida durante el período.
Estas cifras corresponden a retornos estimados hasta diciembre, y deben distinguirse de las tasas anuales de rendimiento a vencimiento.
Los bonos cortos y los BOPREAL, con resultados menos dispares
Entre los Globales más cortos, Allaria proyecta un retorno de 6% para el GD30 en el escenario de acceso al mercado y de 1,4% si ese acceso no se concreta. Para el GD29, las estimaciones son de 5,1% y 1,7%, respectivamente.
El potencial favorable es menor que en los bonos largos, pero también lo es la diferencia entre ambos escenarios.
Los BOPREAL con vencimiento en 2027, emitidos por el Banco Central, presentan otra combinación de resultados. Para el BPOD7, Allaria calcula una ganancia de 5,3% en el escenario favorable y de 4,3% en el desfavorable.
En el BPOA7, las proyecciones son de 6% y 5%, respectivamente. El BPOB7 muestra retornos de 5,6% y 4,6%, mientras que el BPOC7 presenta resultados de 5,2% y 4,3%.
Dentro de las hipótesis del informe, los BOPREAL 2027 exhiben menor variación entre escenarios que los Globales largos. Eso no elimina sus riesgos, pero muestra que el resultado estimado depende menos de una fuerte compresión del riesgo país.
Los BOPREAL 2028 ofrecen un potencial más elevado en el escenario favorable: 9,5% para el BPOA8 y 9,1% para el BPOB8. Sin acceso al mercado, esos retornos bajarían a 4,1% y 3,8%, respectivamente.
La ley argentina agrega otra diferencia
La comparación también deja una señal en los bonos largos bajo legislación local. Allaria calcula retornos favorables de 13,1% para el AL35 y de 12,9% para el AL41.
Sin embargo, en el escenario sin financiamiento internacional, las pérdidas estimadas llegan a 6,1% para el AL35 y a 7,1% para el AL41. Para el AE38, el retorno pasaría de una ganancia potencial de 12% a una pérdida de 3,2%.
En los cálculos del broker, estos títulos combinan un potencial favorable cercano al de los Globales con un resultado más negativo si el acceso al crédito no se concreta. La legislación y el precio de entrada importan, además del vencimiento y la tasa que muestra cada bono.