En esta noticia
El mercado toma mayor precaución cambiaria ante la proximidad del calendario electoral. Los analistas reconocen una mayor demanda de instrumentos dolarizados, aunque el mercado no espera saltos cambiarios en adelante.
¿Qué bonos recomiendan pensando en el futuro electoral?
Crece la dolarización
La cobertura cambiaria volvió a ganar terreno entre los inversores y empresas durante septiembre.
Según los datos relevados por Portfolio Personal Inversiones (PPI), el stock total de cobertura privada alcanzó u$s 11.663 millones, desde los u$s 10.049 millones registrados en agosto, lo que implica un incremento de unos u$s 1600 millones en apenas un mes.
El aumento se explica principalmente por una mayor demanda de instrumentos dólar-linked y otros activos que permiten cubrir carteras frente a una eventual suba del tipo de cambio.
La dinámica aparece en un momento en el que el dólar permanece relativamente contenido, pero el mercado comienza nuevamente a asignar un mayor valor a la protección cambiaria.
El nivel actual todavía está lejos de los máximos registrados durante episodios de fuerte incertidumbre política.
La cobertura había alcanzado u$s 15.287 millones en octubre de 2025, en la previa de las elecciones, y llegó a un récord de u$s 24.353 millones en noviembre de 2023, en plena transición electoral.
Sin embargo, el repunte de los últimos meses marca un cambio respecto del período de menor demanda de cobertura observado durante buena parte de 2026 y toma mayor relevancia dada la lejanía de las elecciones presidenciales de 2027.
La señal es relevante porque muestra que la estabilidad del dólar no eliminó el riesgo cambiario percibido por el sector privado. Por el contrario, empresas e inversores parecen estar utilizando el mercado de futuros y los bonos dólar-linked para asegurarse frente a una eventual corrección del peso, evitando que toda esa demanda se manifieste directamente sobre el dólar spot.
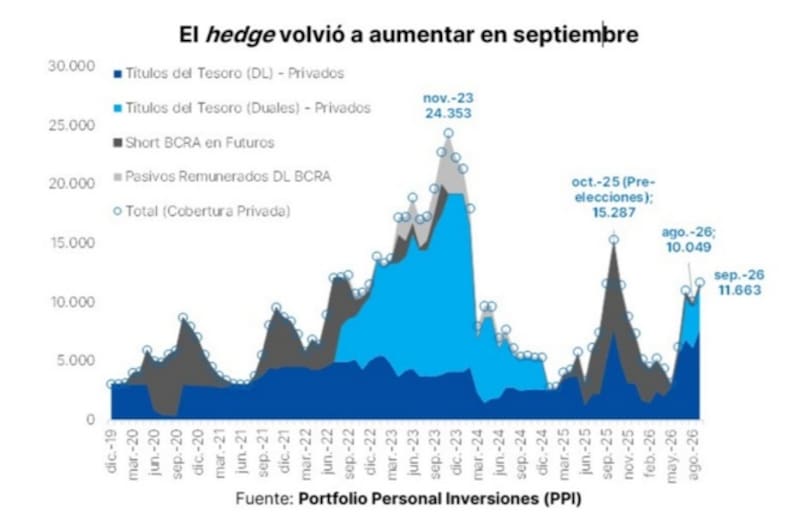
Bajo este escenario, el crecimiento dla cobertura constituye una de las variables a seguir, ya que cuanto mayor sea la demanda de cobertura, mayor será también la señal de cautela del mercado respecto de la sostenibilidad del actual equilibrio cambiario.
Pablo Lazzati, CEO de Insider Finance, detalló que efectivamente se está viendo un aumento en la demanda por cobertura cambiaria, aunque remarcó que no hay una fuga hacia el dólar de manera generalizada.
Es decir, Lazzati resalta que se trata de un movimiento defensivo y racional, muy distinto al de 2023 o al de la previa electoral, cuando la cobertura llegó a superar los u$s 15.000 millones y u$s 24.000 millones.
“El aumento de la cobertura privada de septiembre, llegó a unos u$s 11.600 millones y es el nivel más alto desde la previa electoral de octubre de 2025, se explica sobre todo por bonos del Tesoro dollar linked. Es decir, el inversor institucional se cubre de una suba del tipo de cambio sin desarmar su posición en pesos. No es una fuga hacia el dólar billete”, indicó el CEO de Insider Finance.
Para los analistas de Cohen, el incremento en la oferta de bonos dólar linked está relacionado con la búsqueda de la estabilidad cambiaria.
“Una de las herramientas del gobierno para privilegiar la estabilidad cambiaria es la oferta de instrumentos que ajustan por tipo de cambio. El Banco Central y el Tesoro son muy activos en licitaciones y canjes, y convalidan tasas de cobertura atractivas para que el inversor no dolarice cartera comprando divisa en el mercado”, indicaron.
En medio de la búsqueda de cobertura cambiaria, el dólar se ha desplazado ligeramente al alza, alcanzando máximos.
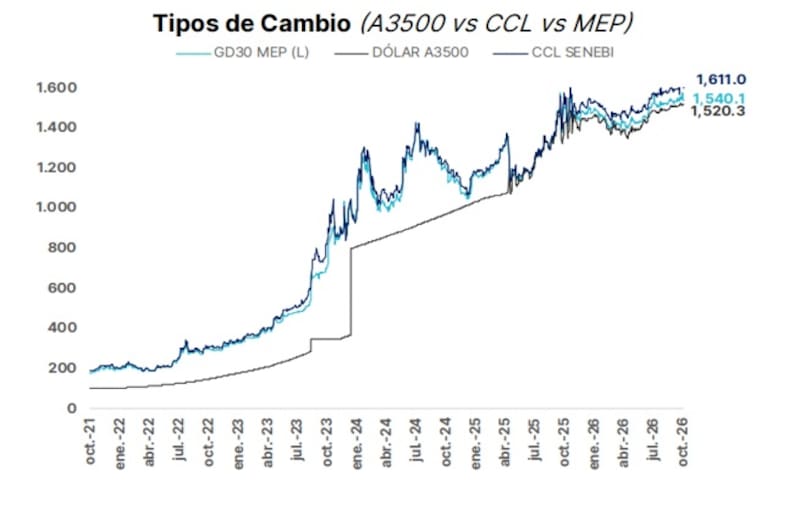
A corto plazo, el dólar muestra una suba moderada y una mayor estabilidad en torno a los $1.500–$1.600. El MEP se ubica cerca de $1.540, mientras que el CCL opera alrededor de $1.523 y el dólar oficial se mantiene algo por debajo, en torno a $1.520.
Thiago Mariño, Analista de Renta Fija de IOL, reconoce que se dio un aumento en la demanda de cobertura en las carteras, en línea con lo que muestran los datos agregados.
“En septiembre, pese a una oferta sólida de divisas (impulsada por el agro, la energía y la liquidación de emisiones), el BCRA compró menos de u$s 500 millones, ya que buena parte de esa oferta fue absorbida por la demanda privada. La compra de billetes para atesoramiento se ubicó en u$s 2600 millones en agosto, por encima del promedio de u$s 2100 millones del primer semestre”, detalló Mariño.
Por otro lado, resaltó que si además se suman los instrumentos dólar-linked y los futuros, la cobertura cambiaria llegó a representar cerca del 35 % del M2, próxima al máximo alcanzado en 2025, y esto con más de un año de anticipación respecto del próximo turno electoral.
Expectativa cambiaria
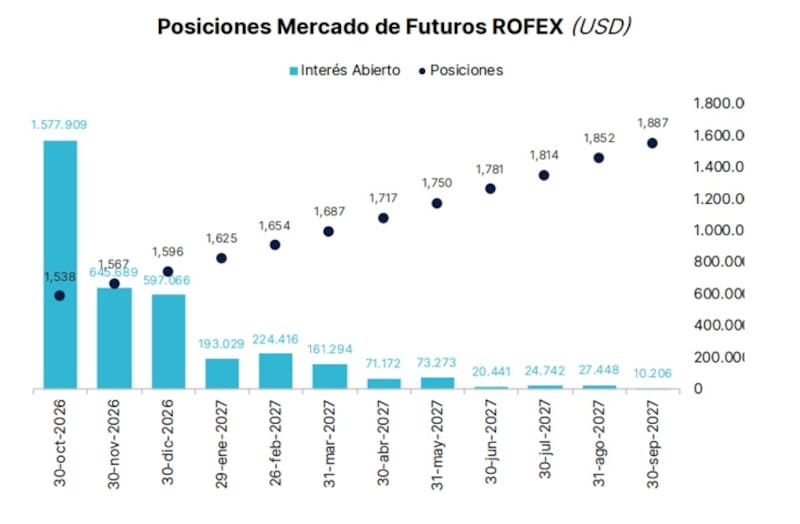
Si bien el mercado demanda mayor cobertura cambiaria, los contratos de dólar futuro proyectan una depreciación gradual del peso y anticipan un dólar de casi $1900 para septiembre de 2027.
Con el dólar oficial en torno a $1.535, los contratos con vencimiento en octubre operan prácticamente en línea con el spot, en $1538, lo que implica una suba implícita de apenas 0,2%.
A partir de noviembre, sin embargo, la pendiente de la curva se vuelve más pronunciada.
El futuro para diciembre se ubica en $1596, equivalente a una suba de casi 4%, mientras que enero de 2027 cotiza en $1.625 (+5,9%) y marzo alcanza $1.687 (+9,9%).
La aceleración continúa hacia el segundo trimestre: el mercado negocia abril en $1.717 (+11,9%), mayo en $1.750 (+14%) y junio en $1.781 (+16%) respecto del nivel actual. Para julio, el precio asciende a $1.814, mientras que agosto y septiembre de 2027 alcanzan $1.852 y $1.887, respectivamente.
Esto implica una depreciación acumulada de 20,7% y 22,9% frente al dólar oficial de $1.535.
La señal que deja la curva es, por lo tanto, de normalización cambiaria gradual y no de un salto discreto del tipo de cambio.
La pendiente sugiere que los operadores esperan que el dólar avance por encima del nivel actual de manera progresiva durante los próximos doce meses.
El escenario resulta consistente, además, con las expectativas relevadas por el BCRA: El último REM ubicó la mediana del tipo de cambio en $1.614 para diciembre de 2026, mientras que los analistas del Top 10 proyectaron $1.602.
En términos de mercado, el dato relevante es que la curva incorpora una aceleración del dólar a medida que se aleja el horizonte temporal: prácticamente no hay ajuste esperado para el corto plazo, pero sí una depreciación acumulada cercana al 23% hacia septiembre de 2027. Esto también explica por qué la cobertura cambiaria vuelve a ganar atractivo entre inversores y empresas, aun cuando el tipo de cambio se mantenga relativamente estable en el corto plazo.
Pese a que existe una mayor demanda de cobertura, Mariño no espera un fuerte salto en el tipo de cambio.
“El dólar oficial se mantiene lejos del techo de la banda y el BCRA cerró su mejor semana desde julio, con compras por u$s 370 millones. Hacia adelante, se estima que todavía restarían liquidar u$s 5500 millones de emisiones corporativas y provinciales, a los que se sumarían hasta u$s 10.000 millones del agro antes de fin de año,” detalló.
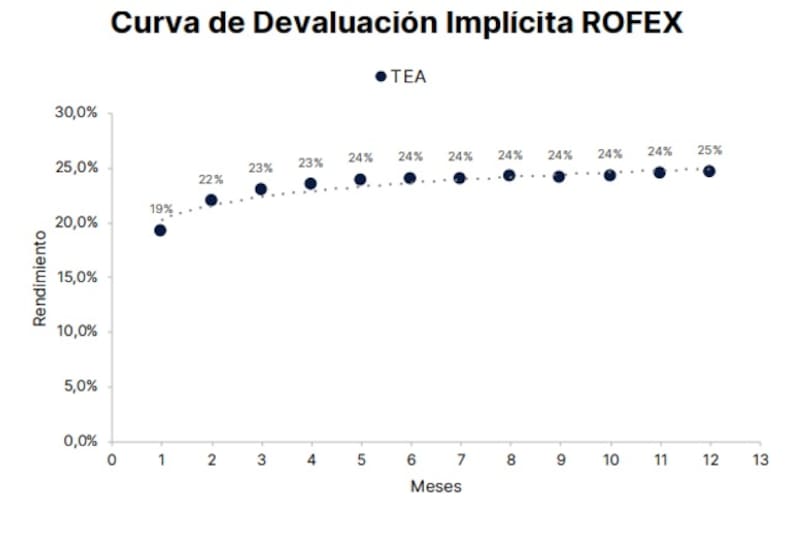
La curva de futuros del dólar en ROFEX refleja una expectativa de depreciación gradual del peso, con una mayor velocidad de ajuste en los primeros meses y una posterior estabilización de la tasa de devaluación implícita.
Según los precios de los contratos, la tasa efectiva anual (TEA) parte de 19 % para el primer mes y escala rápidamente hasta 22 % en el segundo mes y 23 % en el tercero. A partir del cuarto mes, la expectativa se consolida en torno al 24 % anual, nivel que se mantiene prácticamente estable durante buena parte de la curva.
Hacia el horizonte de un año, la tasa implícita alcanza aproximadamente 25% anual, lo que indica que el mercado está incorporando una depreciación del peso significativamente superior a la observada en el corto plazo.
La forma de la curva resulta relevante: no refleja un escenario de salto cambiario inmediato, sino una trayectoria en la que el mercado espera un mayor ritmo de corrección del tipo de cambio durante los próximos meses y luego una tasa de depreciación relativamente constante.
Joaquin Álvarez, CEO de Fincoach, indicó que no espera inestabilidad cambiaria.
Entre los argumentos para esperar cierta calma cambiaria, Álvarez indicó que se esperan flujos por la liquidación de deudas corporativas tomadas en el exterior, la liquidación del agro y la entrada proyectada de dólares del sector energético.
Por este motivo, desde Fincoach remarcan que, para perfiles conservadores, recomiendan diversificar la cartera e ir aumentando paulatinamente la cobertura en dólares a medida que nos acerquemos a los comicios de 2027.
Inversiones en pesos
Dado el escenario en el que los inversores buscan dolarizar sus carteras, las alternativas son variadas.
Si bien el inversor puede comprar dólar directamente en el mercado, también puede comprar activos dolarizados, tales como bonos soberanos, corporativos y provinciales en dólares.
También entran en el menú las acciones del exterior, es decir, los CEDEAR, que dependen de la evolución del contado con liquidación.
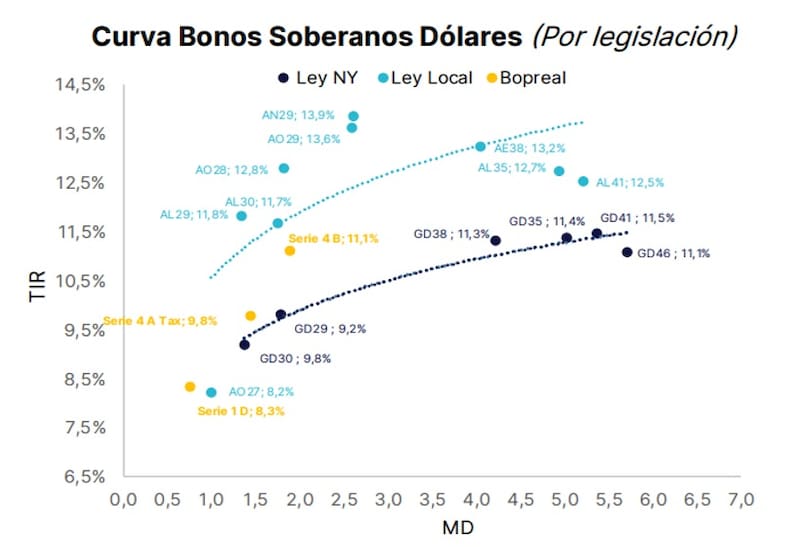
La curva de bonos soberanos argentinos muestra rendimientos elevados y una marcada diferencia según la legislación. En los títulos bajo la ley de Nueva York, las TIR parten de 9,2% en el GD29 y 9,8% en el GD30, para luego subir por encima del 11% en los vencimientos más largos: 11,4% en el GD35, 11,3% en el GD38, 11,5% en el GD41 y 11,1% en el GD46.
En los bonos bajo la ley local, los rendimientos son aún mayores. El AL29 rinde 11,8%, el AL30 11,7%, mientras que el AL35 alcanza 12,7%. En el tramo largo, el AE38 ofrece 13,2% y el AL41 12,5%.
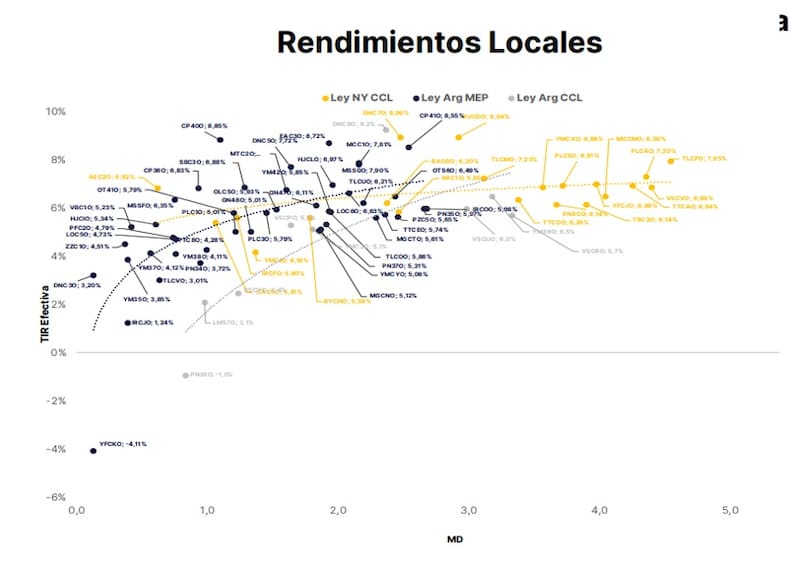
Por otro lado, la curva de deuda corporativa argentina muestra una amplia dispersión de rendimientos, con las obligaciones negociables ofreciendo en buena parte de los casos tasas de entre 5% y 9% anuales en dólares.
Las TIR más altas se concentran en algunas emisiones bajo la ley de Nueva York, con rendimientos cercanos al 9%, mientras que una parte importante de las ON se ubica en la zona del 6% al 8%.
En las emisiones de empresas con mejor perfil crediticio, las TIR se ubican mayormente en la zona de 5%–7%. Por ejemplo: YPF 2029 rinde 5,8%; Telecom 2029, 6,2%; Vista Energy 2029, 5,3%; Banco Macro 2029, 6,2% y Pampa Energía 2031, 6,5%.
En el tramo de mayores rendimientos aparecen emisiones que ofrecen entre 8% y 10% anuales, como CGC 2029, con 8,5%, MSU Energy 2030, con 8,9%, Edenor 2030, con 9%, y PCR 2030, con 8,1%. También se observan ON de Telecom 2036, con 8,1%, y MSU Green Energy 2036, con 10,3%.
Los analistas de Balanz coincidieron en que se está viendo una mayor demanda por dolarizar carteras, lo cual ven como algo habitual en el contexto actual.
En cuanto a las estrategias, los analistas de Balanz detallaron que, para quienes buscan este tipo de cobertura, recomiendan priorizar ONs hard dólar de corto y mediano plazo, emitidas por compañías de elevada calidad crediticia.
“Las ONs permiten generar un flujo previsible de renta en dólares con baja volatilidad relativa en sus precios”, comentaron.
Además, agregaron que es importante pensar en diversificar más allá de lo local.
“Sumar cedears o alternativas de renta fija regionales ayuda a ampliar el universo de inversión y balancear la cartera”, insistieron.
En cuanto al posicionamiento, Lazzati explicó que se ha tornado defensivo.
“En nuestras carteras, los clientes que buscan cobertura y conservadores lo hacen a través de ON dolarizas, Bonar 2027 (AO27) y Bopreal (BPOD7). Nuestra recomendación no es elegir entre pesos o dólares, sino armar las carteras por objetivo y plazo. Para cobertura táctica de corto plazo preferimos los dollar linked. Para dolarizar y obtener renta, favorecemos ONs de primera línea,” indicó Lazzati.
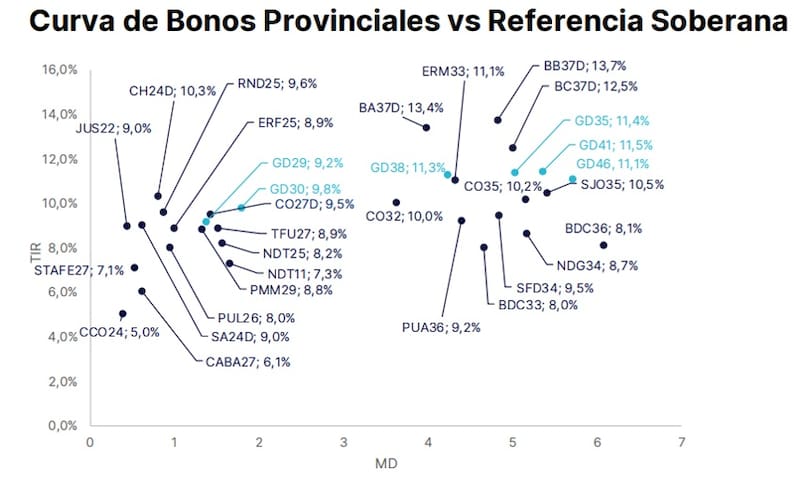
Finalmente, en cuanto a las opciones, también aparece la deuda provincial, la cual ofrece hasta 14 % en dólares, aunque la dispersión de rendimientos es elevada.
Los bonos de Buenos Aires se encuentran entre los de mayor rendimiento de la curva: BA37D ofrece una TIR de 13,4%, BB37D de 13,7% y BC37D de 12,5%. En el caso de Córdoba, los rendimientos se ubican mayormente entre 7,7% y 8,8%, mientras que Entre Ríos presenta una mayor dispersión, desde 6,6% en ERF25 hasta 9,9% en ERM33.
En el resto de las provincias, los rendimientos son más moderados: Chubut 7,9%, Santa Fe 7,6%, CABA 8,0%–8,1% y Mendoza cerca de 6%. Neuquén presenta una particularidad, ya que su NDT25 rinde apenas 5%, mientras que otras emisiones de la misma provincia muestran tasas excepcionalmente superiores.
En materia de posicionamiento, Mariño sostuvo que favorece bonos en dólares para aquellos que busquen cubrirse.
“Dentro del soberano, el AO27 aparece como la alternativa más defensiva, rindiendo alrededor de 4% en MEP y con vencimiento antes del cambio de mandato. Eso es relevante en un contexto en el que la tasa forward entre 2027 y 2028 supera el 18%, una señal de la prima que exige el mercado para atravesar el período postelectoral”, indicó.
Por último, el especialista de IOL también ve valor en corporativos de alta calidad crediticia para el tramo 2029–2031 y en bonos provinciales.
“En la corrección de los últimos dos meses ambos segmentos mostraron una resiliencia mayor que el soberano, y hoy ofrecen tasas algo superiores a las del resto de las alternativas defensivas. Entre las empresas, Pampa, Vista, Tecpetrol e YPF son de nuestra preferencia, mientras que en sub-soberanos priorizamos los créditos de Córdoba y Santa Fe”, detalló.