En esta noticia
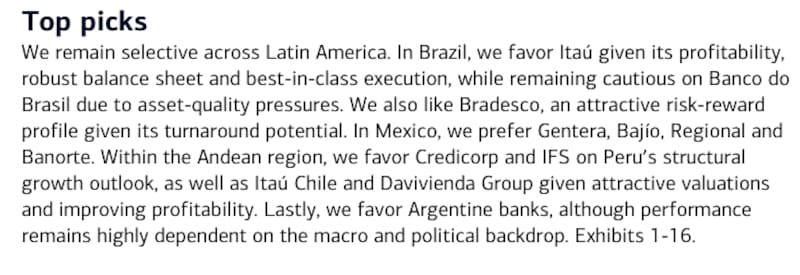
En un nuevo informe regional, Bank of America (BofA) sostuvo que las entidades bancarias locales son las más baratas de América Latina y proyectó un potencial cercano al 50% para Banco Macro.
El banco de inversión también recomendó comprar las acciones de Grupo Financiero Galicia, mientras que mantuvo una posición más cautelosa sobre Supervielle.
La tesis tiene un punto y es que el mercado ya empieza a descontar que la mora y el costo del crédito alcanzarán su techo, mientras que la recuperación de la actividad, la baja de la inflación y una mayor demanda de préstamos permitirían reconstruir la rentabilidad del negocio.
Sin embargo, los últimos datos muestran que esa normalización apenas comienza. La morosidad todavía se mantiene en niveles elevados y el escenario depende, en buena medida, de que la economía evite nuevos sobresaltos políticos y cambiarios.
Los bancos más baratos de América Latina
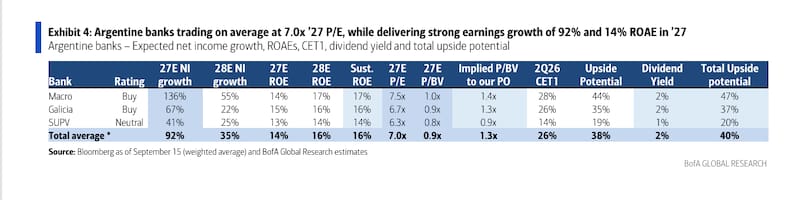
Según BofA, los bancos argentinos cotizan, en promedio, a siete veces las ganancias proyectadas para 2027 y a 0,9 veces su valor libro. Son múltiplos inferiores a los observados en buena parte de América Latina.
Los bancos brasileños operan a un promedio de 7,5 veces sus resultados esperados; los mexicanos, a 7,7 veces; y las entidades de la región andina, a 10,1 veces. La diferencia es todavía más clara frente a los grandes bancos chilenos, algunos de los cuales cotizan por encima de 11 veces sus ganancias.
Ese descuento refleja el mayor riesgo argentino, pero también deja margen para una recuperación si se cumplen las proyecciones macroeconómicas.
BofA espera que la economía local crezca 2,5% en 2026 y 3,5% tanto en 2027 como en 2028. Además, proyecta que la inflación bajará desde 30,1% este año hasta 18,1% en 2027 y 12% en 2028.
El banco considera que la disciplina fiscal continuará funcionando como ancla, mientras que la acumulación de reservas, el acceso al financiamiento y las inversiones vinculadas con el Régimen de Incentivo para Grandes Inversiones (RIGI) podrían impulsar la demanda de crédito.
“La contracara es que las elecciones presidenciales de 2027 podrían volver a generar volatilidad”, consigna. La continuidad del programa económico aparece, por lo tanto, como una condición central para que se materialice el potencial previsto.
La acción que puede subir cerca de 50%
Dentro del sector, la principal apuesta de BofA es Banco Macro. La entidad le asignó una recomendación de “Comprar” y un precio objetivo de u$s 112 por ADR.
Frente a la cotización utilizada por el informe, el objetivo representa una ganancia cercana al 50%. Al sumar el rendimiento esperado por dividendos, BofA calcula un retorno total del 47%.
Macro también sería el banco argentino con la recuperación más fuerte de resultados. El banco de inversión proyecta que sus ganancias crecerán 136% en 2027 y otro 55% en 2028.
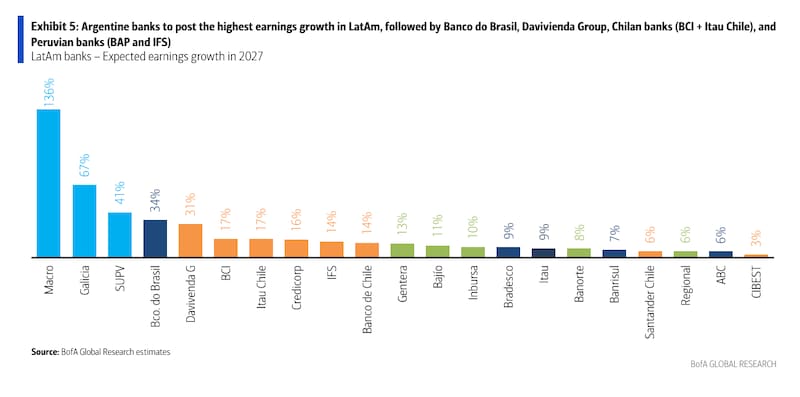
La mejora estaría acompañada por una recuperación del retorno sobre el patrimonio: el ROE real pasaría a 14% en 2027 y 17% en 2028.
Otro punto favorable es su posición de capital. Macro presenta un ratio CET1 del 28%, por encima del 26% de Galicia y muy superior al 14% de Supervielle. Esta fortaleza le ofrece mayor capacidad para absorber pérdidas, expandir el crédito o distribuir capital cuando las condiciones lo permitan.
BofA considera que los principales catalizadores para la acción son una recuperación más rápida del crédito, una mejora de la calidad de la cartera y una inflación menor a la prevista.
Los riesgos pasan por el deterioro de la mora y por la capacidad del banco para adaptarse a una economía con inflación y tasas más bajas. La estabilización mejora el escenario macroeconómico, pero también reduce parte de los ingresos que las entidades obtenían mediante títulos públicos y posiciones vinculadas con tasas elevadas.
Galicia también tiene potencial, pero enfrenta un riesgo mayor
BofA también recomienda comprar Grupo Financiero Galicia. Fijó un precio objetivo de u$s 58 por ADR, con un potencial de suba del 35% y un retorno total estimado del 37%, incluyendo dividendos.
El banco proyecta que las ganancias de Galicia crecerán 67% en 2027 y 22% en 2028. Además, espera un ROE real de 15% el próximo año, el más alto entre las tres entidades argentinas analizadas.
Sin embargo, Galicia presenta una mayor exposición al deterioro de la cartera de consumo, particularmente por el peso de las tarjetas de crédito.
BofA calcula que su ratio de mora cerraría 2026 en 8,6%, por encima del 5,8% previsto para Macro y del 5,3% estimado para Supervielle. Para 2027, la morosidad de Galicia bajaría hasta 6,5%, aunque seguiría siendo la más elevada del grupo.
Supervielle, en cambio, recibió una recomendación “Neutral”. BofA estableció un precio objetivo de u$s 10 por ADR, equivalente a un retorno total cercano al 20%.
Si bien espera que sus ganancias aumenten 41% en 2027, su menor nivel de capital y los riesgos de ejecución reducen el atractivo relativo de la acción.
La mora, el dato que todavía genera cautela
El argumento alcista de BofA se apoya en que el deterioro de la cartera comenzará a moderarse. No obstante, un informe de Santander Global Research muestra que la mora todavía no inició una tendencia descendente clara.
En julio, el ratio de préstamos en situación irregular del sector privado aumentó de 7,6% a 7,7%. En las familias alcanzó 12,9%, frente al 12,8% de junio, mientras que en las empresas pasó de 3,5% a 3,6%.
La señal favorable es que el ritmo de deterioro se redujo de manera significativa. Además, la probabilidad estimada de default bajó de 2,6% a 2,4% en el mes. Entre las familias cayó de 4,4% a 3,9%, mientras que en las empresas retrocedió de 1,2% a 1,1%.
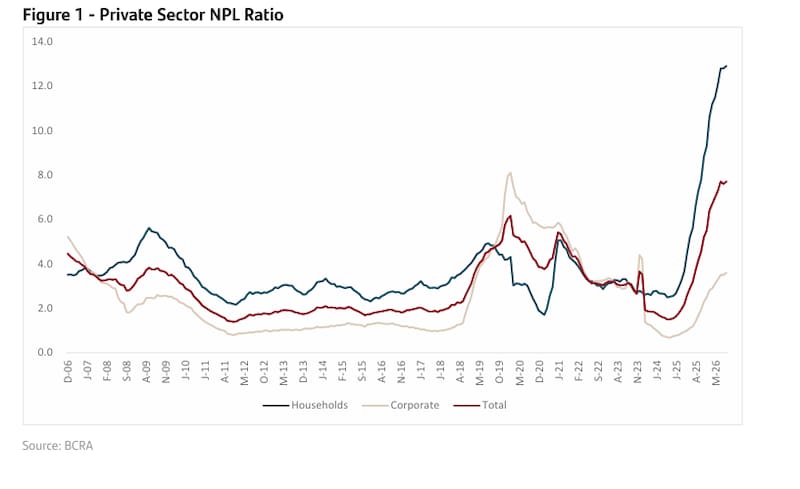
Para Santander, estos indicadores sugieren que la calidad de los activos podría estar cerca de alcanzar un punto máximo de deterioro. Pero todavía falta confirmar una baja sostenida de la mora.
BofA proyecta que el costo del riesgo de los bancos argentinos disminuirá desde un promedio de 6,9% en 2026 hasta 6,1% en 2027. Aun así, continuará muy por encima del registrado en Brasil, México y la región andina.
Una apuesta por la normalización
La recomendación sobre los bancos argentinos no supone que el sector ya haya dejado atrás sus problemas. Es una apuesta a que el escenario de 2027 será mejor que el de 2026.
Las entidades locales combinan una penetración crediticia de apenas 14% del PBI, una de las más bajas de América Latina, con niveles elevados de capital. Esto les ofrece un amplio margen de crecimiento si la estabilización permite recuperar el crédito a empresas y familias.
Macro aparece como la acción mejor posicionada por su capital, su menor exposición relativa a la mora y la recuperación prevista de sus resultados. Pero, como suele ocurrir con los activos argentinos, una parte importante del recorrido no se juega dentro del banco, sino en la macroeconomía y en la política.