En esta noticia
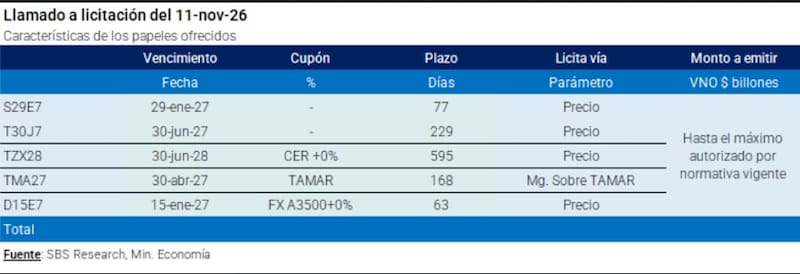
En la primera licitación del mes, el Tesoro enfrenta vencimientos por $ 10,6 billones y para rollear dicha deuda, la oferta de hoy incluye cuatro instrumentos con vencimiento durante el primer semestre de 2027 y uno en 2028.
Dado el volumen relativamente elevado de vencimientos, el Gobierno vuelve a ofrecer instrumentos que vencen antes de las elecciones y solamente uno con vencimiento posterior.
En concreto, la ofrece reapertura de la Lecap con vencimiento en enero de 2027 (S29E7) y del Boncap con vencimiento en junio de 2027 (T30J7).
Se incluye también la reapertura del Boncer con vencimiento en junio de 2028 (TZX28), un nuevo instrumento a tasa Tamar con vencimiento en abril de 2027 (TMA27) y la reapertura del instrumento dollar-linked con vencimiento a mediados de enero de 2027 (D15E7).
Los analistas de Max Capital indicaron que esperan una demanda suficiente para sostener un rollover cercano al 100% a tasas de mercado, aunque concentrada principalmente en la Lecap de enero.
“El Tesoro habría recomprado deuda larga en pesos, aprovechando los precios más bajos y anticipándose a que la licitación de la próxima semana no incluiría este tipo de instrumentos. La oferta de títulos en pesos con vencimiento en 2027 y de un instrumento dollar-linked con vencimiento en enero de 2027 sugiere que el Gobierno intentará estabilizar las tasas de largo plazo mediante recompras de instrumentos en pesos y la colocación de deuda dollar-linked”, afirmaron desde Max Capital.
Mirando el perfil de deuda
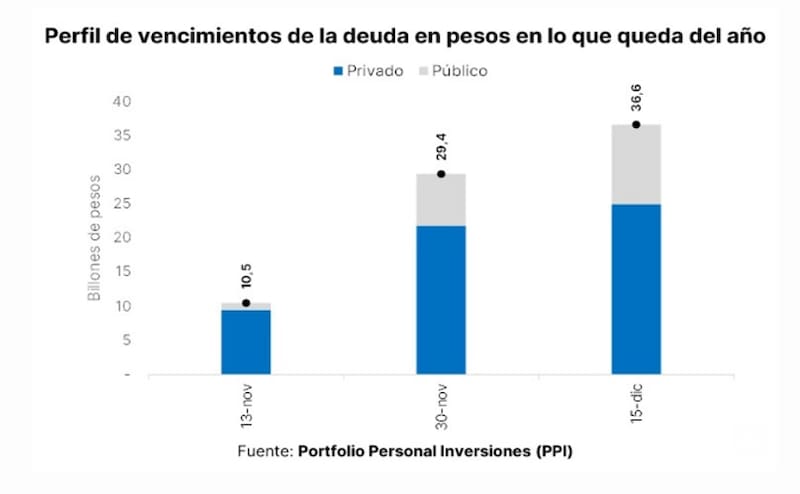
El perfil de vencimientos de la deuda en pesos muestra una fuerte concentración de compromisos para el cierre de 2026, con un incremento significativo de las obligaciones que deberá afrontar el Tesoro durante noviembre y diciembre.
El Gobierno enfrenta vencimientos por $10,5 billones el 13 de noviembre, de los cuales la mayor parte corresponde a tenedores privados y una porción menor al sector público.
La carga financiera aumenta considerablemente hacia fin de mes ya que el 30 de noviembre vencen $29,4 billones, casi tres veces más que en la primera fecha analizada.
De ese total, alrededor de $21,5 billones están en manos privadas y el resto corresponde al sector público.
Sin embargo, el mayor desafío se concentra en diciembre.
El 15 de diciembre se concentran vencimientos por $36,6 billones, con aproximadamente $25 billones en manos privadas y $11,6 billones en el sector público.
En conjunto, las tres fechas concentran vencimientos por $76,5 billones, de los cuales aproximadamente $57 billones corresponden a acreedores privados y $19,5 billones al sector público.
La magnitud de los compromisos plantea un desafío para la estrategia financiera del Gobierno, que deberá buscar un elevado nivel de renovación de deuda para evitar que una porción significativa de esos pesos se vuelque al mercado cambiario o incremente las presiones sobre la liquidez.
La capacidad de refinanciamiento y las tasas que deba convalidar el Tesoro serán dos variables centrales para seguir de cerca en las próximas licitaciones.
Desde Portfolio Personal Inversiones (PPI) entienden que los $10,5 billones que vencen en esta licitación lucen manejables a la luz de los montos que el Tesoro ha logrado refinanciar.
Sin embargo, advierten que el desafío crece en las dos subastas siguientes, que concentran compromisos por alrededor de $66 billones, justo cuando al Tesoro le venía costando colocar deuda a plazos más largos.
“La recompra del miércoles buscó preparar el terreno para las últimas licitaciones del año. Así, la reapertura del TZX28 tiene sentido. El bono estuvo entre los CER que recibieron demanda el miércoles, y la baja de las tasas reales en ese tramo le da a Finanzas un mejor punto de partida para volver a ofrecer plazos largos posterior a las elecciones de 2027”, afirmaron desde PPI
De cara a la licitación, la liquidez depositada en el BCRA ascendía a $1,4 billones al 4 de noviembre, mientras que el Tesoro mantenía depósitos por $ 8,8 billones en el BCRA al 3 de noviembre.
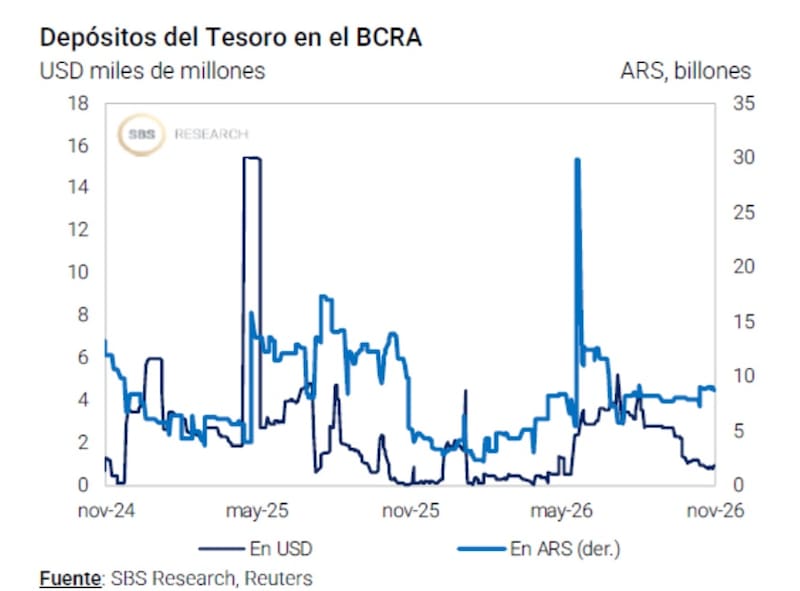
Mirando hacia adelante, Daniel Chodos, head de research de Dhalmore Capital, agrega que durante noviembre vencen $40,4 billones y $29,7B se concentran a fin de mes, cuando el Tesoro deberá afrontar una licitación considerablemente mayor que las de los últimos meses.
En cuanto a la selección de los papeles dentro de la licitación, Chodos señaló que en lo que es tasa fija, la reapertura de la Lecap a enero S29E7 permitiría captar el rollover en el tramo enero-febrero, donde las tasas rondan el 2,05% TEM.
Por su parte, también explica que la elección del T30J7 resulta menos evidente.
“Aunque el T30J7 luce caro, su baja liquidez podría obligar al Tesoro a pagar una prima y acercar su rendimiento al 2,2% TEM del tramo abril-mayo, agregando presión sobre esa parte de la curva”, dijo.
Finalmente, también destaca que con el dólar Linked el tesoro vuelve a ofrecer cobertura cambiaria y con los CER, Chodos no espera un gran volumen en el titulo a 2028.
“Con el TZX28, si bien se trata de un título largo, operó demandado, su larga duración podría limitar el interés en la licitación salvo que se convalide algún premio”, sostuvo.
Evaluando la duration
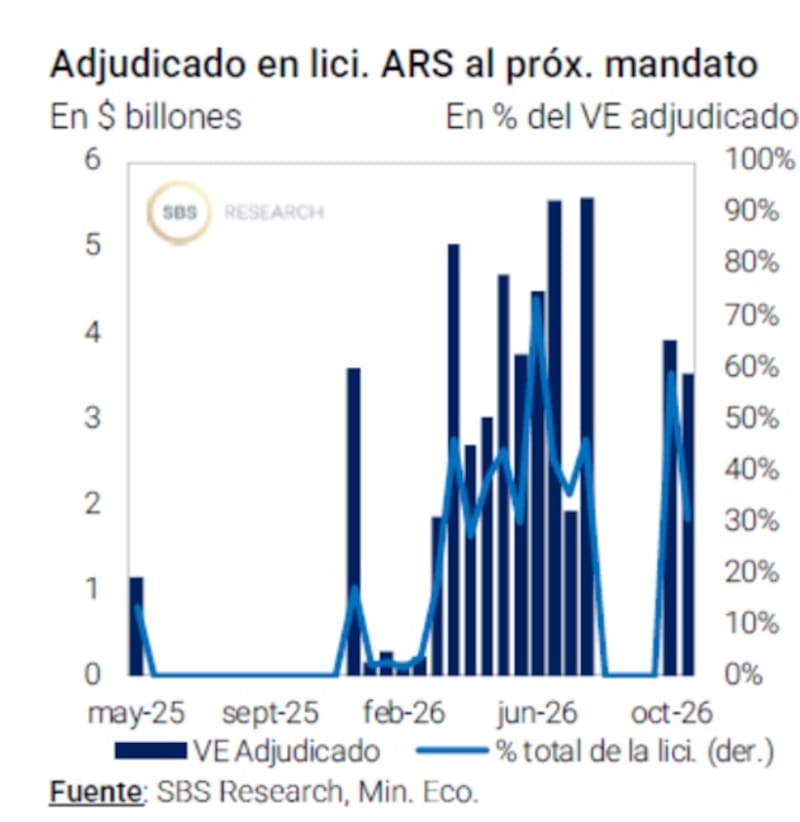
Hasta la licitación pasada, el Tesoro había incrementado las colocaciones de deuda en pesos que vencen durante el próximo mandato presidencial, una estrategia que busca extender los plazos de financiamiento y reducir la concentración de vencimientos en el corto plazo.
Sin embargo, esta política se desarrolla de manera irregular, con fuertes diferencias entre las distintas licitaciones, reforzada ahora con el acortamiento de plazos en la próxima licitación.
Según un relevamiento de SBS Research, las adjudicaciones de instrumentos en pesos con vencimiento durante el próximo mandato comenzaron a ganar protagonismo a partir de los primeros meses de 2026, luego de registrar una participación prácticamente nula durante buena parte de 2025.
Sin embargo, esta dinámica no fue sostenida ya que durante parte del tercer trimestre, las colocaciones de deuda con vencimientos más allá del actual mandato prácticamente desaparecieron, evidenciando las dificultades para mantener una estrategia de extensión de plazos de manera permanente.
Hacia octubre, el Tesoro volvió a conseguir adjudicaciones relevantes en instrumentos de mayor duración, con montos cercanos a $3,5 billones y $4 billones en algunas operaciones.
Al mismo tiempo, la participación de estos títulos volvió a ubicarse en niveles elevados, superiores al 50% en una de las licitaciones.
En esta licitación el tesoro nuevamente suspende las emisiones de deuda para la próxima gestión, concentrando vencimientos en el corto plazo.
Inversiones en pesos
A la hora de definir las inversiones, junto con las expectativas inflacionarias y cambiarias, el inversor debe determinar el plazo al que quiere estar expuesto en pesos.
Es decir, resulta clave poder definir la expectativa inflacionaria y cambiaria para poder determinar la conveniencia en el posicionamiento en pesos.
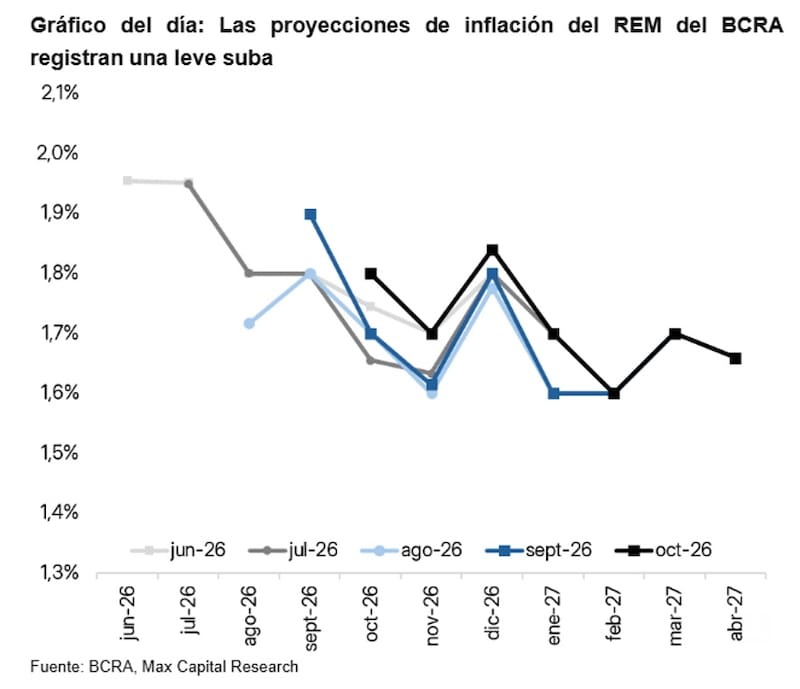
Según el último REM del BCRA, las proyecciones de inflación subieron levemente a las de la encuesta de septiembre.
La proyección para octubre fue revisada al alza, de 1,7% mensual a 1,8%mensual, en línea con las estimaciones de alta frecuencia.
A partir de noviembre, las expectativas de inflación siguen apuntando a un proceso de desinflación lento: se espera un 1,7% mensual en noviembre, un 1,8% mensual en diciembre, un 1,7% mensual en enero y un 1,6% mensual en febrero.
De esta manera, la inflación esperada para fines de 2026 se ubica en 30,4%, 0,4pp por encima de la encuesta anterior.
En cuanto a las proyecciones de tipo de cambio, las expectativas volvieron a revisarse a la baja, con una proyección de $1590 para fines de 2026, frente a $1614 en la encuesta anterior.
Para noviembre, el relevamiento proyecta un tipo de cambio de $1559, frente a $1580 previamente.
A su vez, la definición de los plazos de colocación en pesos también es determinante sobre todo en un escenario en el que la Argentina enfrentará las elecciones presidenciales en 2027 , las cuales pueden afectar a la dinámica nominal, es decir, inflacionaria y cambiaria.
Dentro de la licitación, Adrián Yarde Buller, economista jefe de Facimex Valores, dijo que el principal atractivo estará en la Letam de abril, instrumento que permite devengar un spread contra una TAMAR positiva en términos reales y ofrece cobertura frente a un eventual endurecimiento monetario.
“Con la TAMAR real en 0,5% (deflactando contra el CER que devengan los bonos), vemos atractivo en un spread de 2,5% sobre TAMAR para devengar una tasa real efectiva en torno al 3%; en línea con ese tramo de la curva CER, pero con la perspectiva de que gradualmente la TAMAR real pueda ir subiendo”, dijo.
De esta manera, una de las opciones de bonos en pesos que ven como oportunidad los analistas es la curva CER, tanto en la licitación como fuera de ella.
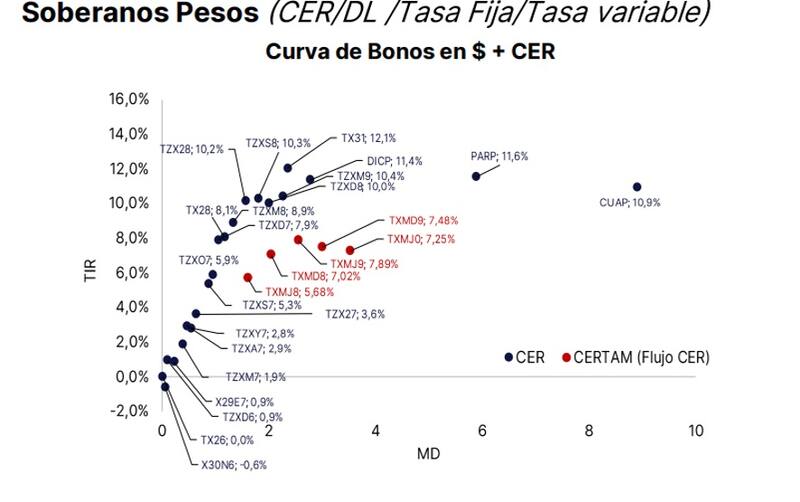
Esta curva presenta rendimientos reales positivos en prácticamente todos sus tramos, con una marcada pendiente ascendente a medida que se extienden los plazos de vencimiento.
En el segmento más corto, las tasas se ubican entre terreno negativo y niveles cercanos al 1%, mientras que los instrumentos con vencimientos intermedios ofrecen retornos reales de entre 2% y 6% anual.
A partir de los vencimientos de mayor duración, las TIR comienzan a escalar y se posicionan en niveles de entre 8% y 10% real anual. En el extremo largo de la curva, los rendimientos alcanzan valores de entre 10% y 12,1%, con el TX31 liderando con una TIR del 12,1%, seguido por el DICP, que rinde 11,4%, y el PARP, con 11,6%.
Por su parte, los instrumentos CER con flujo (CER TAM) muestran rendimientos reales de entre 5,7% y 7,9%, concentrados principalmente en la parte media de la curva.
En términos de estrategia, la curva ofrece premios reales crecientes por extender duration ya que mientras que los bonos cortos presentan rendimientos más acotados, los títulos de largo plazo incorporan tasas de dos dígitos por encima de la inflación.
Esto refleja una exigencia de mayor rendimiento por parte de los inversores para asumir riesgo de duración y exposición a los vencimientos más largos de la deuda en pesos.
En cuanto al posicionamiento, Pablo Lazzati, CEO de Insider Finance, señaló que su estrategia apunta a una diversificación de posiciones.
“Recomendamos diversificar con Lecaps cortas como el titulo a enero (S29E7), que rinde en torno al 27,5% anual, para capturar tasa fija hasta comienzos de 2027. Lo combinamos con bonos CER largos como el titulo a diciembre d 2029 (TXMD9), para asegurar un rendimiento real atractivo durante varios años. Finalmente, favorecemos dollar linked o en TAMAR para cubrirse del período electoral. La idea es aprovechar las tasas actuales sin concentrar todo el riesgo en un solo escenario”, dijo Lazzati.
Por su parte, desde PUENTE entienden que existe mayor valor en bonos CER.
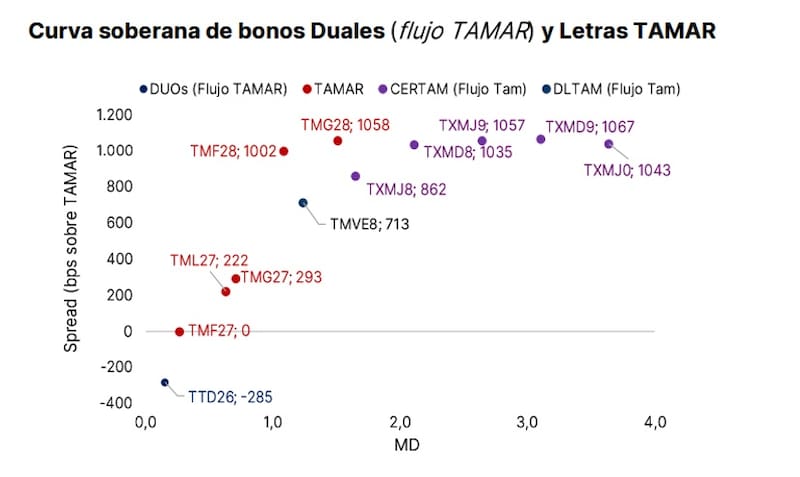
“Si se quieren tasas estables, preferimos títulos cortos en CER, ya que somos algo más pesimistas respecto al proceso de desinflación que lo que está implícito en pesos en el mercado. Para ir algo más largo, preferimos el dual TMVE8, pero no por la estabilidad de la tasa overnight sino porque ofrece buen carry y protección al tipo de cambio oficia”, sostuvieron.
Finalmente, Matias Ballestrin, jefe de Inversiones de Banco Piano, favorece bonos CER.
“Consideramos bonos CER como buena opción para la posición en pesos de mediano plazo, a me entender tiene menor riesgo que el soberano hard dólar y a mostrado buena cobertura y si perder liquidez”, detalló.
¿Tasa fija si o no?
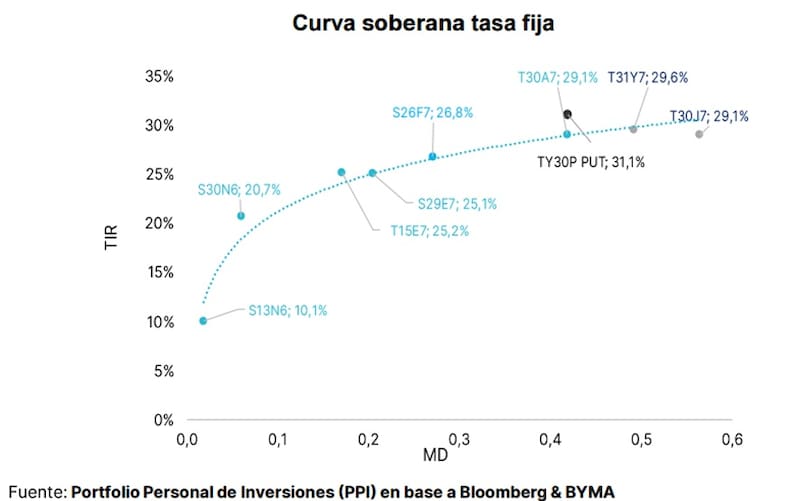
La curva soberana en pesos a tasa fija muestra rendimientos nominales crecientes a medida que se extienden los plazos de vencimiento, aunque con un empinamiento más marcado en el tramo corto y una posterior estabilización en niveles cercanos al 29% anual.
En el segmento más corto, la S13N6 ofrece una TIR del 10,1%, mientras que la lecap a fin de noviembre (S30N6) rinde 20,7%.
A partir de los vencimientos de 2027, las tasas se ubican en torno al 25% a 27%. La Boncap a enero (T15E7) rinde 25,2%, la Lecap a enero (S29E7) ofrece 25,1% y la letra a febrero (S26F7) alcanza el 26,8%.
En el tramo más largo, los rendimientos se aproximan al 30% nominal anual.
Los bonso a abril (T30A7) presenta una TIR del 29,1%, a mayo (T31Y7) rinde 29,6% y a junio (T30J7) ofrece un retorno del 29,1%.
En términos generales, la curva evidencia un fuerte salto de tasas entre los vencimientos más cortos y los títulos de 2027, para luego aplanarse en torno al 29%-30% anual.
Esto refleja que el mercado exige mayores retornos para extender duration, aunque el premio adicional por asumir plazos más largos comienza a moderarse en el extremo de la curva.
Diego Chameides, economista jefe en Galicia, anticipó que para los próximos meses esperaría valores de inflación implícitos en bonos en torno al 2% mensual.
Bajo ese escenario y ante posibles sorpresas positivas, el economista de Banco Galicia considera que los bonos a tasa fija lucen atractivos.
“Creemos que podemos llegar a observar datos algo menores, lo que justificaría optar por títulos a tasa fija, como la S30N6 o el T15E7, nuestros top picks en el tramo corto. No obstante, para aquellos que busquen cobertura ante la inflación la X20E7 (letra CER con vencimiento el 29/1/2027) luce como una mejor alternativa”, resaltó.
En relación con las inversiones, Max Capital favorece bonos en pesos de corto plazo.
“Recomendamos mantener un posicionamiento en el tramo de la curva pesos que vence en el primer trimestre de 2027. Consideramos que es el punto más atractivo desde un punto de vista riesgo-retorno, dada la volatilidad que se observa en el tramo de mayor duration en la curva,” afirmaron.
Finalmente, los analistas de Research Mariva indicaron que para los inversores conservadores privilegiaban los bonos a corto plazo ajustados por TAMAR.
“Ofrecen un carry atractivo y rendimientos reales positivos, manteniendo al mismo tiempo el riesgo de duración relativamente acotado. Consideramos que estos instrumentos presentan una relación riesgo-retorno más favorable que los bonos ajustados por CER o las LECAP. Dentro de este segmento, el TMF27 constituye nuestra opción preferida”, comentaron desde Research Mariva.
A su vez, para los inversores con mayor aversión al riesgo, desde Research Mariva se inclinan por los bonos duales (TAMAR/DLK) a plazos más largos.
“En los niveles actuales, el TMVE8 ofrece un *spread* del 6,9% sobre la tasa TAMAR, lo que garantiza un carry atractivo bajo nuestro escenario base. Asimismo, una normalización de las condiciones de liquidez podría derivar en una compresión de los rendimientos, generando ganancias de capital adicionales”, afirmaron.