En esta noticia
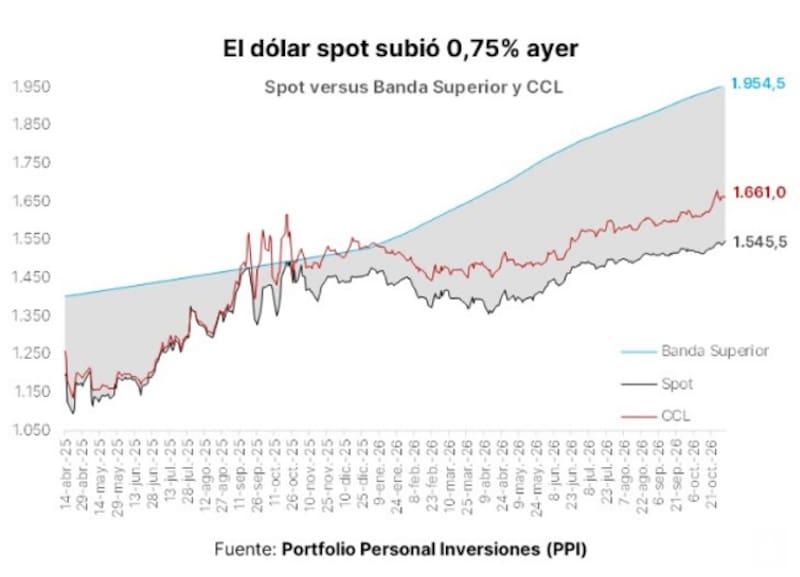
El tipo de cambio local muestra una tendencia al alza de corto y mediano plazo, aunque acompañando la dinámica cambiaria regional.
El mercado ve una tensión cambiaria al alza a medida que nos acercamos a las elecciones del año que viene. Que factor podrían acelerar el dólar y los que podrían mantenerlos calmo. Las estrategias con el carry que recomiendan los analistas.
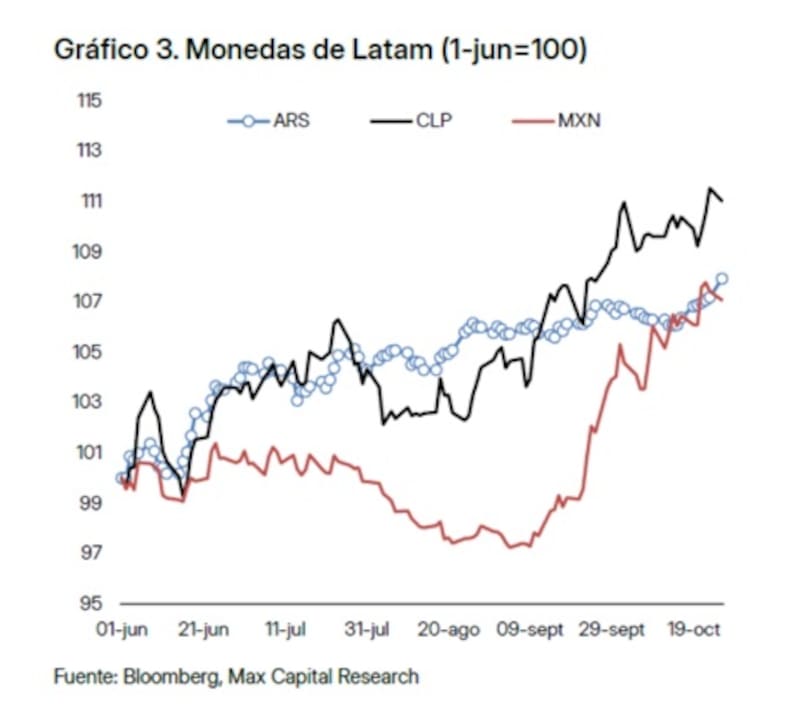
Acompañando al pelotón de Latam
El tipo de cambio en Argentina viene mostrando una tendencia similar respecto de sus pares a nivel regional y global.
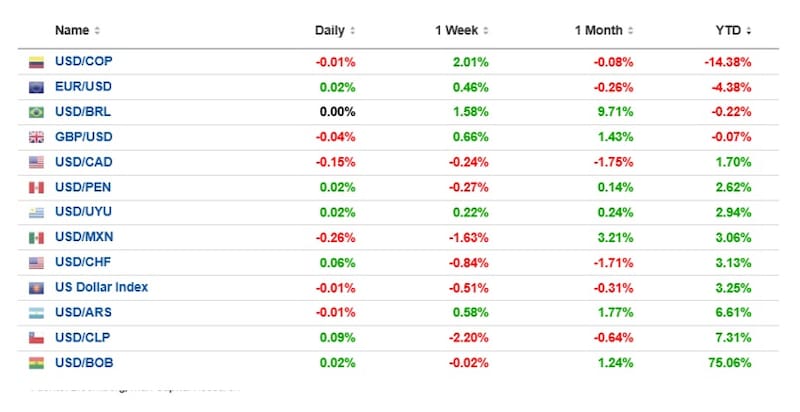
En el último mes, a nivel regional el peso colombiano se mostró sin cambios, junto con el sol peruano.
Por su parte, el dólar en Bolivia subió 1,24%, mientras que en Argentina avanzó 1,77%.
En México, el tipo de cambio se deslizó 3,2% y en Brasil subió 9,7% en el ultimo mes, como consecuencia de la sorpresa electoral y la victoria de Lula a fines del mes pasado.
En definitiva, el tipo de cambio en Argentina viene teniendo una performance similar o mejor respecto de sus pares regionales en el corto plazo.
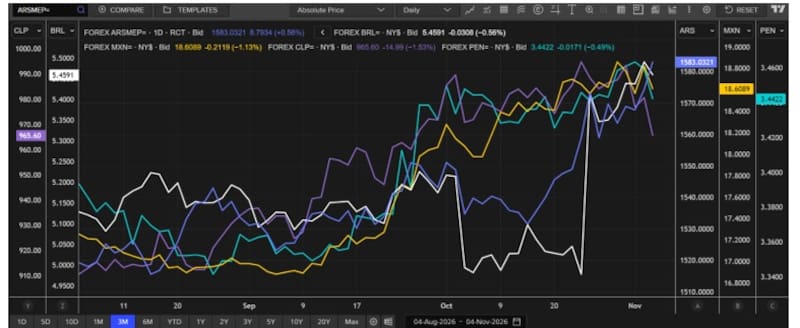
Los analistas de Max Capital coinciden en que la moneda argentina se mantuvo relativamente estable en términos reales a lo largo del mes, aunque se vio presionada tras la elección en Brasil, con el Real (BRL) depreciándose.
“En términos reales, el peso se apreció casi 2% en octubre. La depreciación de 9% del Real tuvo un impacto limitado, con aparente intervención del Tesoro por u$s 100 millones el lunes (parcialmente recomprados el martes), mayor volumen operado de dólar linked y un aumento del interés abierto en futuros, lo que sugiere ventas oficiales. Los términos de intercambio siguen dando soporte en el corto plazo pese a la caída reciente de los precios de los granos”, afirmaron desde Max Capital.
Del mismo modo, cuando se amplía la imagen, el peso argentino también acompaña la tendencia regional.
El tipo de cambio se desliza 6,6% este año, menos respecto de la suba del dólar en Chile que sube 7,3%.
Por su parte, en Perú, el dólar sube 2,6% y en Uruguay avanza 3%.
En el caso de Colombia, las elecciones le dieron un respaldo a la moneda, permitiendo una apreciación del 14%.
A su vez, en Brasil, aun con la devaluación reciente, el tipo de cambio se muestra sin cambios este año.
Por lo tanto, y a diferencia de otros años, hoy el tipo de cambio en Argentina acompaña la tendencia regional y no se desmarca como la moneda que más se devalúa en Latam.
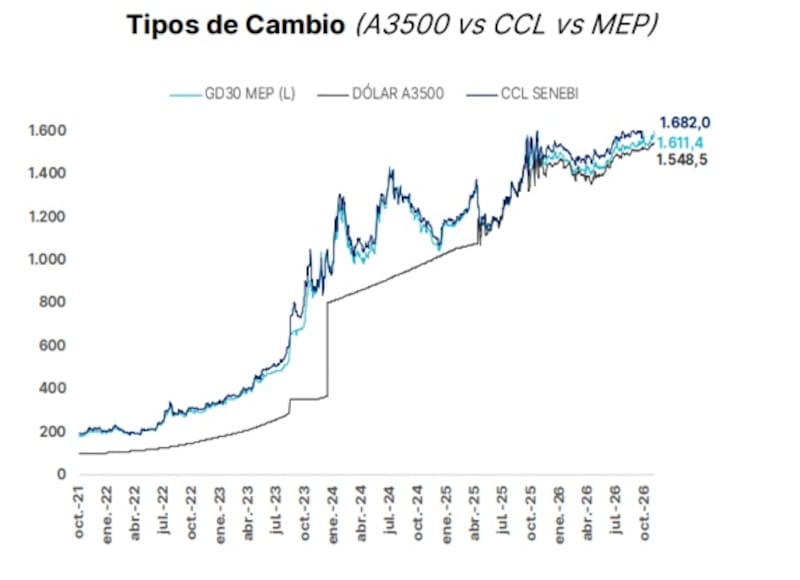
A nivel doméstico, cuando se compara al tipo de cambio con la performance de las acciones argentinas y de los bonos locales, la dinámica cambiaria es mucho más fuerte.
Es decir, mientras se desploman la renta fija y variable, el tipo de cambio se sostiene con una leve suba en lo que va del ultimo mes y una devaluación gradual en lo que va del año.
Juan Manuel Franco, economista jefe de Grupo SBS, consideró que el peso argentino viene teniendo una performance relativamente robusta sobre todo si se lo compara con el desempeño de la deuda en dólares.
“El riesgo país subió desde los mínimos de julio a hoy más de 300 puntos. Si bien el contexto externo es adverso por las subas de tasas de treasuries de EEUU, la prima domestica se amplió y creemos que esto fue producto de un incremento en la incertidumbre electoral para el año que viene. En ese periodo, es de decir de los mínimos de riesgo país de julio a hoy, el dólar oficial subió 3,9% mientras que el CCL 5,9%, con el oficial claramente subiendo por debajo de la inflación del periodo”, detalló.
Expectativa cambiaria e Inversiones
Si bien hasta ahora el mercado cambiario viene moviéndose en línea con las monedas de la región, las variables locales, y en particular las electorales, pueden comenzar a generar mayor presión en dólar hacia adelante.
Para ello, los contratos de dólar futuro comienzan a ser una primera señal en esa dirección.
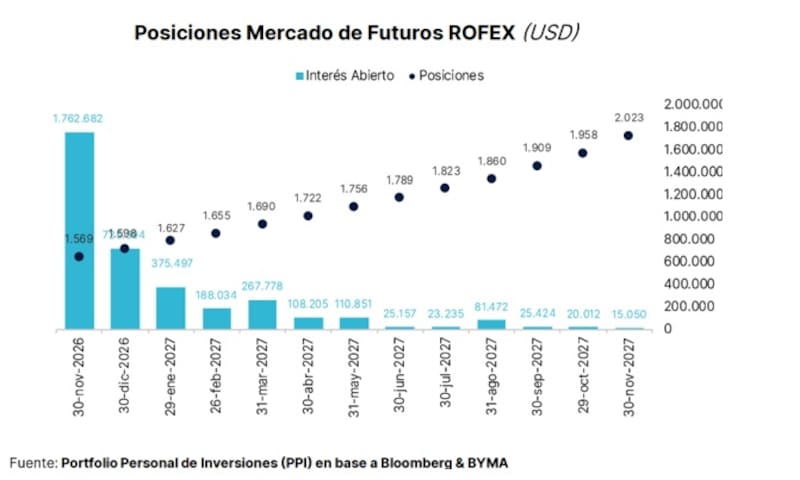
Tomando como referencia un tipo de cambio actual de $1570, los contratos de dólar futuro descuentan una trayectoria alcista del tipo de cambio para los próximos meses, con una aceleración progresiva hacia fines de 2027.
El contrato de noviembre de 2026 opera en torno a los $1569, prácticamente en línea con el valor actual. A partir de diciembre comienza a incorporarse una depreciación del peso, con un dólar futuro de $1598, equivalente a una suba del 1,8% respecto del tipo de cambio de referencia.
La curva muestra una pendiente ascendente durante todo 2027. Para enero, el mercado proyecta un dólar de $1627 (+3,6%), mientras que para marzo alcanza los $1690 (+7,6%). En abril, la cotización trepa a $1722 (+9,7%) y en junio llega a $1789, lo que representa una depreciación acumulada del 13,9%.
Hacia el segundo semestre de 2027, las expectativas de devaluación se profundizan.
El contrato de agosto opera en $1860 (+18,5%), el de septiembre en $1.909 (+21,6%) y el de octubre alcanza los $1958 (+24,7%).
Finalmente, el contrato de noviembre de 2027 se negocia en torno a los $2023, lo que implica una suba del tipo de cambio del 28,9% respecto del nivel actual de $1570.
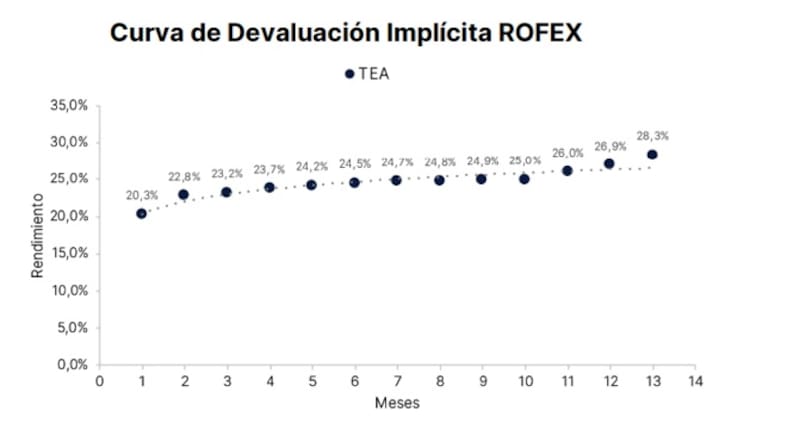
En esa línea, la curva de futuros del dólar en ROFEX refleja que el mercado descuenta una tasa efectiva anual (TEA) de devaluación creciente a medida que se extienden los plazos, aunque con una pendiente relativamente moderada durante buena parte de la curva.
En el tramo más corto, la tasa implícita se ubica en el 20,3% a un mes, pero rápidamente escala al 22,8% a dos meses y al 23,2% a tres meses. Para los contratos de cuatro y cinco meses, la TEA asciende al 23,7% y 24,2%, respectivamente.
A partir de allí, la curva muestra una dinámica más estable, con tasas que se mantienen en torno al 24,5%-25% entre los seis y diez meses.
Sin embargo, hacia los vencimientos más largos vuelve a observarse un empinamiento ya que la tasa implícita alcanza el 26% a once meses, el 26,9% a doce meses y llega al 28,3% a trece meses.
La principal señal que deja la curva es que el mercado no está descontando una corrección cambiaria abrupta e inmediata, sino un ritmo de depreciación gradual que se acelera hacia los plazos más largos.
Esta expectativa resulta determinante para el posicionamiento en pesos de las carteras.
Matias Ballestrin, economista jefe de Banco Piano, ve riesgos para el tipo de cambio a causa de factores locales y globales.
Por esta razón, considera apropiado indexar los pesos a CER o dolarizar con bonos corporativos.
“Puede haber algo de presión sobre el tipo de cambio, más luego de la devaluación del real, que hay que ver donde se estabiliza, pero en términos de tipo de cambio multilateral ejerce presión sobre el peso, más un contexto de tasas internacionales al alza preferimos la cobertura porque va a costar ver niveles de inflación de 1.5%. En ese sentido veo valor en bonos CER o corporativos Hard Dólar de corto plazo”, afirmó Ballestrin.
Matias Waitzel, socio de AT Inversiones, advierte riesgos cambiarios en el horizonte y una amenaza para el carry trade.
“Vemos riesgos para el tipo de cambio. En los papeles el carry sigue funcionando: las Lecaps rinden cerca de 2% mensual, mientras el tipo de cambio se desliza al 0,9% dentro de un corredor implícito. Pero que el dólar esté a un 26% del techo de la banda significa que tiene mucho margen para saltar sin que el BCRA esté obligado a intervenir”, dijo Waitzel.
En ese sentido, advierte que con el actual diferencial hacia el techo de la bnada, una suba del 10% alcanza para borrar nueve o diez meses de carry.
“A eso se suman un riesgo país en la zona de los 740 puntos, un Brasil más volátil y un año electoral por delante, que históricamente aumenta la demanda de cobertura. Por eso recomendamos dolarizar la posición y aprovechar las ventanas de calma cambiaria para hacerlo”, advierte.
Esperando flujos. ¿sostén para el dólar?
La perspectiva de una mayor oferta de dólares aparece como uno de los principales factores que podrían contribuir a sostener la estabilidad cambiaria durante 2027 y favorecer las estrategias de inversión en pesos.
Las proyecciones anticipan un fuerte ingreso de divisas por parte del agro, la energía y la minería, sectores que podrían reforzar la disponibilidad de dólares en la economía.
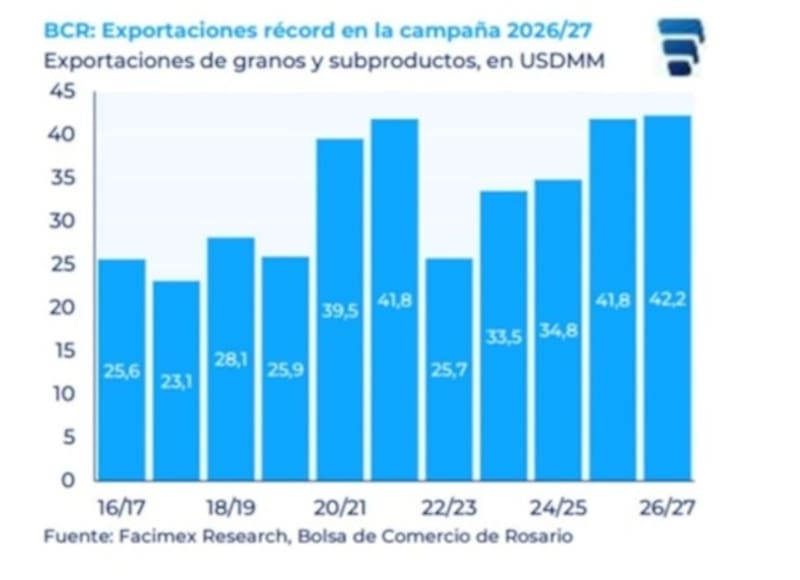
En el frente agrícola, la Bolsa de Comercio de Rosario estima que las exportaciones de granos, aceites y subproductos alcanzarían los US$42.200 millones en la campaña 2026/27, lo que marcaría un récord histórico.
La cifra superaría los US$41.800 millones proyectados para la campaña anterior y el máximo registrado en 2021 y 2022.
En términos de liquidaciones efectivas en el mercado cambiario durante 2027, la entidad calcula un ingreso cercano a los US$40.000 millones, que constituiría el segundo registro más elevado de la serie, detrás de 2022.
A ese flujo se sumarían las divisas generadas por la energía y la minería.
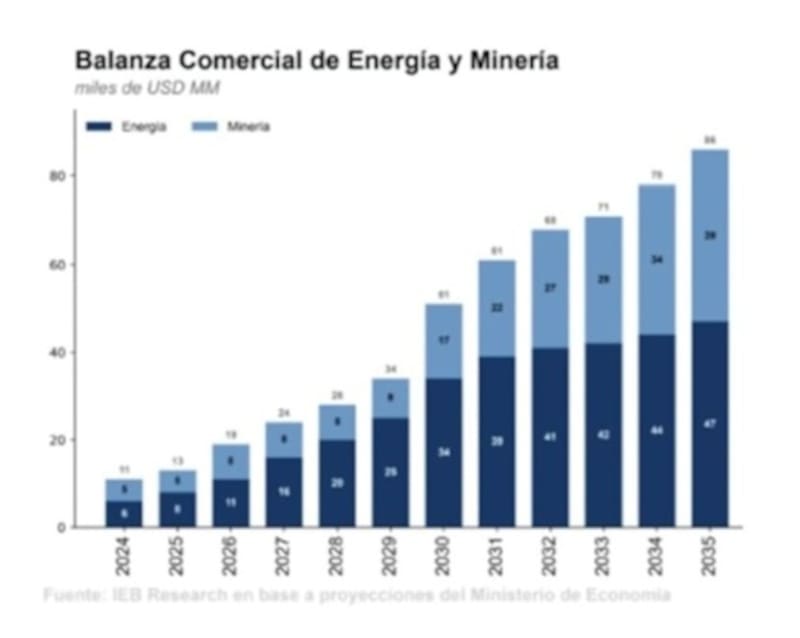
Según las proyecciones oficiales, ambos sectores aportarían en conjunto un superávit comercial de US$24.000 millones en 2027.
De ese total, US$16.000 millones corresponderían al sector energético y otros US$8.000 millones a la actividad minera. La expansión de las exportaciones de petróleo y gas de Vaca Muerta, junto con el crecimiento de la producción minera, sería el principal motor de ese incremento.
Solana Cucher, Economista y Research de PPI, considera que la calma que mostró el mercado cambiario en los últimos meses puede extenderse.
“El buen desempeño de la balanza comercial, las importantes liquidaciones del agro para esta altura del año, la menor demanda de divisas para el giro de dividendos y la eventual liquidación de parte de las colocaciones internacionales realizadas en septiembre (u$s 3167 millones brutos) son factores que contribuyen a sostener la oferta de dólares y favorecen la estabilidad del tipo de cambio”, dijo Cucher.
A corto plazo, Joaquin Álvarez, CEO de Fincoach, indicó que no espera inestabilidad cambiaria.
Entre los argumentos para esperar cierta calma cambiaria, Álvarez indicó que se esperan flujos por la liquidación de deudas corporativas tomadas en el exterior, la liquidación del agro y la entrada proyectada de dólares del sector energético.
Evaluando el carry
Dado el nivel de tasa en pesos y la distancia al techo de la banda, el carry vuelve a plantear riesgos, sobre todo si el tipo de cambio comienza a acelerar hacia las elecciones.
Sin embargo, los niveles de devaluación esperada y los break even de inflación mantienen el margen y vida para que el carry pueda ser ganador en los próximos meses.
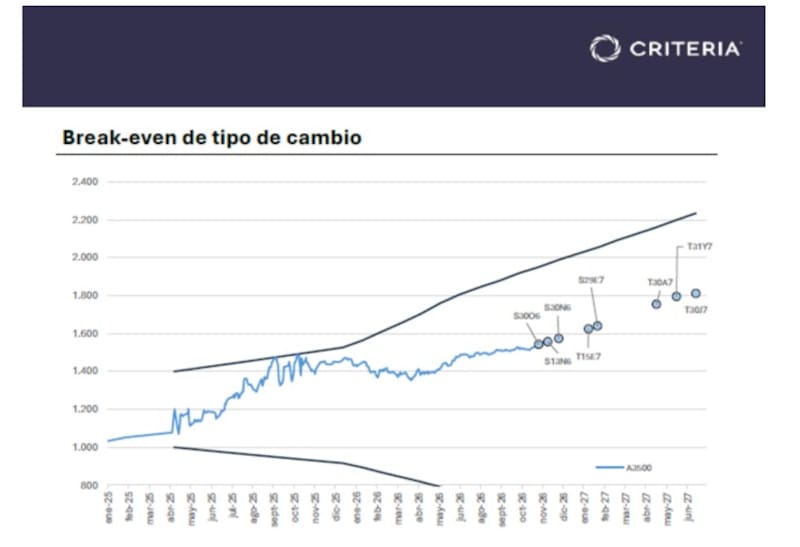
Tomando como referencia un tipo de cambio inicial de $1570, para los vencimientos más próximos, el umbral de indiferencia para posiciones en pesos se ubica en torno a los $1600, lo que deja un margen de apenas entre 0% y 1,9% de depreciación.
A medida que se extiende el horizonte de inversión, ese margen comienza a ampliarse.
Para enero de 2027, el dólar podría subir hasta aproximadamente $1640, equivalente a una depreciación del 4,5%, antes de que el rendimiento del carry quede neutralizado. Para marzo, el umbral se acerca a los $1660 (+5,7%), mientras que hacía abril y mayo de 2027 los niveles de break-even trepan a la zona de $1.750 y $1.790, respectivamente.
Esto representa márgenes de depreciación del 11,5% y 14% frente al tipo de cambio inicial.
Finalmente, para junio de 2027, el dólar podría alcanzar aproximadamente los $1810, lo que implica una suba cercana al 15,3% respecto de los $1570 actuales, antes de que la estrategia en pesos pierda su ventaja frente a la cobertura en moneda extranjera.
En definitiva, el principal riesgo para el carry trade es que el dólar supere los niveles de break-even implícitos en el mercado.
Si eso ocurre, la depreciación cambiaria terminaría absorbiendo los intereses obtenidos por las colocaciones en pesos y volvería más atractiva la cobertura en moneda extranjera.
Hacia adelante, Franco estima que de cara al último bimestre del año, no hay motivos para pensar en una suba brusca del dólar.
Bajo esa expectativa, Franco remarca que existen opciones de inversión para cada perfil de riesgo.
“Las Lecaps cortas que apuesten a la estabilidad cambiaria, o incluso Lecer que protegen contra inflación podrían ser alternativas para los optimistas en términos de baja volatilidad nominal. En tanto, para aquellos más conservadores o directamente pesimistas, vale la pena dolarizar carteras a este TCR, que es el más bajo en prácticamente un año y medio”, indicó Franco.
Maximiliano Tessio, asesor financiero, sigue viendo espacio para posiciones en pesos, dada la actual dinámica cambiaria.
“Por ahora el compromiso del Gobierno con la estabilidad cambiaria sigue siendo el principal sostén del carry trade. En este escenario, seguimos privilegiando estrategias en pesos de duración corta, capturando tasas atractivas sin asumir una exposición excesiva al riesgo cambiario”, afirmó.