En esta noticia
El precio del petróleo volvió a mostrar movimientos bruscos en las últimas jornadas. Tras cerrar el lunes en u$s 92,01 por barril, con una caída de 0,20%, el Brent rebotó este miércoles 11 de noviembre y cotiza cerca de u$s 94.
La dinámica refleja un mercado que continúa atravesado por la incertidumbre. Los cambios en las expectativas sobre la economía global, las tensiones geopolíticas y la evolución de la oferta y la demanda mantienen bajo presión a uno de los commodities más relevantes para los mercados financieros.
Aunque el retroceso fue moderado, las variaciones en el precio internacional del crudo tienen un impacto directo sobre las empresas energéticas que cotizan en la Bolsa porteña y en Wall Street.
Qué hay detrás del precio del petróleo
El mercado internacional del crudo atraviesa un período de movimientos marcados por factores geopolíticos y económicos.
Para Nicolás Parreira, asesor financiero y director financiero de Grupo Sigma, es importante analizar el contexto detrás de cada movimiento. Según explicó, el petróleo venía incorporando una prima de riesgo geopolítico importante por el conflicto en Medio Oriente, pero “no necesariamente genere un deterioro equivalente de la demanda”.

Esto significa que una corrección en los precios no siempre responde a un cambio estructural en el consumo de energía. También puede reflejar una modificación de las expectativas de los inversores sobre los riesgos de abastecimiento y la evolución del escenario internacional.
Si los inversores consideran que los precios del petróleo permanecerán más bajos durante varios trimestres, pueden ajustar sus proyecciones de ganancias y flujo de caja para las empresas del sector, lo que impacta en las valuaciones bursátiles incluso antes de que los efectos se reflejen en los balances.
Cómo impacta una baja del petróleo en las acciones argentinas
Una caída del precio internacional del crudo afecta principalmente a las empresas que producen y comercializan petróleo, ya que reciben menos ingresos por su producción, lo que puede reducir sus márgenes operativos si sus costos se mantienen estables.
“Para las petroleras argentinas, el impacto dependerá de cuánto tiempo se mantengan los precios más bajos, de sus costos de producción y de la capacidad para sostener sus planes de inversión”, explica Parreira.
YPF, Vista y Pampa Energía: qué acciones argentinas están más expuestas
Aunque las principales compañías energéticas argentinas comparten parte de su exposición al mercado internacional, sus negocios tienen características diferentes. Por eso, una misma variación del precio del petróleo puede tener consecuencias distintas sobre sus resultados.
Dentro del mercado local, Vista aparece como una de las compañías con mayor sensibilidad a una baja sostenida del petróleo. “Su negocio está concentrado en la producción de hidrocarburos, particularmente petróleo no convencional en Vaca Muerta”, señala Parreira.

Según el especialista, una caída prolongada del barril puede reducir los ingresos por unidad producida y afectar la capacidad de generación de caja necesaria para financiar nuevos proyectos.
YPF también tiene una exposición importante, en particular por el crecimiento de su producción no convencional y sus exportaciones. Sin embargo, cuenta con una estructura más diversificada, ya que participa tanto de la extracción como de la refinación y comercialización de combustibles.
Esta integración puede compensar parcialmente algunos efectos de una caída del crudo. De todos modos, el resultado depende de la evolución de los márgenes de refinación y de los precios locales.
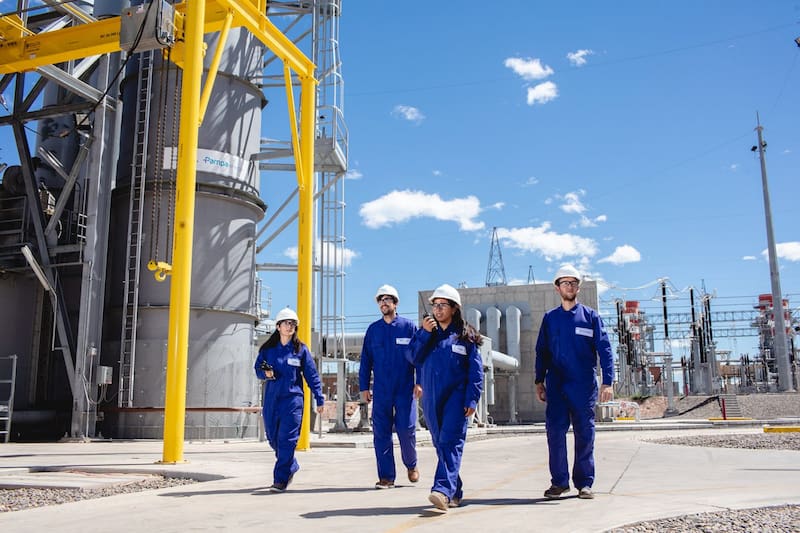
Pampa Energía, por su parte, presenta una sensibilidad menor al precio del petróleo frente a una compañía concentrada principalmente en la producción de crudo. Si bien viene aumentando su participación en ese negocio, también tiene actividades relevantes en producción de gas y generación eléctrica.
“Por eso, su sensibilidad al precio del barril es menor que la de una productora principalmente petrolera, aunque no está completamente aislada”, señaló Parreira.
En el caso de Vaca Muerta, el principal riesgo de una caída prolongada, según el especialista, es que algunos proyectos pierdan la rentabilidad esperada y las compañías revisen sus presupuestos de inversión. Sin embargo, los desarrollos más eficientes, con menores costos y mayor productividad por pozo, tienen mejores posibilidades de sostener su actividad frente a precios internacionales más bajos.
Qué empresas podrían resistir mejor una corrección
Una caída del precio internacional del petróleo no necesariamente perjudica a todas las compañías del sector energético. Algunas empresas que utilizan combustibles en sus operaciones podrían beneficiarse de una reducción de determinados costos, aunque el impacto depende de sus contratos y del esquema de remuneración.
Según Parreira, entre los casos a seguir aparecen firmas como Central Puerto y Transportadora de Gas del Sur.
“De todos modos, en Argentina la baja del precio internacional del petróleo no se traslada automáticamente a los costos de las empresas. Hay que considerar los precios internos, los contratos de abastecimiento y la evolución de la demanda”, concluye.
Qué deberían mirar los inversores antes de elegir una acción petrolera
El precio internacional del petróleo es una variable importante, pero no alcanza para determinar si una compañía representa una buena oportunidad de inversión. También es necesario analizar sus balances y su capacidad para generar resultados en distintos escenarios de mercado.
En diálogo con este medio, Leandro Monnittola, asesor financiero, recomendó prestar atención a cinco aspectos: el nivel de endeudamiento, la generación de flujo de caja, la rentabilidad, la producción y las perspectivas de crecimiento.

Estos indicadores permiten evaluar si una empresa puede sostener sus operaciones e inversiones incluso cuando el precio del crudo atraviesa períodos de volatilidad.
Otra diferencia importante está en el instrumento elegido. Comprar una acción individual implica asumir tanto el riesgo asociado al precio del petróleo como los factores propios de esa empresa. En cambio, un ETF como XLE permite diversificar la exposición entre distintas compañías del sector energético.
A estos indicadores, Parreira sumó la importancia de analizar qué proporción de los costos puede reducirse efectivamente, cuánto mejoraría el margen operativo y si ese beneficio ya está incorporado en la valuación de las acciones.
“Una empresa puede verse favorecida por menores costos sin que necesariamente su acción esté barata”, señala.