En esta noticia
El mercado argentino cotiza a 7,4 veces las ganancias esperadas, con un descuento del 29% frente a su promedio histórico, según Bank of America (BofA). Pampa Energía, Central Puerto y Vista Energy integran su selección de empresas con múltiplos bajos y endeudamiento acotado.
Si bien las acciones argentinas acumulan una fuerte caída en dólares, los números del BofA muestran una señal que contrasta con ese desempeño y es que “la Argentina tiene la menor relación entre precios y ganancias esperadas” entre los seis mercados latinoamericanos que compara el banco. Además, lidera la región en la proporción de revisiones al alza de las estimaciones de beneficios empresariales.
En su Latam Equity Quant la entidad ubica al S&P Merval en una relación precio/ganancias esperadas para los próximos doce meses de 7,4 veces, frente a un promedio histórico de 10,5 veces. El descuento reportado es del 29%, “el más pronunciado de la muestra regional”.
Dentro de ese universo, tres compañías argentinas pasan el filtro de valuación del banco: Pampa Energía, Central Puerto y Vista Energy. Las tres pertenecen al sector energético y reúnen una combinación de múltiplos de ganancias inferiores a la referencia regional y deuda neta menor a dos veces su EBITDA (ganancias antes de intereses, impuestos, depreciaciones y amortizaciones, en inglés).
El descuento argentino frente a la región
La comparación de Bank of America coloca a Brasil detrás de Argentina, con un múltiplo de 8,7 veces las ganancias esperadas. Colombia cotiza a 10,4 veces; México, a 11,9; Chile, a 12,1, y Perú, a 14,3.
Argentina también presenta la mayor distancia negativa respecto de su propia valuación histórica. Frente al descuento del 29% del S&P Merval, México muestra uno del 20%; Brasil, del 17%; Chile, del 8%, y Colombia, del 7%. Perú, en cambio, opera con una prima del 13%.
El indicador permite comparar cuánto pagan los inversores por las ganancias que esperan de las empresas. Un múltiplo de 7,4 veces significa que el precio equivale a 7,4 veces el beneficio anual proyectado.
Sin embargo, el descuento necesita una segunda lectura. Las ganancias utilizadas son estimaciones y los índices tienen composiciones sectoriales diferentes. Una valuación baja puede reflejar una oportunidad, pero también una mayor exigencia de retorno frente al riesgo o dudas sobre la capacidad de las compañías para cumplir las proyecciones, explica el banco.
Por eso, el descuento del 29% frente al promedio histórico no representa un potencial de suba estimado por BofA.
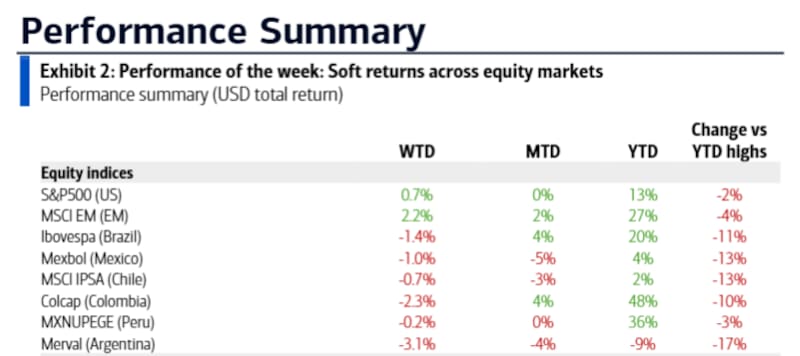
La diferencia de valuaciones aparece en un contexto de marcado rezago bursátil. Al corte del documento, el S&P Merval acumulaba una pérdida del 9% en dólares durante 2026, según la medición de retorno total utilizada por el banco. En la misma comparación, Brasil avanzaba 20%; Colombia, 48%; Perú, 36%; México, 4%, y Chile, 2%.
Las tres energéticas que pasan el filtro
Para construir su selección de acciones por valuación, BofA parte de su universo de cobertura latinoamericano y exige una capitalización bursátil superior a u$s 1.000 millones y al menos cinco años de cotización.
A esos requisitos suma una relación precio/ganancias estimadas para 2026 y 2027 inferior a la mediana del MSCI Latinoamérica, junto con una deuda neta/EBITDA menor a dos veces. Este último indicador relaciona el endeudamiento neto de caja con el resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones.
Entre las compañías argentinas, Central Puerto presenta el menor múltiplo de ganancias para 2026: 6,3 veces. Su relación deuda neta/EBITDA es de 1,3 veces y el múltiplo previsto para 2027 asciende a 7 veces.
Es una distinción importante. Y es que la presencia de una acción en el filtro de valuación no implica que sus ganancias necesariamente vayan a crecer de un año a otro. En el caso de Central Puerto, el múltiplo para 2027 es superior al de 2026, aunque ambos cumplen el criterio de selección regional del banco.
Pampa Energía aparece con una relación precio/ganancias estimadas para 2026 de 8,2 veces y una deuda neta/EBITDA de 1,4 veces. Es el mayor nivel de apalancamiento entre las tres argentinas seleccionadas, pero permanece por debajo del límite de dos veces que establece la metodología.
Vista Energy completa el grupo con un múltiplo de 8,5 veces para 2026 y de 8,3 veces para 2027. Su deuda neta equivale a 1,3 veces el EBITDA, el mismo nivel que muestra Central Puerto.
La combinación permite identificar un común denominador entre las tres empresas y es que cumplen el filtro de múltiplos bajos sin superar el umbral de endeudamiento definido por BofA.
Las ganancias esperadas mejoran, pero los precios no acompañan
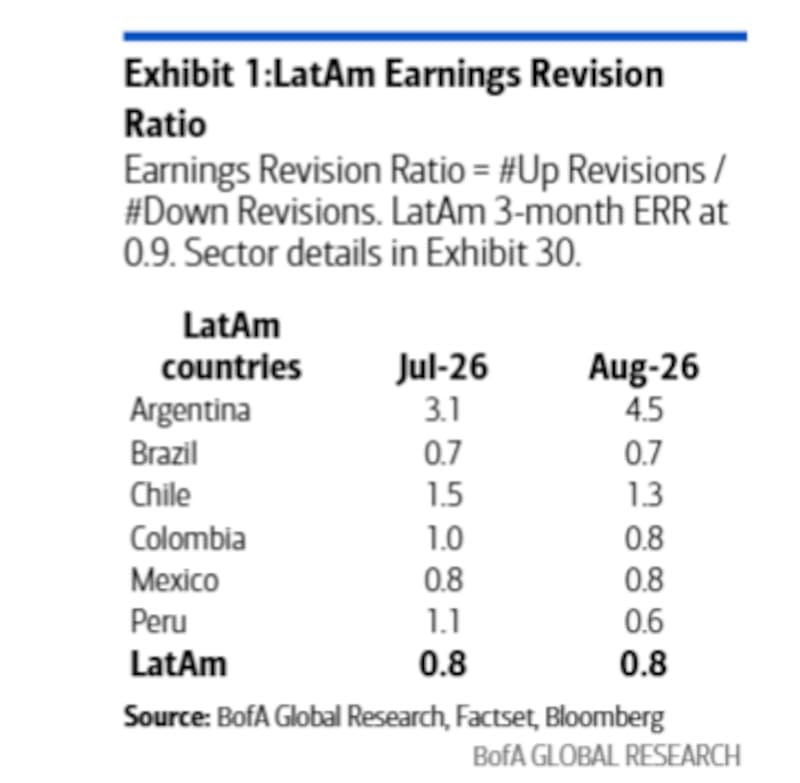
La señal más favorable para la Argentina aparece en las revisiones de resultados. BofA utiliza un indicador que divide la cantidad de correcciones al alza de las estimaciones de ganancias por la cantidad de ajustes a la baja.
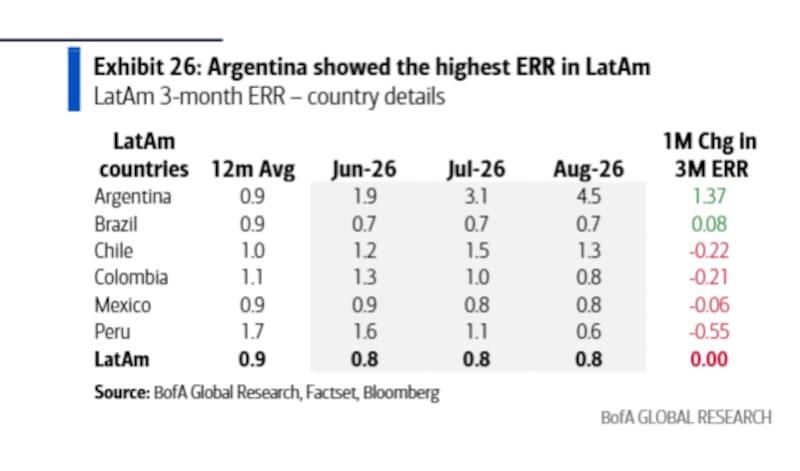
Para Argentina, esa relación, medida sobre una ventana de tres meses, pasó de 1,9 en junio a 3,1 en julio y a 4,5 en agosto. El último registro implica que hubo 4,5 revisiones positivas por cada negativa.
La diferencia con el resto de Latinoamérica es bastante amplia. Chile muestra un indicador de 1,3; Colombia y México, de 0,8; Brasil, de 0,7, y Perú, de 0,6. El agregado regional se ubica en 0,8, por lo que las revisiones negativas superan a las positivas.
Argentina también se distancia de su propio promedio de los últimos doce meses, que el banco sitúa en 0,9. La secuencia muestra un cambio favorable en el balance de revisiones, aun cuando el mercado accionario permanece en terreno negativo en dólares.
Así, el mercado argentino muestra precios débiles al mismo tiempo que predominan las mejoras en las expectativas de ganancias por parte de los analistas. Si esas estimaciones se sostienen y se traducen en resultados efectivos, ofrecerían respaldo al argumento de que los múltiplos son bajos.
A escala del mercado, la variable decisiva será la consistencia entre las proyecciones y los balances. Argentina encabeza el ranking regional de revisiones favorables y cotiza con el menor múltiplo de ganancias, pero los inversores todavía no convalidan esa combinación con una recuperación sostenida de los precios. El próximo examen será si las utilidades efectivamente entregadas por las empresas respaldan la mejora que anticipan los analistas.