En esta noticia
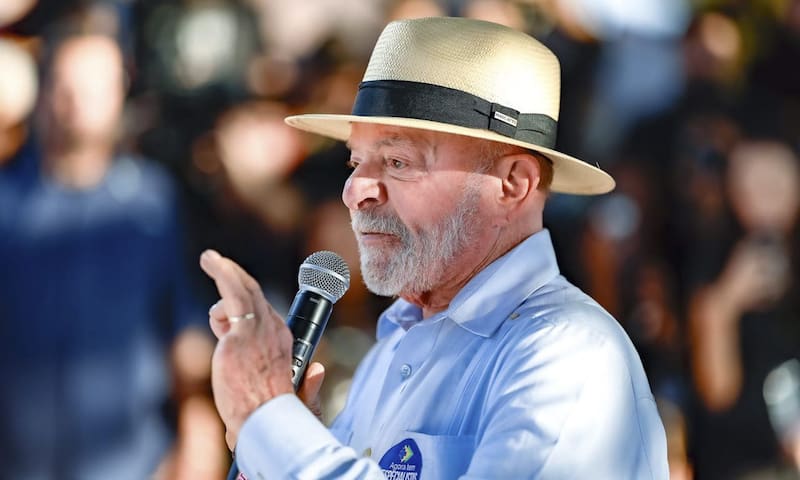
Brasil llega al balotaje del 25 de octubre con una disputa ajustada entre Lula da Silva y Flávio Bolsonaro y una pregunta para los inversores: cuánto puede cambiar el atractivo de sus acciones después de la elección.
Bank of America (BofA) identifica la definición presidencial como uno de los principales catalizadores de la semana para América Latina. CIMA agrega una tesis concreta: si un cambio de gobierno permite ordenar las cuentas públicas y bajar las tasas, las acciones brasileñas podrían recibir un nuevo impulso.
Para la Argentina, el impacto potencial pasa por el comercio bilateral, el real y las decisiones de los fondos que invierten en la región.
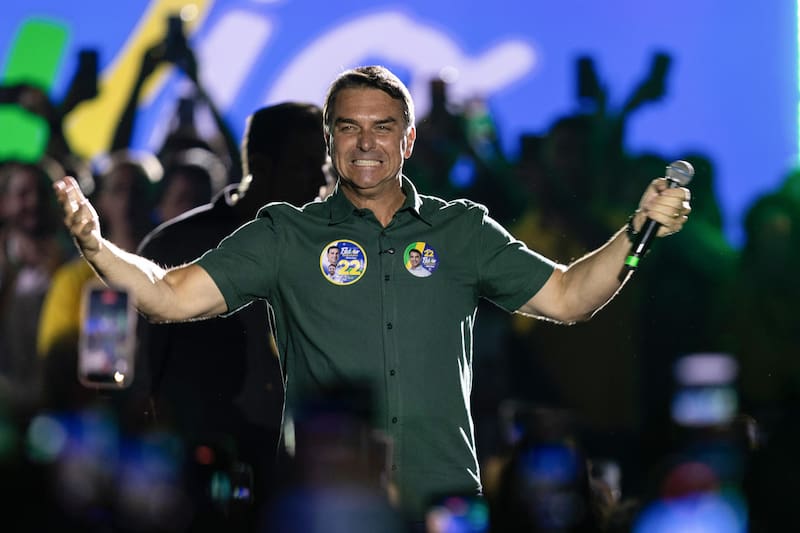
El equipo de estrategia del banco describe encuestas con una diferencia estrecha entre los candidatos y recuerda que Flávio Bolsonaro terminó la primera vuelta con una ventaja cercana a dos puntos porcentuales. La segunda vuelta está prevista para el domingo 25, de acuerdo con el calendario del Tribunal Superior Electoral brasileño.
La atención inmediata de los inversores, según BofA, está puesta en las medidas adicionales que pueda adoptar el Gobierno y en su capacidad para modificar las intenciones de voto.
CIMA, por su parte, fen un informe firmado por Agustín Soliani y Franco La Rocca, considera que Flávio Bolsonaro llega con altas probabilidades de ganar.
Su lectura se apoya en el 47% obtenido en primera vuelta, frente al 45,1% de Lula, y en el 7,6% que, según el reporte, reunieron otros candidatos de centroderecha.
Detrás de esa agenda aparece una discusión más amplia: si Brasil puede sumarse al giro hacia la derecha que el banco identifica en otros mercados latinoamericanos.
¿Cómo impacta en Argentina?
El BoFA incluye a la Argentina, por el resultado electoral de 2023, entre los antecedentes regionales y señala que las acciones generalmente registraron subas durante los meses anteriores y posteriores a esas definiciones.
Esa observación aporta un marco para entender el interés por la elección brasileña. Sin embargo, el documento no presenta una estimación de cuánto podría subir la Bolsa ante una victoria de Bolsonaro ni calcula una reacción para cada desenlace. Su planteo identifica un catalizador político cuyo efecto sobre los precios todavía debe resolverse.
El aporte de CIMA está en conectar ese eventual cambio político con la capacidad de aprobar reformas. La firma considera que los partidos de derecha y centroderecha podrían reunir las mayorías simples necesarias para impulsar medidas fiscales en el Congreso. Bajo esa hipótesis, las expectativas de un cambio de rumbo podrían sostener al mercado accionario durante los próximos dos años, aunque la implementación de las reformas lleve tiempo.
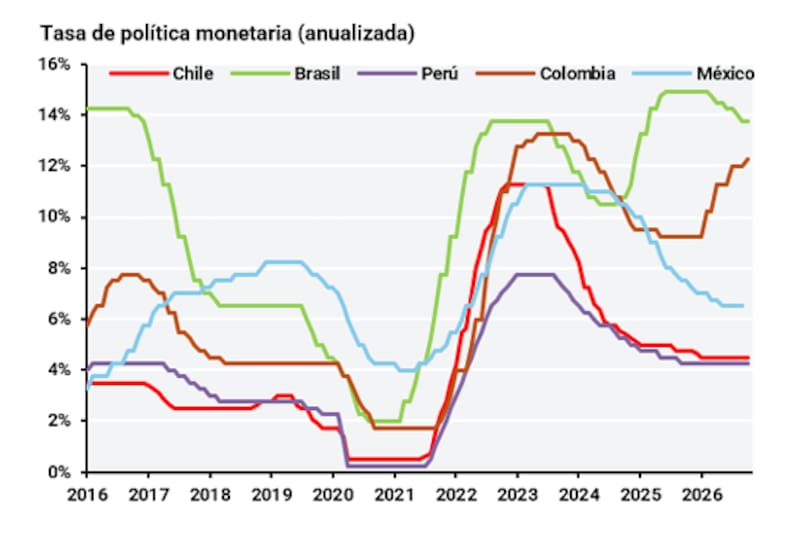
La cuestión fiscal es el centro de ese argumento. CIMA ubica el déficit brasileño cerca del 9,5% del PBI, pero señala que el déficit primario, que excluye los intereses de la deuda, es de apenas el 0,62%. Para sus analistas, el costo financiero asociado con una Selic elevada, la tasa de referencia del Banco Central, explica buena parte del desequilibrio.
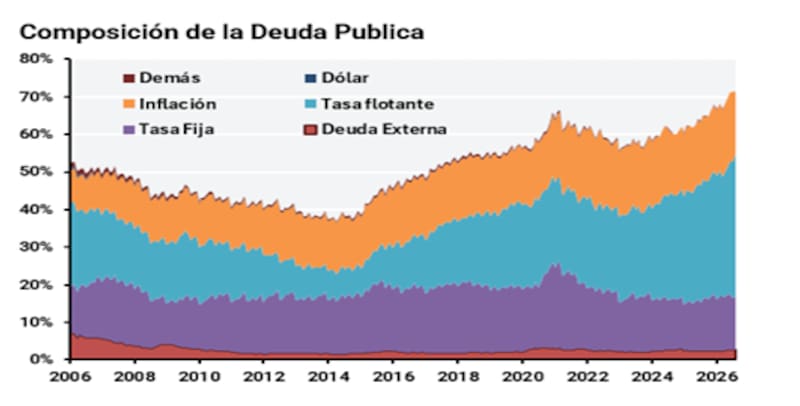
La composición de la deuda amplifica esa relación: según el informe, alrededor del 50% está indexado por la Selic. Una reducción de la tasa podría aliviar el pago de intereses, mientras que un programa fiscal creíble podría dar margen para avanzar con esa baja. En un escenario condicionado a la implementación de un plan de reducción del gasto público, CIMA considera que la Selic podría descender al 8%.
Ese mecanismo también sostiene su mirada sobre las valuaciones. La firma señala que el EWZ, un fondo que cotiza en Bolsa y ofrece exposición a acciones brasileñas, se negocia a 9,6 veces ganancias, por debajo de su promedio de 10,1 veces.
Los flujos son otra pieza de la tesis. Según CIMA, la suba de la Bolsa brasileña en torno a las elecciones estuvo impulsada por inversores extranjeros, mientras que las acciones representan apenas el 6% de los activos de los fondos locales, frente a un promedio del 8,3% desde 2006. La renta fija concentra el 42,9%. La baja exposición local a acciones deja margen para una eventual reasignación de carteras si cambian las tasas y el atractivo relativo de cada inversión.
Para la Argentina, el vínculo comercial permite dimensionar por qué importa el rumbo de Brasil. Según el INDEC, en los primeros nueve meses de 2026 fue el principal socio del país por intercambio de bienes. Las exportaciones argentinas hacia ese destino alcanzaron u$s 9789 millones y las importaciones sumaron u$s 12.005 millones, con un déficit bilateral de u$s 2216 millones.
Sobre esa base, un cambio en las perspectivas de consumo e inversión brasileños podría modificar la demanda de productos argentinos. El efecto dependería de las políticas económicas posteriores a la elección y de su capacidad para impulsar o enfriar la actividad. El resultado electoral, por sí solo, no determina una mejora de las ventas argentinas.
En ese punto, CIMA introduce un matiz relevante: advierte que un ajuste fiscal tendría efectos recesivos en el corto plazo, aunque luego podría ampliar el margen para reducir tasas. Aplicado al vínculo bilateral, ese planteo permite distinguir dos tiempos: una eventual mejora de las valuaciones brasileñas podría convivir inicialmente con una actividad más débil y, por esa vía, con una demanda menos dinámica de productos argentinos.
El real abre otro canal de transmisión. Con los precios y el tipo de cambio argentino constantes, una apreciación de la moneda brasileña abarataría los bienes argentinos para los compradores de ese país. Una depreciación produciría el efecto contrario y aumentaría la presión competitiva sobre los productores locales.
En las carteras también puede haber efectos en ambas direcciones. Una mejor percepción de Brasil podría acompañar un mayor interés por América Latina y favorecer la demanda de otros activos regionales. Pero, si los fondos mantienen acotada su exposición total, una oportunidad más atractiva en Brasil también podría competir por capital con la Argentina. El reporte no cuantifica flujos hacia el mercado local ni una variación esperada del Merval.
La mirada del banco sobre los activos argentinos conserva, además, diferencias entre compañías. En el anexo de cobertura financiera, Galicia y Banco Macro figuran con recomendación de compra, mientras que Supervielle aparece como neutral. Es una clasificación incluida en el documento, sin un anuncio de cambio de recomendación ni una explicación que la vincule con el balotaje brasileño.
Los balances muestran por qué la elección comparte protagonismo con los fundamentos de cada empresa. En sus previsiones para WEG, BofA proyecta un crecimiento de los ingresos cercano al 6,5%, frente a una caída del 0,6% en el segundo trimestre. También estima un margen EBITDA del 22,4%, con una mejora de 0,6 puntos porcentuales respecto del trimestre anterior.
El banco relaciona esa recuperación con menores obstáculos cambiarios, una comparación menos exigente en el negocio solar, menores aranceles estadounidenses y el traslado de costos del cobre a los precios. Pese a esa expectativa operativa, WEG figura con recomendación neutral. El precio objetivo para su ADS es de u$s 11,50, frente a una referencia de u$s 9,47 en el informe: una diferencia del 21,4%, calculada sobre esos valores.
Para Bradesco, en cambio, BofA espera que la ganancia neta siga creciendo frente al trimestre anterior, aunque anticipa una caída de la rentabilidad sobre el patrimonio por el reciente aumento de capital. El banco brasileño figura con recomendación de compra y un precio objetivo para su ADR de u$s 4,60, frente a los u$s 3,96 consignados en el documento. La diferencia calculada es del 16,2%, sin dividendos.
CIMA complementa esa selección con sectores sensibles a una reducción de las tasas: comercio minorista, desarrolladoras inmobiliarias, servicios públicos y compañías financieras. Su planteo es que una eventual continuidad de la suba bursátil también puede aprovecharse mediante empresas listadas en la Bolsa brasileña, además de nombres de alcance internacional como Nu y Petrobras, que señala entre sus recomendaciones previas.
Uno de los casos que analiza es Cyrela. La desarrolladora tiene exposición a compradores que dependen del crédito hipotecario tradicional, por lo que una baja sostenida de tasas podría beneficiarla más que a competidores concentrados en viviendas económicas con financiamiento subsidiado. Bajo un escenario de normalización de las expectativas de inflación y del riesgo, CIMA calcula que el costo de capital bajaría al 17,7% y justificaría una expansión del múltiplo implícito desde 4,7 hasta 6,7 veces ganancias.
Equatorial Energia ofrece otra vía de exposición a ese escenario. CIMA destaca sus negocios regulados y una deuda con una proporción importante indexada a una tasa correlacionada con la Selic. Según su estimación, una reducción de un punto porcentual en la tasa de referencia podría incrementar aproximadamente un 15% las ganancias proyectadas de la compañía para 2027. La sensibilidad financiera es central: el informe señala que, en el segundo trimestre, los gastos financieros presionaron el resultado y el beneficio neto ajustado cayó un 83,5%.
En consumo, la firma analiza Alpargatas, dueña de Havaianas. Una recuperación de la demanda y menores tasas podrían acompañar su mejora operativa, pero el tipo de cambio introduce un riesgo: como fabrica principalmente en Brasil y vende también en el exterior, una apreciación del real podría afectar la competitividad de sus exportaciones. El mismo movimiento cambiario puede tener efectos distintos según el negocio de cada empresa.
La selectividad también aparece en B3, la infraestructura del mercado de capitales brasileño. CIMA la considera interesante para una cartera de largo plazo, pero estima que buena parte de la recuperación ya está incorporada en una cotización de 17 veces las ganancias previstas para 2027. Preferiría un punto de entrada de entre 13 y 15 veces. Además, identifica riesgos por mayor competencia, presión regulatoria y contingencias judiciales. Una perspectiva favorable para la Bolsa no equivale, en su análisis, a comprar cualquier compañía a cualquier precio.
La inflación completa el escenario que deberán evaluar los inversores. BofA espera que el IPCA-15 brasileño de octubre registre una variación mensual del 0,33%, frente al 0,70% de septiembre, por menores presiones en electricidad residencial y transporte. Al mismo tiempo, proyecta que la tasa interanual pase del 4,5% al 4,62%: la desaceleración mensual conviviría con una aceleración en la comparación anual.
Para la Argentina, el seguimiento tendrá dos planos: la respuesta de los fondos que comparan oportunidades regionales y la evolución de la demanda de su principal socio comercial. La tesis de CIMA deja una distinción relevante para ese análisis: una mejora bursát