Con tasas menos volátiles y en niveles mas bajos, los pesos ahora rinden menos y podría crecer los riesgos cambiarios. Sin embargo, los inversores no ven eventos de corto plazo con el dólar, aunque los fondos se están comenzando a inclinar por bonos indexados con mayor fuerza.
Mercado de tasas en pesos más calmo
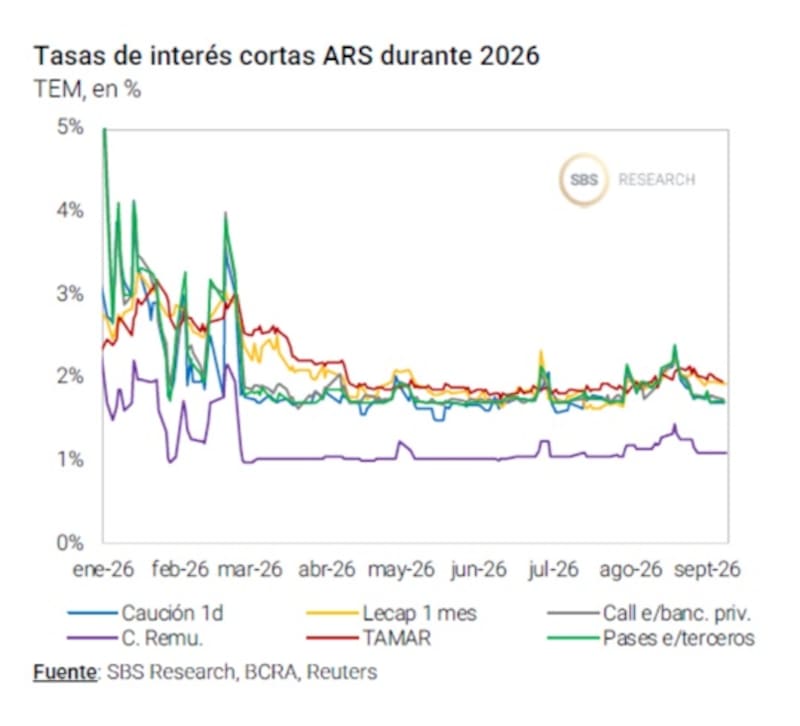
Las tasas de interés de corto plazo en pesos volvieron a mostrar una tendencia descendente en las últimas ruedas, luego del repunte registrado durante agosto y comienzos de septiembre.
La caución a un día y los pases entre terceros, que habían llegado a superar transitoriamente el 2% mensual, retrocedieron nuevamente hacia la zona de 1,7% (TEM), reflejando una mayor disponibilidad de liquidez en el sistema financiero.
La normalización también se observa en los instrumentos del Tesoro.
Las Lecap a un mes operan actualmente cerca de 1,9% TEM, mientras que la TAMAR se mantiene ligeramente por encima, alrededor de niveles equivalentes al 2% mensual.
De hecho, el BCRA informó una TAMAR de bancos privados de 23,625% TNA al 14 de septiembre, equivalente a una tasa efectiva anual del 26,34%.
El movimiento implica una compresión de las tasas cortas respecto de los picos observados durante agosto, cuando las restricciones de liquidez habían generado fuertes episodios de volatilidad en el mercado monetario.
En la última semana, la mayor liquidez permitió que la caución cerrara cerca del 20% TNA, mientras que los instrumentos a tasa fija del tramo corto se estabilizaron alrededor de 1,9% TEM.
En este escenario, las tasas en pesos parecen haber encontrado una zona de mayor estabilidad, aunque todavía permanecen por encima de los niveles observados durante buena parte del segundo trimestre.
La dinámica de la liquidez y las próximas licitaciones del Tesoro seguirán siendo determinantes para definir si esta baja puede consolidarse o si reaparecen episodios de presión sobre el costo del dinero de corto plazo.
De cualquier manera, si bien las tasas en pesos se normalizaron, el mercado ahora mira con atención la dinámica cambiaria.
Es decir, con la baja de tasas, los pesos ahora rinden menos y ello puede provocar un atractivo mayor en los inversores en dolarizar carteras.
Juan Manuel Franco, economista jefe de Grupo SBS, explicó que la normalización de las tasas cortas en pesos que se había insinuado afines de agosto se consolidó recientemente, con la caución a un día ya en torno a 20% TNA.
“Las condiciones de liquidez lucen más laxas que semanas atrás, evidencia do esto por el nivel del stock de pesos tomado por el BCRA en ruedas diarias. De todas formas que el sesgo monetario seguirá siendo restrictivo mientras la desinflación, el tipo de cambio y superávit fiscal encabecen las prioridades”, indicó.
En ese sentido, explicó que la calma actual de tasas no debería extrapolarse linealmente, y los múltiples trade-offs de la macro argentina deberán ir monitoreándose minuciosamente.
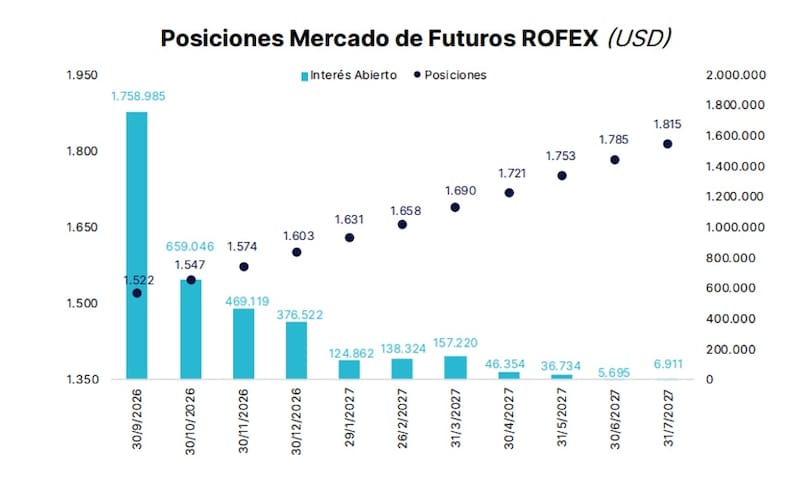
Pese a los riesgos cambiarios, el mercado de dólar futuro mantiene una expectativa de suba gradual del tipo de cambio, aunque sin descontar un salto abrupto.
Frente a un dólar actual de $1.530, los contratos proyectan una suba de apenas 1,1% a octubre y de 4,8% hasta diciembre.
Hacia 2027, la depreciación implícita se acelera: alcanza 10,5% a marzo, 14,6% a mayo y 18,6% acumulado hacia julio, cuando el dólar futuro se ubica en $1.815.
Indexar los pesos
De cualquier manera, lo que comienza a tener un mayor consenso entre analistas es la recomendación por indexar los pesos a instrumentos que ajustan por CER.
En el eventual caso en que el dólar comience a tener mayor presión, podría darse un escenario de mayores tensiones en el proceso inflacionario.
En ese sentido, los inversores pueden encontrar en la deuda CER como una cobertura sustituta y de segundo orden a la dinámica cambiaria.
Del mismo modo, desde el mercado reconocen que los actuales niveles de tasa real lucen atractivos para tal posicionamiento.
Matías Ballestrín, jefe de Inversiones de Banco Piano, no ve riesgos cambios en medio de la normalización de tasas en pesos y se inclina por los bonos que ajustan por inflación (CER).
“Creo que la normalización de tasa no incrementa el riesgo de presión sobre el tipo de cambio, excepto que quede en un nivel muy por debajo de la inflación. La estrategia de carry hoy está muy justa. Creo que más atractivo es CER. La estrategia de pesos es escalonar y estar en corto en pesos hasta noviembre y luego CER más largo”, sostuvo.
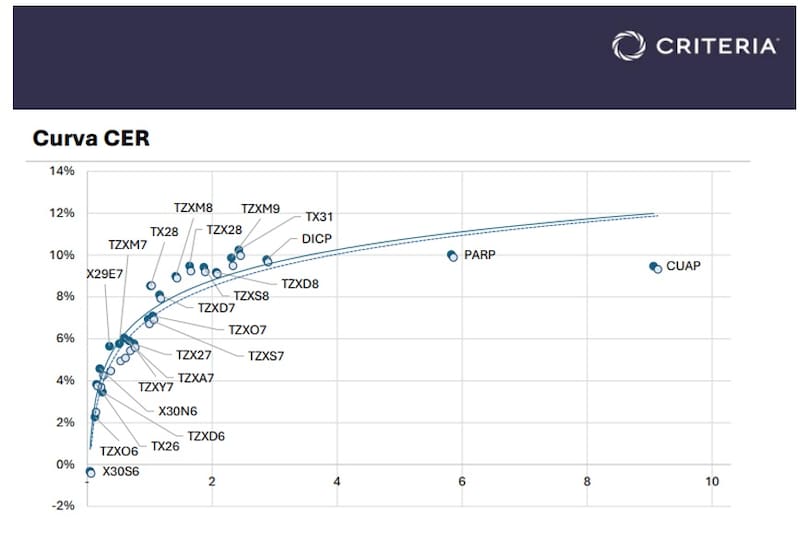
La curva de bonos CER mantiene una pendiente positiva, con rendimientos reales que aumentan a medida que se extienden los plazos.
En el tramo corto, el TX26 rinde alrededor de CER +3,7% anual, mientras que hacía junio de 2027 el TZX27 ofrece cerca de CER +5,9%.
El premio real se amplía con fuerza en los vencimientos más largos. El TX28 opera en torno a CER +8,5%, mientras que el TZX28 alcanza aproximadamente CER +9,7%. Más adelante, títulos como el DICP y el PARP muestran rendimientos cercanos a CER +10% anual.
Así, el mercado continúa exigiendo tasas reales crecientes para extender duration: desde retornos del orden de CER +3%/+6% en la parte corta y media, hasta niveles cercanos a CER +10% en el tramo largo, dejando una curva real marcadamente positiva.
Ammiel Pardo, Sr. Economist, Aldazabal y Cía., detalló que sigue viendo mayor valor relativo en los instrumentos CER de tramo corto que en los de tasa fija.
“Si bien los últimos datos de inflación muestran una desaceleración en la variación mensual, a los precios actuales consideramos más conveniente una cobertura inflacionaria. Para horizontes más largos, vemos atractivas las posiciones duales CER/TAMAR, ya que permiten capturar valor tanto en un escenario de mayor inflación como en uno de tasas más elevadas”, sostuvo.
Tasa fija versus CER
Si bien el mercado no espera ningún evento cambiario de corto plazo, la dinámica del dólar haca adelante resulta clave para cualquier inversión en pesos, en especial para los bonos a tasa fija.
Tomando un dólar actual de $1530, el margen para que el carry trade siga siendo positivo es muy reducido en los vencimientos más cortos.
Para las Lecap más cortas el dólar de equilibrio se encuentra en la zona de $1.520 a $1.560, es decir, prácticamente en los valores actuales.
Hacia noviembre y diciembre, los break-even se ubican aproximadamente entre $1570 y $1600, lo que implica que el dólar tendría que avanzar apenas entre 2,5% y 4,5% para comenzar a borrar el rendimiento en dólares del posicionamiento en pesos.
Los datos actualizados de mercado muestran una dinámica similar ya que el break-even se ubica alrededor de $1549 a fin de septiembre (+1,2%), $1578 a fin de octubre (+3,1%), $1.597 hacia mediados de noviembre (+4,4%) y $1616 a fin de noviembre (+5,6%).
Por lo tanto, cuanto más corto es el instrumento, menor es el margen para absorber un movimiento del tipo de cambio antes de que la estrategia comience a generar pérdidas medidas en dólares.
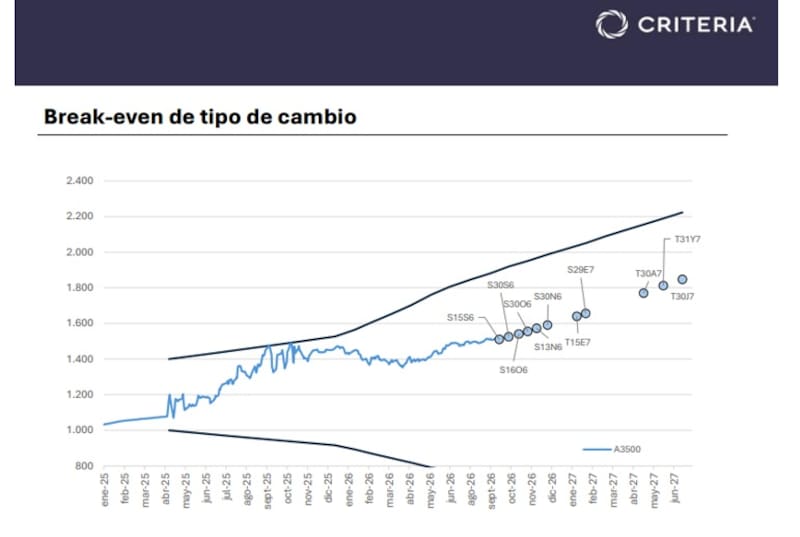
Desde el equipo de research de Criteria reconocieron que el escenario local presenta hoy un equilibrio algo más favorable que el observado durante la tensión de agosto, con inflación en 1,7%, tasas de corto plazo estabilizadas y una recuperación de los bonos que permitió reducir parte del stress financiero.
Bajo este contexto, y en cuanto al posicionamiento, desde Criteria agregaron que para quienes deban mantener exposición en pesos, se inclinamos por el tramo corto de la curva a tasa fija, con vencimientos entre octubre y enero de 2027.
“Nos gusta en particular, la Lecap a octubre (S30O6), a noviembre (S30N6) o la letra a enero 2027 (S29E7). Estos permiten reducir la exposición a eventuales episodios de volatilidad y preservar capacidad de reinversión”, indicaron.
Por otro lado, remarcaron que para perfiles menos adversos al riesgo, favorecen instrumentos que permitan capturar una eventual mejora del escenario político y macroeconómico sin resignar protección frente a un escenario de tasas o tipo de cambio más elevados.
“En este grupo, vemos valor en el dual DLK-TAMAR TMVE8 a pesar del costo implícito de la opcionalidad que da cobertura mientras que, con una mirada más orientada al preámbulo electoral de octubre de 2027, mantenemos al bono ajustado por CER TZXS7”, dijeron.
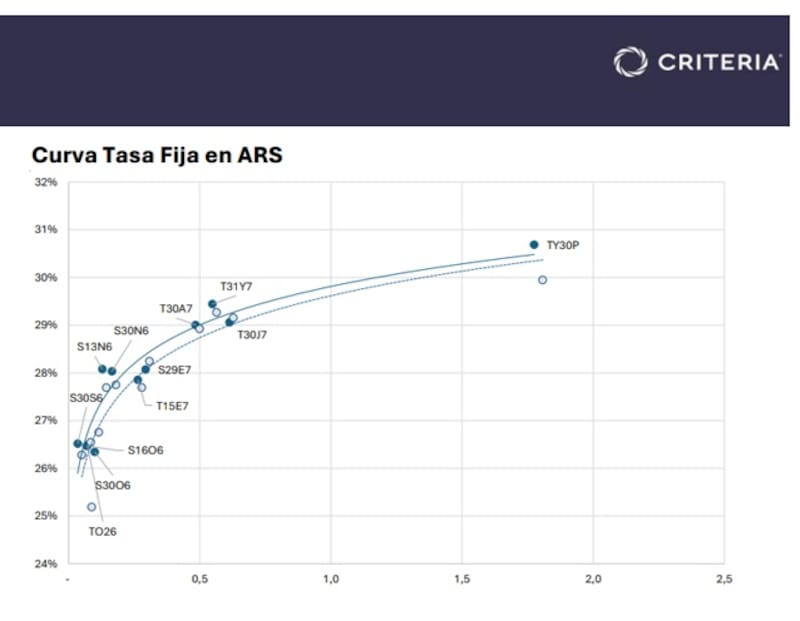
La curva de tasa fija en pesos mantiene una pendiente positiva, con rendimientos que aumentan a medida que se extienden los plazos.
En el tramo más corto, los títulos ofrecen tasas de aproximadamente 25% a 26,5% anual, mientras que en los vencimientos intermedios los retornos se ubican en la zona de 27,5% a 29,5%.
Hacia los plazos más largos, el mercado exige un premio mayor ya que los instrumentos con vencimiento en 2027 se acercan al 29%-30% anual, mientras que el TY30P se ubica por encima del 30%.
De esta manera, la curva refleja que los inversores demandan tasas nominales crecientes para extender duration, en un contexto en el que la evolución de la inflación y del tipo de cambio será determinante para definir el rendimiento real de estas posiciones.
Dante Ruggieri, socio de AT Inversiones, remarca que la normalización de tasa luce como una variable positiva para la economía en general, al margen de posibles riesgos cambiarios de corto plazo.
Bajo ese panorama, y dentro de las inversiones en pesos, Ruggieri favorece bonos CER en el tramo medio de la curva.
“Me parecen atractivos los CER a 2028. En ese segmento, el boncer a junio de 2028 (TZXM28) está con un redimiendo de CER más 8%, de la misma manera también soy constructivo con el bono a noviembre de 2028 (TX28), que tiene duration similar a los CER 2027, porque va pagando amortización y también lo podemos encontrar con un rendimiento de CER más 7,5%”, dijo Ruggieri.
En cambio, para inversores o empresas que necesitan inversiones de corto plazo, favorece títulos a tasa fija de menor duration.
“En este caso me inclinaría por la Lecap al 30 de noviembre (S30N6) que la encontramos con un rendimiento cercano al 24%”, detalló.
Menos inflación esperada
Una via alternativa por la que los bonos CER también son vistos con atractivo surge a partir de las perspectivas de inflación hacia adelante, las cuales se esperan que sean a la baja.
Una menor inflación puede favorecer a los bonos CER principalmente si el proceso de desinflación viene acompañado por una baja de las tasas reales. Quien compra actualmente estos títulos asegura un rendimiento por encima de la inflación —por ejemplo, CER +8% o +9% anual—, por lo que conserva un retorno real positivo aun cuando el IPC continúe desacelerándose.
El principal potencial de ganancia, sin embargo, aparece por precio.
Si la inflación sigue bajando y el mercado comienza a exigir un rendimiento real menor, por ejemplo pasando de CER +9% a CER +6%, los precios de los bonos deberían subir para adecuarse a las nuevas tasas.
Este efecto resulta especialmente relevante en los títulos de mayor duration, que presentan una sensibilidad más elevada ante movimientos de la curva.
Por lo tanto, un escenario de desinflación acompañado por una compresión de las tasas reales podría generar un doble beneficio.
El ajuste del capital por CER más una eventual ganancia de capital por la suba del precio de los bonos.
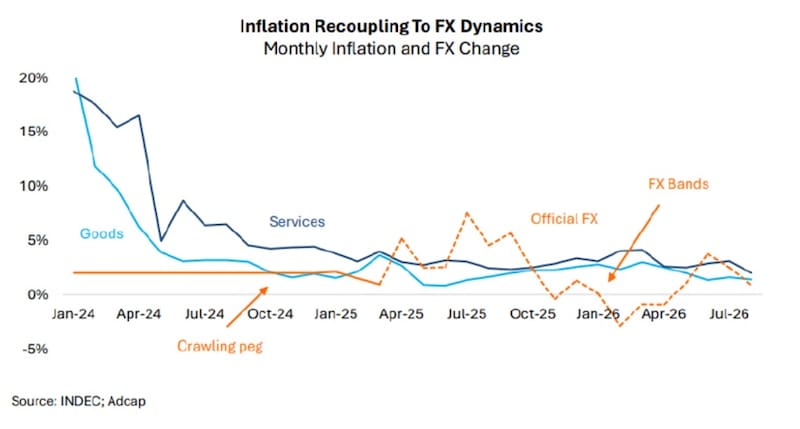
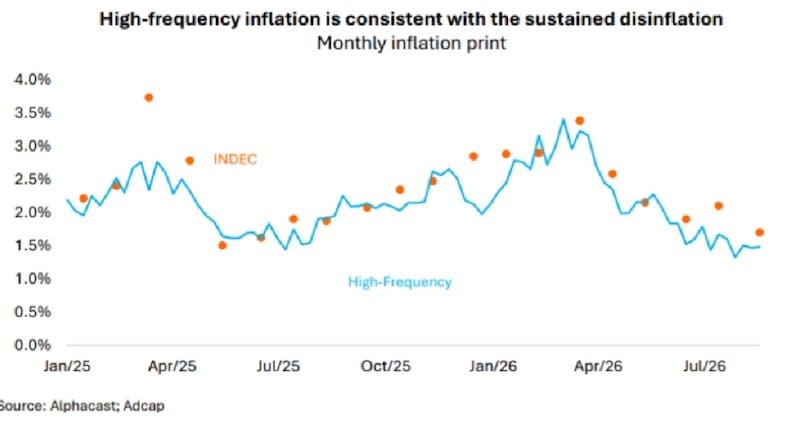
En el corto plazo, los indicadores de alta frecuencia confirman que el proceso de desinflación continúa.
Según Adcap, las mediciones más recientes se ubican en torno al 1,5% mensual, luego de haber alcanzado niveles superiores al 3% durante el primer trimestre de 2026.
Si bien el último dato oficial de inflación se encuentra algo por encima de las mediciones de alta frecuencia, la tendencia sigue siendo descendente.
El mercado llega así a los próximos meses con registros de inflación de corto plazo sensiblemente inferiores a los observados a comienzos del año, reforzando la expectativa de que el IPC pueda mantenerse en la zona del 1,5%-2% mensual si no aparecen nuevos shocks.
Estas perspectivas lucen clave para determinar el atractivo en las inversiones en pesos.
Los analistas de Adcap Grupo Financiero señalaron que tras el reciente dato de inflación de agosto se mejoró la relación riesgo-retorno de algunos bonos a tasa fija en el corto plazo.
“Dentro de los bonos TAMAR y duales, el dual TAMAR/dólar linked continúa siendo el bono menos volátil de la curva y ha seguido mostrando un mejor desempeño durante episodios de suba del tipo de cambio oficial, reforzando su valor como cobertura para el período electoral. Con apenas 0,7 pp de diferencia de spread frente al TMXJ8 —que opera con un margen de 7,8% sobre TAMAR—, el TMVE8, con un margen de 7,1%, ofrece protección cambiaria prácticamente sin costo adicional”, sostuvieron.
En materia de inversiones, Franco agregó que que el descenso de las tasas cortas de las últimas ruedas modifica el balance del carry.
“Los rendimientos nominales del tramo corto ya no ofrecen el colchón de semanas atrás, pero una inflación nacional a la baja devuelve el atractivo real a las Lecap cortas, que siguen siendo nuestro vehículo base para perfiles conservadores en pesos”, detalló.
En esa línea, agregó que entiende que los duales aparecen como la mejor opción para quienes quieran estirar duration.
“Seguimos priorizando duration corta en pesos, extendiendo solo vía duales”, dijo Franco.