La baja de la inflación de agosto a 1,7% fue una buena noticia para el Gobierno y el mercado espera un mayor descenso del IPC en los próximos meses.
¿Cuáles son los valores que esperan los analistas hacia adelante y los bonos que podrían resultar ganadores ante un panorama de menores presiones inflacionarias?
Nuevas bajas en la inflación
Después del dato de inflación de 1,7% del mes de agosto, el mercado busca determinar la tendencia del IPC hacia adelante.
En ese sentido, las expectativas de inflación continúan apuntando a una consolidación del proceso de desinflación en la Argentina.
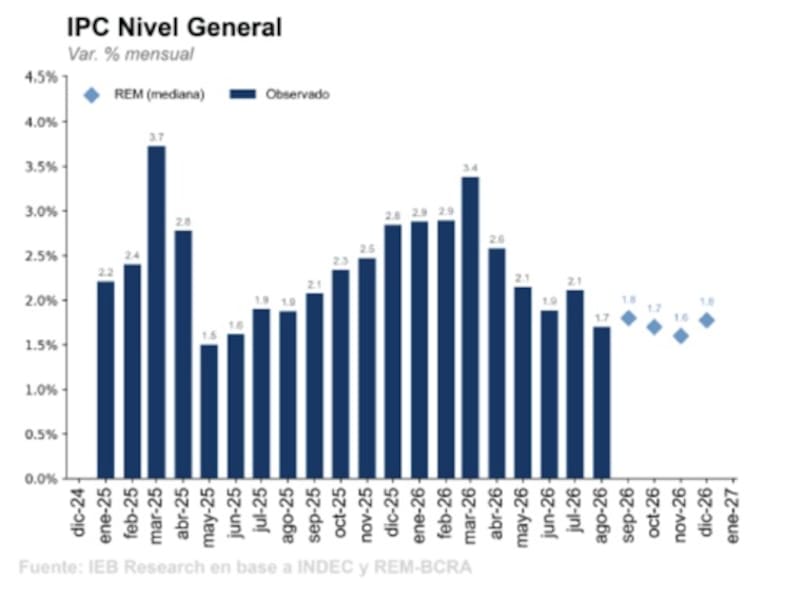
De cara a los próximos meses, el consenso de los analistas anticipa que la inflación podría mantenerse de manera sostenida por debajo del 2% mensual.
Según las estimaciones del REM, el IPC se ubicaría en torno al 1,8% en septiembre, 1,7% en octubre y 1,6% en noviembre, mientras que para diciembre se espera un leve repunte hasta aproximadamente 1,8% mensual.
La trayectoria esperada implica que más que una caída continua, mes a mes, el mercado proyecta una estabilización de la inflación en la zona del 1,5% al 2% mensual.
Igualmente, el escenario base sigue siendo de desinflación, pero a una velocidad más gradual, ya que las proyecciones sugieren que el IPC podría transitar el resto de 2026 dentro de un rango aproximado de 1,6% a 1,8% mensuales, consolidando niveles inferiores a los observados durante la primera mitad del año.
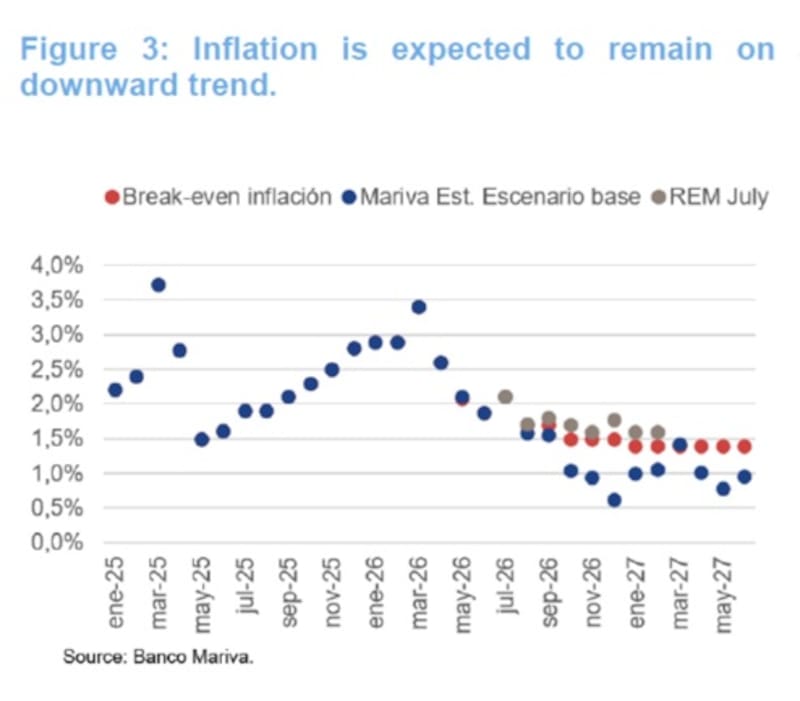
Los analistas del Banco Mariva proyectan una profundización del proceso de desinflación durante los próximos meses.
Según su escenario base, la inflación continuaría retrocediendo durante la segunda mitad de 2026, pasando de niveles cercanos al 2% mensual hacia registros del 1,5% en septiembre, para luego perforar con mayor claridad ese nivel durante el último trimestre.
La desaceleración sería particularmente marcada hacia fin de año.
Las estimaciones de Mariva apuntan a una inflación cercana al 1% en octubre, 0,9% en noviembre y apenas 0,6% en diciembre, lo que implicaría cerrar 2026 con un ritmo de aumento de precios sustancialmente inferior al observado durante la primera mitad del año.
El escenario del banco resulta, además, más optimista que el REM y que las expectativas implícitas en los instrumentos financieros.
Mientras el REM se mantiene mayormente en la zona del 1,5%-1,8% mensual hacia fines de 2026 y el break-even de inflación ronda aproximadamente 1,4%-1,5%, Mariva contempla que la inflación pueda perforar el 1%.
De cumplirse este escenario, 2027 comenzaría con una inflación mensual estabilizada alrededor del 1 %, consolidando un cambio significativo en el régimen nominal de la economía.
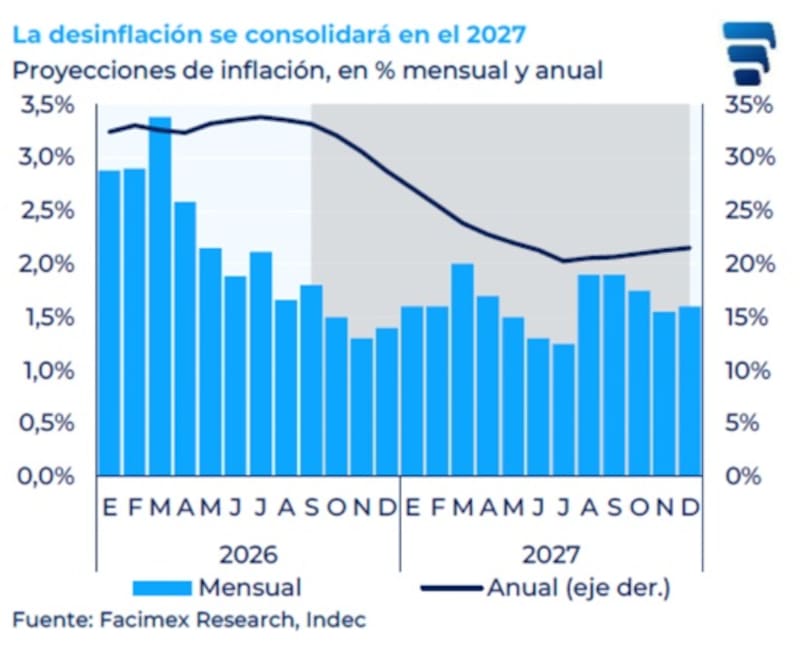
Dicha visión es compartida también por los analistas de quienes anticipan anticipar que la desinflación se consolidará en el primer semestre de 2027, pero entrará en pausa en el segundo semestre del próximo año.
Sin embargo, anticiparon que el 2027 cerraría con la menor inflación en casi dos décadas.
“Tras el gran dato de inflación de agosto, seguimos esperando una inflación promedio del 1,5% mensual en lo que resta del año para que el 2026 cierre con una inflación del 28,7%”, dijeron.
Además, agregaron que de cara al año que viene, proyectan una inflación promedio de 1,5% mensual para el 1S27 y creen que en el segundo semestre el proceso de desinflación podría encontrar cierto límite por el impacto de la depreciación del tipo de cambio real sobre los bienes transables y por el efecto de la incertidumbre política sobre el anclaje de las expectativas.
“Esperamos que el año 2027 cierre con una inflación de 21%, el menor registro anual desde 2009”, dijeron.
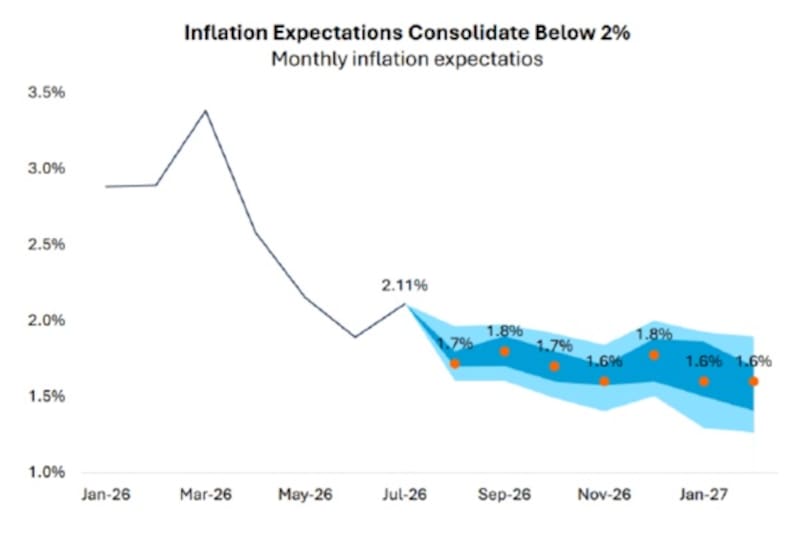
Los analistas de Adcap Grupo Financiero coincidieron en señalar que el mercado ve cada vez menos inflación.
“El mercado consolida cada vez más un escenario en el que la inflación avanza a una velocidad de crucero más cercana al 1,7% mensual que al 2% mensual. Los breakevens de inflación sugieren un dato de septiembre en torno al 1,8% mensual, con octubre también por debajo del 2% mensual. Los indicadores de alta frecuencia también se volvieron más favorables para septiembre”, detallaron.
Inversiones en pesos
El futuro de la inflación determinará el éxito que tenga la estrategia de inversión de cada participante del mercado.
En ese sentido, deberá decidir si conviene posicionarse en bonos CER o en bonos a tasa fija, ya que dicha preferencia dependerá principalmente de la inflación futura.
Si la inflación termina desacelerándose más rápido de lo que hoy descuenta el mercado, los bonos a tasa fija ganan atractivo al permitir asegurar rendimientos nominales elevados.
En cambio, si la inflación resulta superior a las expectativas, los CER ofrecen mayor protección al ajustar el capital por el IPC y sumar una tasa real.
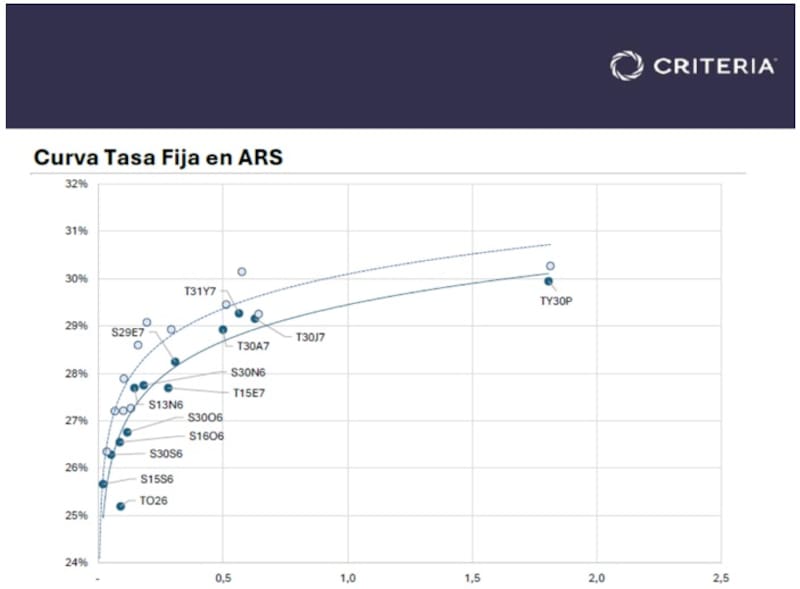
Los bonos a tasa fija en pesos muestran actualmente una curva ascendente, con rendimientos que van entre aproximadamente el 25% y el 27% anual en los vencimientos más cortos, y alcanzan niveles cercanos al 30% en los títulos de mayor plazo.
En el tramo corto, las LECAP con vencimientos durante los próximos meses se concentran principalmente en la zona del 26% al 28%, mientras que al avanzar hacia 2027 las tasas se acercan al 29%–30%.
El mercado, por lo tanto, demanda entre 3 y 4 puntos porcentuales adicionales para extenderse desde los vencimientos inmediatos hacia los bonos de mayor duration.
La lectura resulta especialmente relevante frente al escenario de desinflación.
Si las expectativas que vimos anteriormente se cumplen y la inflación mensual converge hacia niveles de 1% a 1,5%, una tasa nominal cercana al 30% anual podría implicar rendimientos reales positivos cada vez mayores.
El riesgo, en cambio, pasa por una eventual aceleración de la inflación o del tipo de cambio, dado que estos instrumentos no cuentan con cobertura CER ni con cobertura cambiaria.
Así, el atractivo de la curva fija está concentrado en capturar tasas cercanas, entre el 29% y el 30% antes de una eventual profundización de la desinflación y una posterior compresión de rendimientos.
Si las tasas bajaran, además del devengamiento, los bonos de mayor duration podrían beneficiarse de una suba de precio.
En sentido contrario, una nueva presión sobre las tasas tendría un impacto negativo mayor precisamente sobre esos títulos más largos.
Juan Manuel Franco, economista jefe de Grupo SBS, explicó que el descenso de las tasas cortas de las últimas ruedas modifica el balance del carry.
“Los rendimientos nominales del tramo corto ya no ofrecen el colchón de semanas atrás, pero una inflación nacional a la baja devuelve el atractivo real a las Lecap cortas, que siguen siendo nuestro vehículo base para perfiles conservadores en pesos”, detalló.
En esa línea, agregó que entiende que los duales aparecen como la mejor opción para quienes quieran estirar duration.
“Seguimos priorizando duration corta en pesos, extendiendo solo vía duales”, dijo Franco.
Los analistas de Criteria detallaron que para quienes deban mantener exposición en pesos se inclinan por el tramo más corto de la curva a tasa fija, con vencimientos en octubre y noviembre, como el S30O6 o el S30N6.
“Estos bonos permiten reducir la exposición a eventuales episodios de volatilidad y preservar capacidad de reinversión”, indicaron.
A su vez, para perfiles menos adversos al riesgo, desde Criteria favorecen instrumentos que permitan capturar una eventual mejora del escenario político y macroeconómico sin resignar protección frente a un escenario de tasas o tipos de cambio más elevados.
“En este grupo, vemos valor en el dual DLK-TAMAR TMVE8 a pesar del costo implícito de la opcionalidad que da cobertura mientras que, con una mirada más orientada al preámbulo electoral de octubre de 2027, incorporamos el bono ajustado por CER TZXS7”, afirmaron.
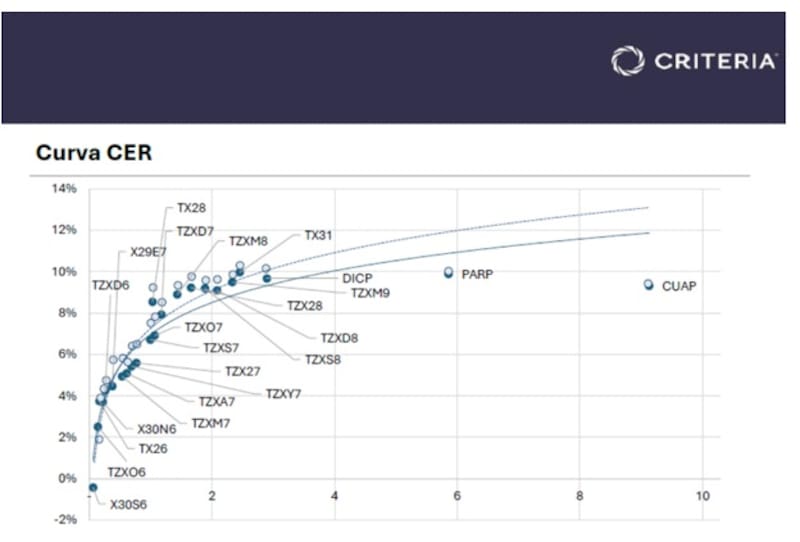
La curva CER continúa ofreciendo tasas reales elevadas, especialmente a medida que se extienden los plazos.
En el tramo corto, los bonos ajustados por inflación operan mayormente con retornos reales del orden de CER +4% a +6%, mientras que hacia 2027 las tasas comienzan a ubicarse entre CER +6% y +9%.
El premio se amplía todavía más en el tramo 2028-2029, donde los rendimientos se concentran alrededor del CER, entre +9% y +10% anual.
De esta manera, la curva mantiene una pendiente positiva, reflejando que los inversores demandan una prima considerable para extender duration en pesos.
La contrapartida es que los niveles actuales ofrecen un colchón importante por encima de la inflación, ya que un bono que rinde CER +10% no sólo acompaña la evolución del índice de precios, sino que agrega aproximadamente diez puntos porcentuales de rendimiento real anual.
El dato resulta particularmente relevante frente a las expectativas de desinflación.
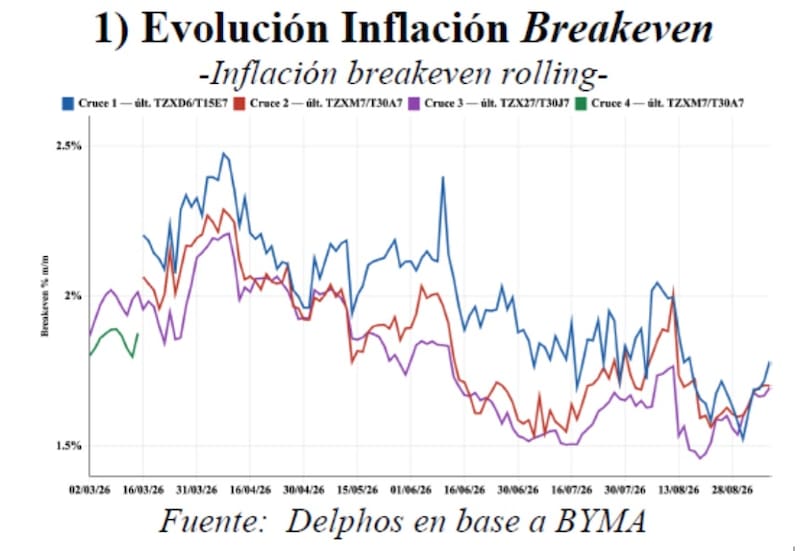
Los analistas de Delphos Investments consideran que las inflaciones implícitas se mantienen por encima de los mínimos recientes y conservaron una tendencia lateral en las últimas ruedas.
“El mercado descuenta una inflación de 29,8% para el año, con un sendero de implícitas que se mantiene por encima de los niveles observados previamente y prácticamente plano en torno a 1,7% TEM para los próximos meses. Si bien este movimiento comenzó a corregirse, la baja todavía resulta acotada y sigue sin retomar la tendencia descendente observada hasta julio”, sostuvieron.
En ese sentido, desde la consultora resalta el valor de las Lecaps.
“Las Lecap ofrecen margen de upside relativo frente a los Boncer, con mayor atractivo en el tramo largo de la curva. Vemos valor relativo en las Lecaps frente a los Boncer. Si la inflación implícita para los próximos nueve meses convergiera hacia los niveles descontados en períodos en los que el mercado reflejaba un sendero de desinflación más pronunciado para un horizonte equivalente, manteniendo constantes las tasas reales actuales, los instrumentos a tasa fija mostrarían un upside relativo frente a CER”, dijeron.
En particular, dado que el potencial de compresión aumenta con la duration, desde Delphos ven mayor atractivo en el tramo largo de la curva, donde instrumentos como la T31Y7 y la T30J7 ofrecen una mejor relación riesgo-retorno ante una eventual baja de las implícitas.
Finalmente, Maximiliano Tessio, asesor financiero, coincidió con los analistas de Delphos al remarcar el atractivo de los títulos a tasa fija.
“Las inflaciones implícitas se mantienen por encima de los mínimos recientes y, pese a cierta corrección, todavía no reflejan una trayectoria descendente sostenida. Una desaceleración más marcada de la inflación podría volver a comprimir las implícitas y generar upside relativo en los instrumentos tasa fija frente a los Boncer. Dentro de la curva, vemos mayor atractivo en los tramos más largos, donde el potencial de compresión es mayor”, detalló.