En esta noticia
- Wall Street festejó la derrota de Trump, pero los bonos argentinos volvieron a caer
- Resultado electoral
- La deuda argentina queda cada vez más expuesta al riesgo electoral
- Qué cambió para Argentina tras la derrota de Trump
- Caen las tasas y suben los bonos
- Crecen los spreads en la deuda argentina
- Spread por plazo
- Curva invertida
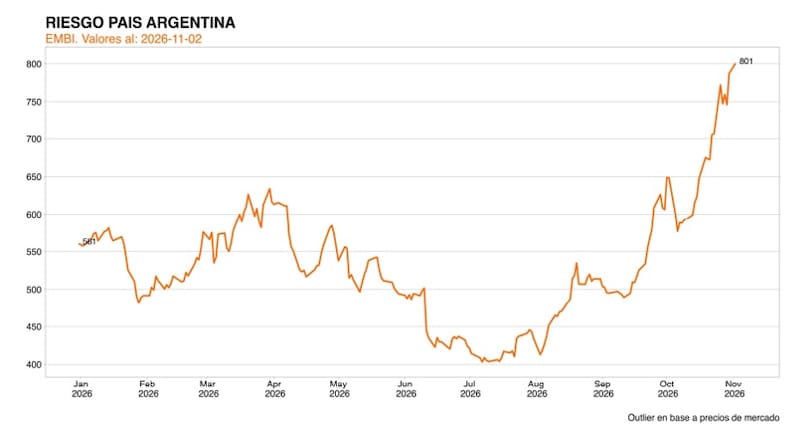
El riesgo país argentino trepó este miércoles hasta los 850 puntos básicos, su nivel más alto en más de un año, en una jornada en la que los mercados internacionales reaccionaron con alivio a la derrota del Partido Republicano en las elecciones legislativas de Estados Unidos. Sin embargo, esa mejora no se trasladó a los activos argentinos: los bonos soberanos en dólares terminaron nuevamente en baja y el mercado volvió a poner el foco sobre la capacidad de pago de la deuda después de las elecciones presidenciales de 2027.
El movimiento muestra que el ajuste de mediano plazo sobre la deuda argentina sigue vigente. Mientras Wall Street cerró con fuertes subas y el rendimiento del bono del Tesoro estadounidense a 10 años retrocedió, los inversores continuaron desarmando posiciones en títulos argentinos, que acumulan pérdidas importantes en lo que va del año.
El deterioro de la deuda refleja, además, que el mercado comienza a incorporar un escenario de mayor riesgo crediticio hacia adelante. La curva de bonos mantiene una configuración invertida, una señal de que los inversores exigen tasas particularmente elevadas para los vencimientos más cercanos y concentran el riesgo en el período posterior al actual mandato presidencial.
Wall Street festejó la derrota de Trump, pero los bonos argentinos volvieron a caer
Los bonos soberanos argentinos en dólares cerraron la jornada con bajas en toda la curva. El GD29 cayó 0,33%, mientras que el GD30 perdió 0,73%. Entre los títulos de mayor vencimiento, el GD35 retrocedió 0,59% y el GD38 bajó 0,66%.
En el extremo largo de la curva, el GD41 cayó 0,41% y el GD46 perdió 0,40%. La presión sobre los títulos elevó nuevamente el riesgo país, que pasó de 831 a 850 puntos básicos.
Resultado electoral
El movimiento contrasta con lo ocurrido en los mercados internacionales. Wall Street terminó con una fuerte suba después de que los demócratas se quedaran con el control de ambas cámaras del Congreso estadounidense. El Dow Jones avanzó 3%, el S&P 500 ganó 1,6% y el Nasdaq subió 1,4%.
La reacción estuvo vinculada con la expectativa de que un Congreso controlado por la oposición limite la capacidad de Donald Trump para avanzar con cambios importantes en materia fiscal, comercial y regulatoria. El mercado también recibió como una señal de menor incertidumbre que el presidente aceptara el resultado electoral.
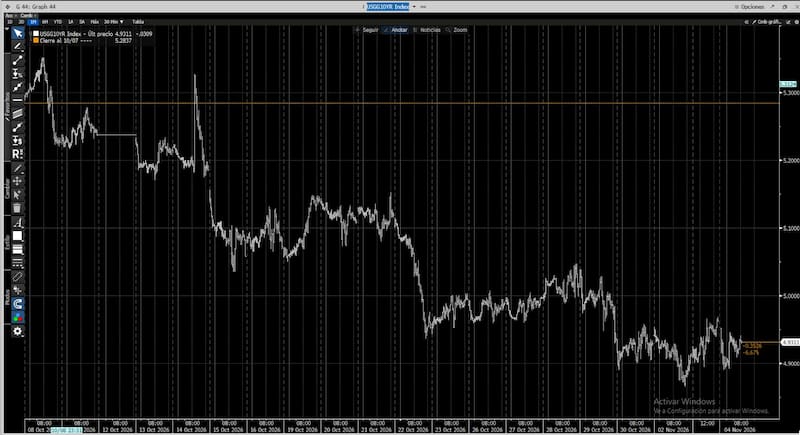
En paralelo, el rendimiento del bono del Tesoro estadounidense a 10 años retrocedió hasta niveles inferiores al 5%, lo que en condiciones normales constituye un factor favorable para los mercados emergentes y, en particular, para la deuda de países con mayor riesgo. Sin embargo, Argentina volvió a desacoplarse de esa dinámica.
La deuda argentina queda cada vez más expuesta al riesgo electoral
El deterioro de los bonos se produce después de varias semanas de presión vendedora. El riesgo país pasó de 607 puntos a comienzos de octubre a 850 puntos, mientras los títulos soberanos acumularon fuertes pérdidas durante el año.
El mercado ya venía incorporando un mayor riesgo político de cara a 2027. La curva soberana muestra rendimientos elevados y una pendiente invertida: los bonos de corto plazo exigen tasas particularmente altas frente a títulos de vencimientos más lejanos. Esa configuración suele reflejar una mayor preocupación por la capacidad de pago en el horizonte inmediato.
Según las cotizaciones de mercado, los Globales bajo legislación de Nueva York operan con rendimientos de dos dígitos. El GD30 se encuentra entre los títulos más exigidos por los inversores, mientras que el GD29, GD35, GD38, GD41 y GD46 también presentan tasas muy superiores a las de la deuda emergente de mejor calidad crediticia.
El mercado también elevó de manera significativa la probabilidad implícita de un incumplimiento de la deuda argentina. Las estimaciones recogidas por El Cronista ubicaban esa probabilidad a tres años cerca del 38%, muy por encima de los niveles de 19% a 21% registrados durante junio y julio.
El punto central es que el problema de los bonos argentinos dejó de ser solamente externo. La baja de las tasas globales y el mejor clima financiero internacional no alcanzan para compensar el riesgo específico que el mercado asigna a la Argentina.
Qué cambió para Argentina tras la derrota de Trump
La derrota republicana introduce una nueva incógnita para el mercado argentino por el fuerte vínculo entre los gobiernos de Javier Milei y Donald Trump. La preocupación de los inversores no pasa solamente por el resultado electoral, sino por cuánto podría modificarse hacia adelante el respaldo político y financiero de Washington.
El Gobierno busca transmitir tranquilidad y sostiene que el apoyo estadounidense no está en riesgo. Una fuente del oficialismo aseguró este miércoles que el swap por u$s 20.000 millones continúa vigente y que el respaldo de Estados Unidos a la Argentina no depende del resultado de las elecciones legislativas.
Para los inversores, sin embargo, la pregunta relevante es qué ocurrirá con ese respaldo durante 2027, cuando Argentina enfrente mayores necesidades financieras y el calendario electoral vuelva a ocupar el centro de la escena.
Por eso, la reacción de los bonos resulta significativa. Mientras el mercado global interpreta la derrota de Trump como un límite a cambios bruscos de política y festeja la menor incertidumbre, la deuda argentina sigue incorporando riesgo propio. El salto del riesgo país a 850 puntos muestra que, por ahora, la mejora del contexto internacional no alcanza para cambiar la percepción sobre la deuda soberana local.
El mercado sigue mirando dos variables: la capacidad del Gobierno para sostener el equilibrio fiscal y acumular dólares, pero también la posibilidad de atravesar el calendario de vencimientos y llegar a 2027 con acceso al financiamiento voluntario. Con las tasas actuales, ese objetivo continúa siendo uno de los principales desafíos para la deuda argentina. para limitar su poder.
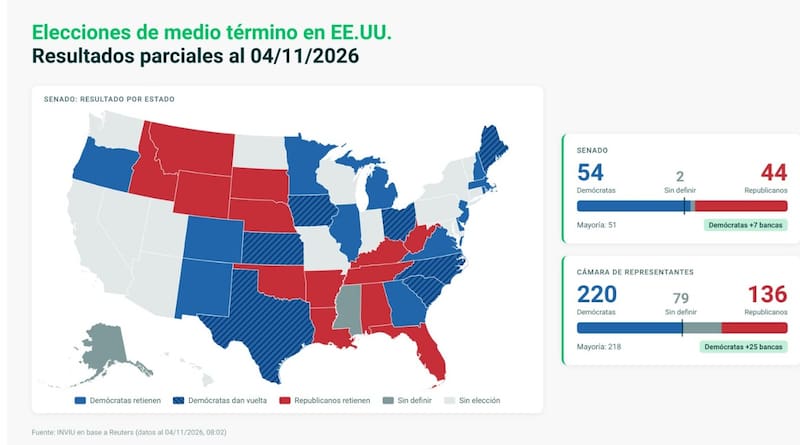
Los analistas de PPI explicaron que, con ambas cámaras bajo control demócrata a partir de enero, Trump tendrá mayores dificultades para avanzar con nuevas iniciativas fiscales y comerciales que requieran aprobación legislativa.
Ademas, agregaron que también se abre la posibilidad de una mayor supervisión regulatoria, particularmente sobre inteligencia artificial, criptomonedas y la expansión de centros de datos.
Sin embargo, afirmaron que el presidente conservará su poder de veto, lo que anticipa un escenario de mayor negociación y potencial bloqueo legislativo.
“Más allá de que históricamente los oficialismos pierden en las elecciones de medio término, la magnitud de la derrota republicana habría estado principalmente vinculada al malestar por el costo de vida y la guerra con Irán”, comentaron.
Caen las tasas y suben los bonos
La derrota de Trump en el Congreso llevó a los inversores a considerar la posibilidad de un bloqueo político en Washington que podría limitar el gasto público; asimismo, una eventual regulación de la inteligencia artificial podría ralentizar el crecimiento y reducir la necesidad de aumentar las tasas de interés.
Según los analistas, también influyó el alivio ante el hecho de que la promesa del presidente Donald Trump de entregar u$s 5000 a los adultos estadounidenses no se materializará.
El rendimiento de los bonos del Tesoro a 10 años —referencia en el mercado— bajó 2,1 puntos básicos (pb), situándose en el 4,9291%, mientras que el de los bonos a 2 años cayó casi 1,2 pb, hasta el 4,6017%.
Previamente, habían registrado una caída más pronunciada, alcanzando su nivel más bajo en casi dos meses a medida que los mercados bursátiles retrocedían; sin embargo, revirtieron parte de ese movimiento cuando los mercados bursátiles globales volvieron a terreno positivo. Cabe señalar que los rendimientos caen cuando los precios de los bonos suben.
Esta mejora en la deuda de los bonos de EEUU es lo que empuja en parte a la renta fija local en el día de hoy.
Los analistas de Delphos Investments indicaron que el petróleo y la guerra le pasaron factura a Trump, quien salió absolutamente derrotado de la elección de medio término.
“Pasada la misma, ahora todos los ojos apuntan a la guerra con Irán y los siguientes pasos de Trump. Warsh mira de reojo ya que el incipiente apretón monetario fue mayormente causado por las políticas de Trump (tarifas y energía)”, indicaron.
Crecen los spreads en la deuda argentina
Si bien hoy los bonos suben, la película de la deuda sugue siendo preocupante, ya que la renta fija argentina acumula pérdidas mayores al 14% y toda la curva ya opera con tasas de 12,5% a 13%.
El GD30 presenta el mayor rendimiento, con una TIR de 13,36%, seguido por el GD38, con 13,25%, y el GD29, con 13,02%.
De esta manera, la deuda soberana mantiene rendimientos de dos dígitos a lo largo de toda la curva, mientras que los títulos de mayor vencimiento concentran las mayores pérdidas en lo que va del año.
De hecho, existen partes dentro de la curva que se muestran invertidas, lo cual refleja las dudas del mercado sobre un eventual riesgo crediticio.
De esta manera, hay señales en el mercado que advierten síntomas de desconfianza con la deuda y con la probabilidad de default con la deuda.
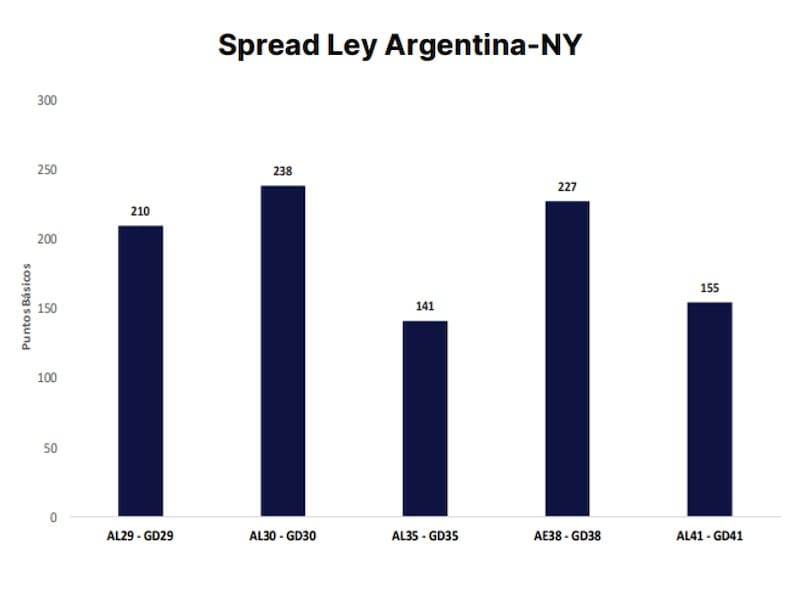
Entre los que se destacan se encuentran el elevado spread por legislación que se evidencia en la curva, es decir, el diferencial de tasas entre los Globales y los Bonares.
Este spread viene ampliándose como síntoma de búsqueda de cobertura legal de los inversores ante los riesgos de un posible evento crediticio y en el que el inversor logra mayor protección legal al estar cubierto por las cortes de Nueva York.
El mayor diferencial se registra en el tramo corto de la curva, con el AL30-GD30 en 238 puntos básicos, seguido por el AE38-GD38, con 227 puntos básicos, y el AL29-GD29, con 210 puntos.
En los vencimientos más largos, la brecha se reduce ya que el AL41-GD41 presenta un spread de 155 puntos básicos, mientras que el menor diferencial corresponde al AL35-GD35, con 141 puntos básicos.
De esta manera, el spread exhibe una mayor amplitud en los vencimientos de 2030 y 2038, mientras que se comprime en los tramos de 2035 y 2041.
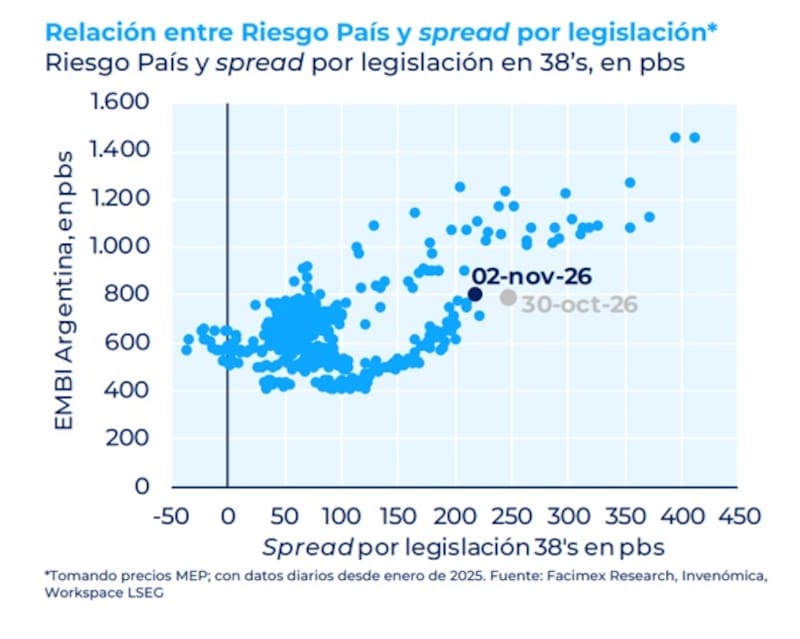
El spread por legislación entre AE38 y GD38 está en máximos desde la elección legislativa 2025.
Desde Facimex Valores detallaron que, tomando precios MEP, el spread por legislación entre el rendimiento del AE38 y el GD38 se ubicó en 248pbs y se ubica 216pbs, ambos en máximos desde la antesala de la elección legislativa del año pasado.
“Se trata de un nivel inexplicablemente alto, a pesar del deterioro reciente de la curva soberana hard dollar. Con datos desde 2025, para estos niveles de riesgo país, casi nunca vimos un spread por legislación de esta magnitud en los bonos a 2038”, comentaron.
Además, detallaron que cuando se vieron estos niveles para el spread por legislación en los bonos a 2038, el riesgo país era superior a los 1.000pbs.
Por esta razón, desde la compañía ven atractivo en los bonos a 2038 y rotar desde Globales (GD38) a Bonares (AE38).
“Entre agosto y octubre de 2025, los meses de mayor estrés previo a la elección legislativa, el spread por legislación en los 38’s promedió los 201pbs. Por este motivo, vemos poco espacio para que continúe ampliándose, especialmente a estos niveles de riesgo país”, dijeron.
Por otro lado, explicaron que el AE38 opera con una TEA del 14,12% y el GD38 con una TEA del 11,96%, por lo que el trade permite obtener un pickup superior a los 200pbs y quedar invertido a una paridad 5,8pp más baja; solamente sacrificando la mejor protección legal de los Globales (emitidos bajo legislación Nueva York).
Spread por plazo
Otro diferencial que viene creciendo es el que hace referencia a los vencimientos de la deuda, entre 2027 y 2028.
Aquellos bonos que vencen antes de 2027, es decir, dentro de la actual gestión, operan con tasas mas bajas respecto de los que vencen en la próxima gestión.
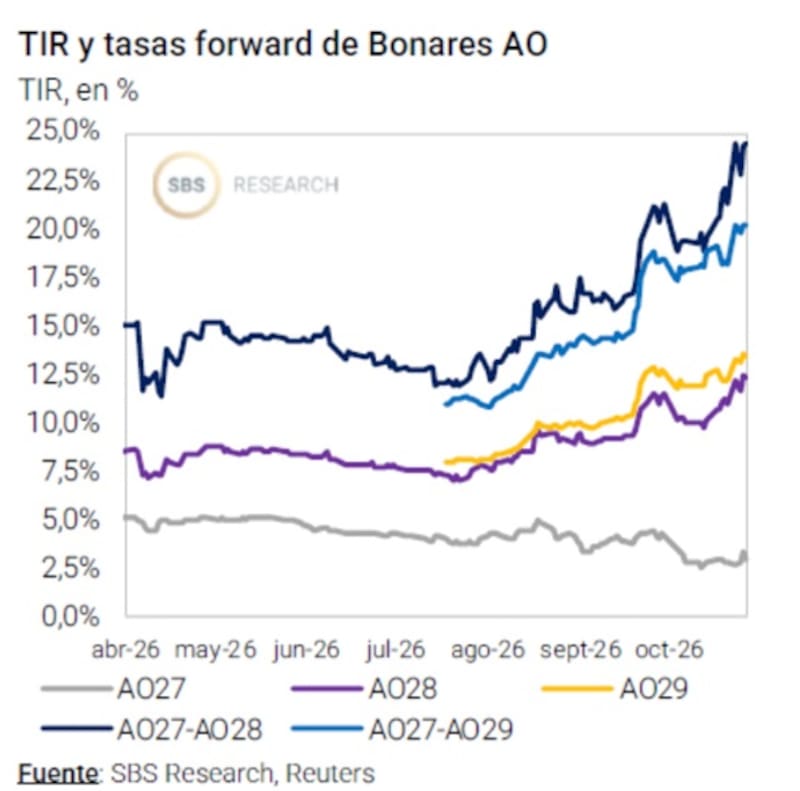
El Bonar 2027 rinde 2,7%, mientras que el titulo a 2028 opera con tasas del 13,9%.
Con estos niveles de rendimientos, la tasa forward entre los bonos a 2027 y 2028 toca máximos de 21%, luego de una leve pausa en las últimas jornadas.
Al analizar toda la trayectoria, desde julio hasta la actualidad, se observa que el mercado incorpora mayores riesgos crediticios antes y después de 2027, lo cual coincide con la fecha de las elecciones.
El hecho de que el spread entre Bonar 2027 y 2028 se dispare tan fuertemente hace que el mercado vea mayores riesgos crediticios durante la próxima gestión.
Desde Research Mariva también señalan al factor electoral como una variable clave, por lo que remarcan que siguen monitoreando la tasa implícita a plazo (forward) entre el bono AO27 —con vencimiento en octubre de 2027— y el AO28 —con vencimiento en octubre de 2028—, utilizándola como indicador de la prima por riesgo político incorporada para el periodo posterior a 2027.
“Dicha tasa ha pasado de cerca del 13% a principios de junio a aproximadamente el 20%, pone de manifiesto la creciente incertidumbre política. Si bien las compras de divisas por parte del Banco Central se han acelerado en las últimas semanas y los salarios reales han continuado recuperándose, estas mejoras no han sido suficientes para revertir el deterioro en la confianza del mercado”, indicaron.
Ammiel Pardo, economista senior de Aldazabal y Cía., remarcó que al analizar la evolución del spread entre los vencimientos 2027 y 2028, se observa una correlación significativa con la dinámica del riesgo país.
“La ampliación del spread se produjo en línea con el aumento del riesgo soberano, en un contexto marcado por la suba de las tasas de la Reserva Federal y una mayor cautela de los inversores frente al proceso electoral del próximo año. Asimismo, la posterior compresión del riesgo país acompañó a la reducción del spread observado en las ruedas”, detalló.
En cuanto al potencial de los bonos, Pardo resalta que luego del fuerte sell-off del último mes los títulos más largos presentan un mayor potencial de retorno en un escenario de continuidad del programa económico.
A su vez, explicó que en un escenario adverso de reestructuración su desempeño relativo podría verse menos afectado, dado que los bonos tenderían a cotizar por paridad.
Además, indicó que el spread por la legislación continúa ubicándose en niveles elevados, por lo que favorece a los Bonares.
“Consideramos que los títulos bajo ley local ofrecen una mejor relación riesgo-retorno dentro del segmento soberano en dólares”, comentó.
Finalmente, desde Cohen coinciden en que el factor electoral está en los precios.
“Al comparar lo que rinde un bono que vence en este mandato con la tasa a la que habría que reinvertir para igualar el rendimiento de un bono que vence en el próximo, la forward entre AO27 y AO28 está en 14,9% a 317 días de la elección, contra 6,2% en el ciclo 2018-2019 a igual distancia. Si le sumamos la tasa libre de riesgo, de alrededor de 4,5%, la forward queda en torno a 18%-19%”, detallaron.
En esa línea, agregaron que el mercado le exige una tasa más alta para este período y que el proceso electoral entró en los precios mucho antes que en el ciclo anterior, lo que deja a los bonos que vencen en el próximo mandato con altos rendimientos.
Curva invertida
El mercado incorpora riesgo crediticio en los bonos con una curva invertida, es decir, dando a entender la desconfianza sobre la capacidad de pago de los bonos en dólares.
Este comportamiento suele interpretarse como una señal de que los inversores perciben mayores riesgos en el corto plazo, vinculados con la capacidad de pago del Gobierno, la disponibilidad de divisas y la incertidumbre sobre el cumplimiento de los próximos vencimientos de deuda.
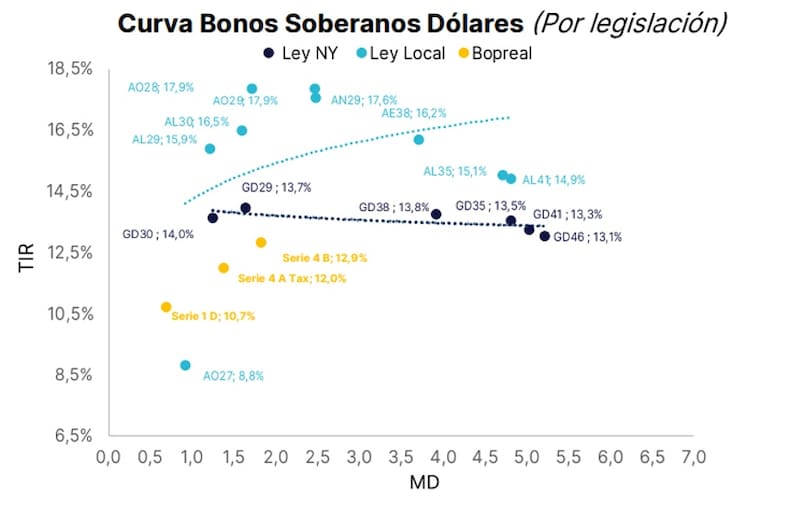
La curva de bonos soberanos argentinos en dólares muestra rendimientos que oscilan entre el 13,1% y el 17,9% anual, dependiendo del plazo de vencimiento y la legislación bajo la cual fueron emitidos los títulos.
Entre los bonos bajo legislación de Nueva York, el GD30 rinde 14%, el GD29 ofrece una TIR del 13,7%, el GD35 del 13,5%, el GD38 del 13,8%, el GD41 del 13,3% y el GD46 presenta un rendimiento del 13,1%.
De esta manera, la curva exhibe una pendiente invertida, dado que los rendimientos tienden a disminuir a medida que se extienden los plazos de vencimiento, aunque con un ligero repunte en el GD38.
En el caso de los títulos bajo legislación local, las tasas son considerablemente más elevadas en los vencimientos cortos. El AO28 y el AO29 rinden 17,9%, mientras que el AN29 ofrece una TIR del 17,6%.
Por su parte, el AL30 rinde 16,5%, el AE38 alcanza el 16,2%, el AL29 ofrece 15,9%, el AL35 rinde 15,1% y el AL41 presenta una tasa del 14,9%. En el extremo inferior aparece el AO27, con un rendimiento del 8,8%.
En otras palabras, el mercado percibe mayores riesgos relativos en el horizonte inmediato y contempla una posible normalización de las condiciones financieras hacia adelante, aunque esto no implica necesariamente que espere una reducción efectiva del riesgo de default.
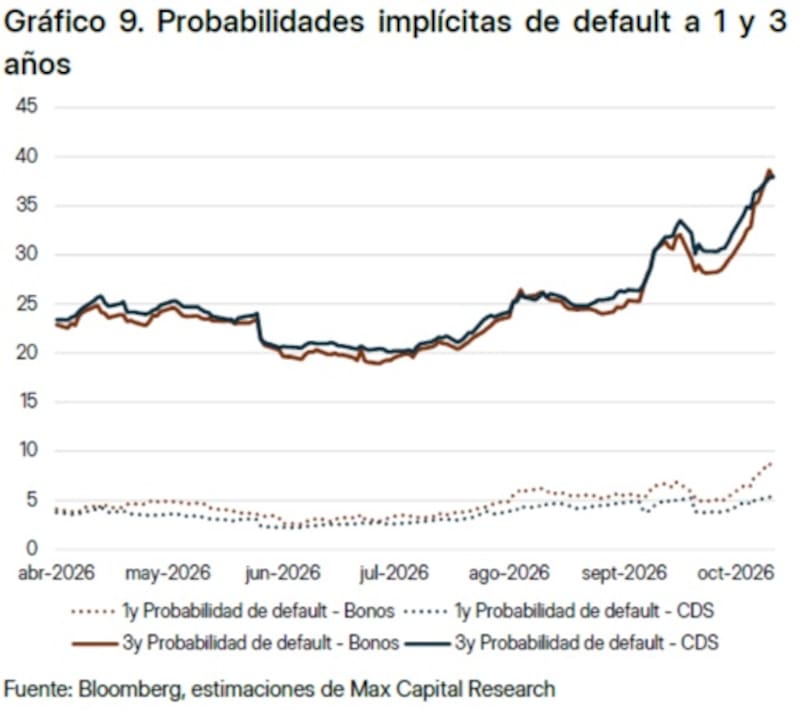
Las expectativas de incumplimiento de la deuda argentina registraron un fuerte deterioro en los últimos meses.
Según las estimaciones de mercado, la probabilidad implícita de default a tres años trepó hasta niveles cercanos al 38% en los bonos soberanos y al 37% en los CDS, frente a registros de entre el 19% y el 21% durante junio y julio.
El deterioro también se trasladó al corto plazo, en el que la probabilidad de default a un año calculada a partir de los bonos se acercó al 9%, mientras que la estimada por los CDS rondó el 5%.
Por lo tanto, el salto refleja un marcado aumento de la percepción de riesgo sobre la capacidad de pago de Argentina, en un contexto de incertidumbre política, volatilidad financiera y mayores exigencias de rendimiento para mantener la exposición a la deuda soberana.
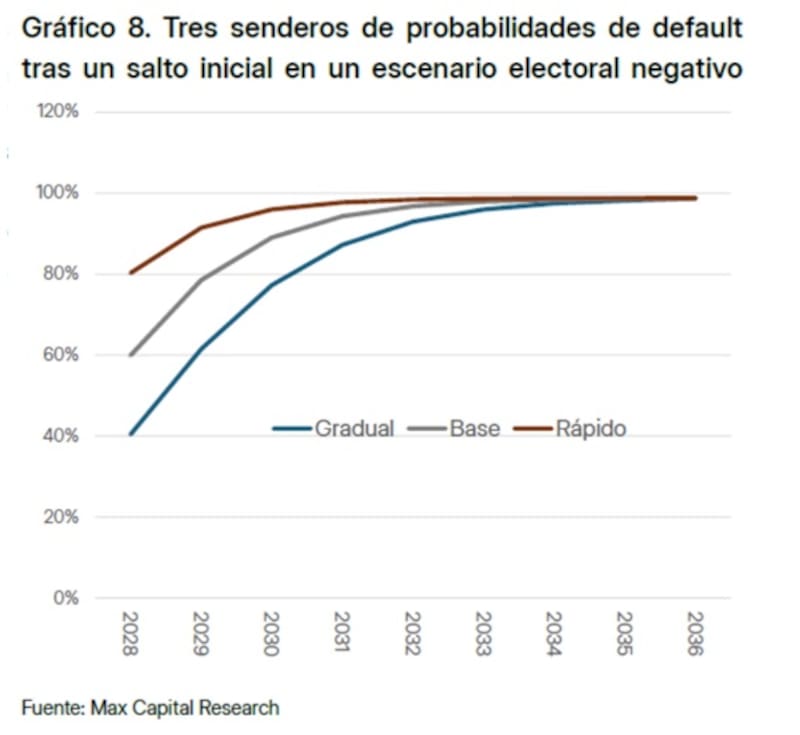
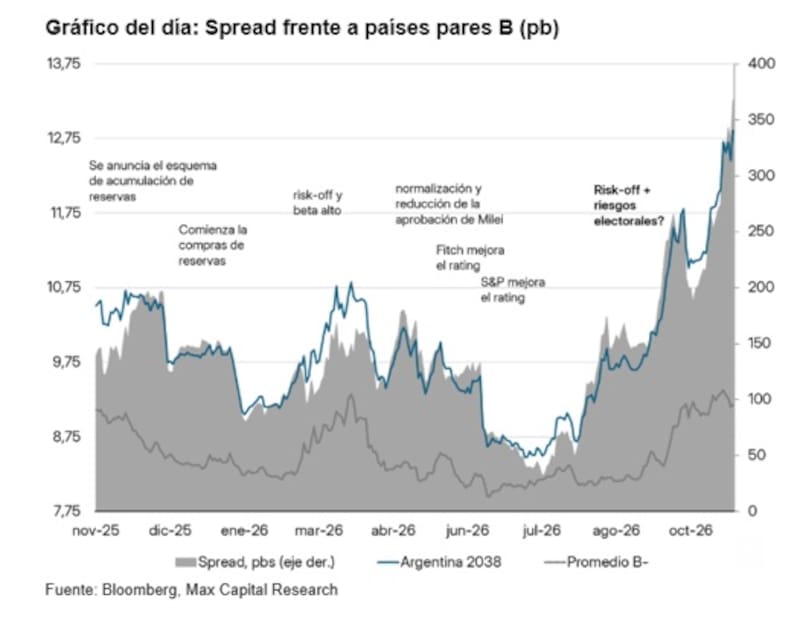
Según señalaron desde Max Capital, la continuidad política está hoy incorporada en los precios en un rango del 62% al 65%, es decir, unos 15 puntos porcentuales menos que en julio.
“Esas chances de continuidad resultan en parte de mayores primas de riesgo globales y están atadas a una visión implícita entre los inversores de probabilidades de default gradualmente más altas en un escenario negativo, tras un salto inicial, algo que puede verse mirando las valuaciones relativas,” sostuvieron desde Max Capital.
Maximiliano Tessio, asesor financiero, coincidió en que a pesar de sus buenos fundamentos, los bonos argentinos denominados en dólares fueron particularmente castigados a la hora de comparar la dinámica de la deuda local con la de los países emergentes.
Tessio remarcó que una de las causas de dicho castigo es el riesgo electoral.
“Con una forward entre el AO27 y el AO28 en torno a 23%, parte de la diferencia entre las tasas reales en pesos y en dólares podría explicarse por la percepción de un mayor riesgo de default de la deuda en dólares frente a la deuda en pesos ante un escenario adverso,” dijo Tessio.