En esta noticia
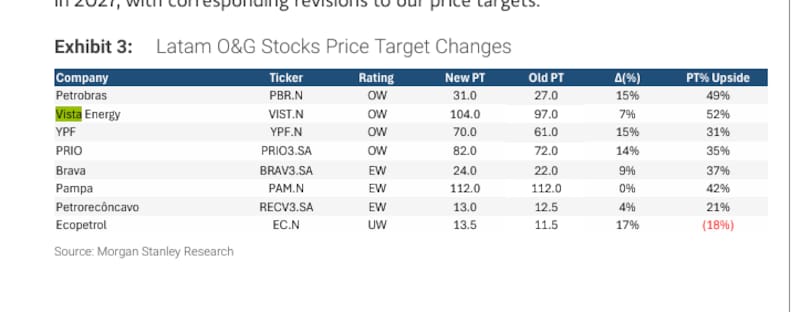
Las acciones favoritas de Morgan Stanley en el sector petrolero latinoamericano son Vista Energy y Petrobras, ambas con recomendación de “sobreponderar” y potenciales de suba del 52% y 49%, respectivamente.
El banco también mantiene una visión favorable y la misma calificación para YPF y PRIO, con recorridos estimados del 31% y 35%.
Sucede que el banco elevó sus proyecciones para el petróleo y por ende, los precios objetivo de varias petroleras. En la Argentina destacó a Vista e YPF, aunque diferencia sus perspectivas de crecimiento y generación de caja.
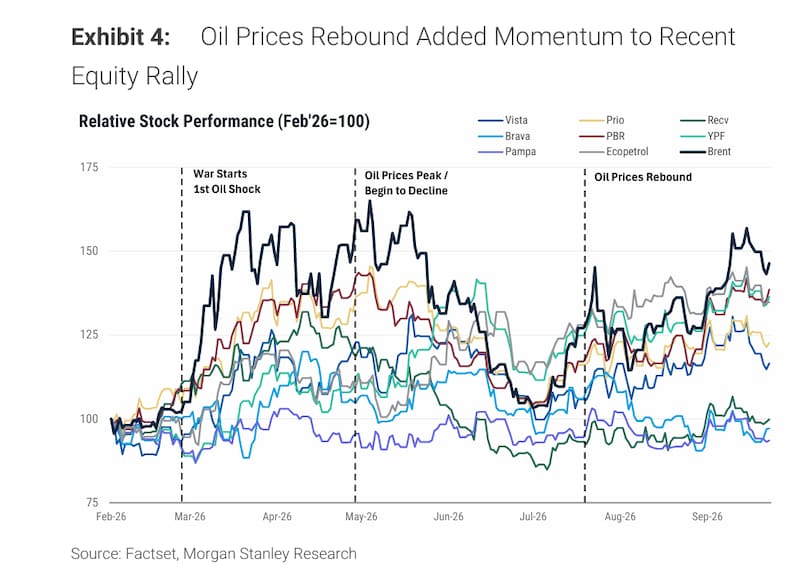
Y es que el salto del petróleo volvió a mejorar las perspectivas de las compañías energéticas, pero Morgan Stanley considera que sus cotizaciones todavía reflejan un escenario demasiado conservador.
Bruno Montanari, estratega del banco y quien firmó el informe, cálculo que las acciones del sector descuentan un Brent cercano a u$s 69 por barril, muy por debajo de los aproximadamente u$s 105 de referencia utilizados en uno de los gráficos del reporte.
Esa diferencia sostiene la idea de que algunas compañías podrían ofrecer retornos atractivos incluso si el petróleo se estabiliza por debajo de esos niveles. El banco plantea un horizonte de inversión de 12 a 18 meses y privilegia empresas que combinen valuación, crecimiento y capacidad de generar caja.
Vista: crecimiento en Vaca Muerta y descuento frente al shale estadounidense
Vista integra, junto con Petrobras, el grupo de principales recomendaciones de Morgan Stanley. El banco mantiene la calificación de sobreponderar y eleva su precio objetivo de u$s 97 a u$s 104.
El argumento excede la mejora del barril. Morgan Stanley proyecta que Vista aumentará su producción a una tasa anual compuesta cercana al 17% hasta 2030, mientras que para las compañías estadounidenses de shale con las que la compara señala una expansión de apenas 4,5%.
La generación de fondos agrega otro respaldo. Morgan Stanley destaca que Vista ya es positiva en flujo de caja libre y estima que dicho movimiento equivaldrá al 12,4% de su capitalización bursátil en 2027.
El análisis del petróleo implícito refuerza su preferencia: el banco calcula que la cotización de Vista incorpora un Brent de u$s 60,3, el menor entre las empresas incluidas en esa comparación.
YPF: más potencial, con inversiones que absorben caja
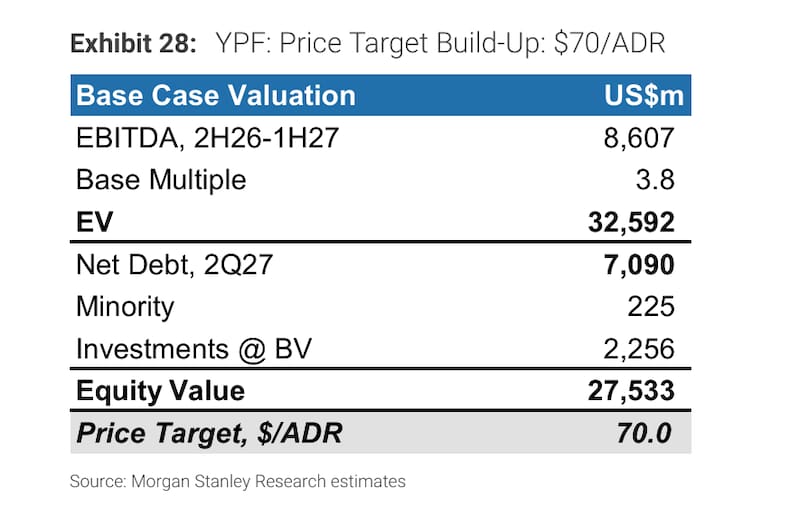
Para YPF, Morgan Stanley también mantiene sobreponderar y sube su objetivo de u$s 61 a u$s 70, equivalente a un potencial de apreciación del 31%.
El banco destaca la ejecución operativa y el crecimiento en Vaca Muerta. Además, considera que YPF es la mejor posicionada entre las petroleras integradas de su cobertura para capturar la mejora de los márgenes de refinación, dadas las condiciones de formación de precios de los combustibles en Argentina.
Esa ventaja amplía las fuentes de ingresos que pueden beneficiarse del contexto energético. Sin embargo, el informe introduce una diferencia respecto de Vista: las inversiones necesarias para avanzar con los proyectos de gas natural licuado limitarán temporalmente la generación de caja libre.
Para 2027, estima un flujo libre equivalente al 5,1% del valor bursátil de YPF, frente al 12,4% previsto para Vista. Ambas conservan una recomendación favorable, pero el esfuerzo inversor explica parte de la diferencia entre sus perfiles financieros.
Pampa: potencial de suba, pero recomendación neutral
Morgan Stanley mantiene el precio objetivo de Pampa Energía en u$s 112, con un potencial del 42% sobre la cotización de referencia. Aun así, conserva una recomendación neutral, por lo que no la ubica en el mismo grupo de preferencia que Vista e YPF.
El banco reconoce la mejora de los fundamentos del gas argentino y el aporte que puede realizar el desarrollo petrolero de Rincón de Aranda. También mantiene una visión constructiva sobre posibles mejoras en las políticas del sector eléctrico, aunque advierte que todavía existe poca visibilidad sobre los plazos para recomponer la remuneración de la generación y abrir el mercado.
La diferencia entre un precio objetivo atractivo y una recomendación neutral responde a su selección relativa: Morgan Stanley prefiere la relación entre riesgo y retorno de Vista en Argentina y de Petrobras en Brasil, mientras espera un mejor punto de entrada para Pampa.
Petrobras y PRIO: las apuestas fuera de Argentina
Petrobras comparte con Vista el lugar de principal favorita. Morgan Stanley eleva su objetivo para el ADR de u$s 27 a u$s 31, con un potencial del 49%, y mantiene sobreponderar.
El banco calcula que la acción descuenta un Brent cercano a u$s 70, un supuesto que considera conservador. A esa valuación suma crecimiento de producción y una elevada generación de fondos: proyecta un flujo de caja libre equivalente a aproximadamente 13% de su capitalización en 2026 y 17% en 2027. En el texto del informe, vincula esas cifras con rendimientos por dividendos cercanos al 10% y 13%, respectivamente.
El escenario político y macroeconómico puede generar volatilidad a corto plazo. Sin embargo, Morgan Stanley considera que la continuidad de las políticas preservaría la dirección estratégica de la empresa, mientras que un enfoque más orientado al mercado podría fortalecer su atractivo.
PRIO es otra de sus recomendaciones de sobreponderar. El objetivo sube de 72 a 82 reales, con un potencial del 35%. En este caso, la tesis se concentra en el salto esperado de producción y caja durante 2027, apoyado en una probable participación del 100% en Peregrino y en la campaña de perforación de Albacora Leste.
El banco estima para PRIO un flujo de caja libre equivalente al 38% de su capitalización en 2027 y un múltiplo de 2,3 veces EV/EBITDA para ese año. No obstante, señala que Albacora Leste todavía exige una ejecución sostenida y que la política formal de remuneración al accionista sigue pendiente.
El petróleo caro no vuelve atractivas a todas las compañías
La selección tiene un contrapunto en Ecopetrol. Aunque Morgan Stanley eleva su objetivo de u$s 11,5 a u$s 13,5 por ADR, mantiene subponderar y calcula un potencial negativo del 18% frente al precio de referencia.
Según el reporte, la acción acumula una suba cercana al 65% en el año, impulsada por expectativas de políticas más favorables tras el cambio de gobierno en Colombia. El banco considera que los beneficios operativos tardarán en materializarse y encuentra exigente su valuación de cuatro veces EV/EBITDA estimado para 2027 frente a Petrobras.
También conserva una posición neutral en Brava, a la espera de mayor claridad sobre su dirección estratégica bajo el control de Ecopetrol y sobre la respuesta productiva de sus activos. Para PetroReconcavo mantiene la misma calificación. Sus objetivos suben a 24 y 13 reales, con potenciales del 37% y 21%, respectivamente.