En esta noticia
Dos obligaciones negociables (ON) de una misma empresa pueden rendir casi lo mismo y, sin embargo, responder a necesidades diferentes.
La diferencia aparece cuando llega el momento de cobrar: una puede pagar dólares disponibles en el país y otra, dólares en el exterior. Para el inversor, elegir entre dólar bolsa (MEP) y cable (CCL) implica decidir dónde quiere tener sus fondos y para qué piensa usarlos.
“Las ON son un excelente instrumento para diversificar y acceder a una renta fija, y las que son en dólares además sirven como cobertura cambiaria”, explica Piedad Ortiz, economista y MBA en Finanzas, en diálogo con El Cronista.
Pero advierte que la comparación no termina en la tasa. Y es que, aunque dos bonos corporativos de buena calidad ofrezcan rendimientos similares, la forma de cobro cambia el perfil del instrumento y su utilidad para determinados inversores.
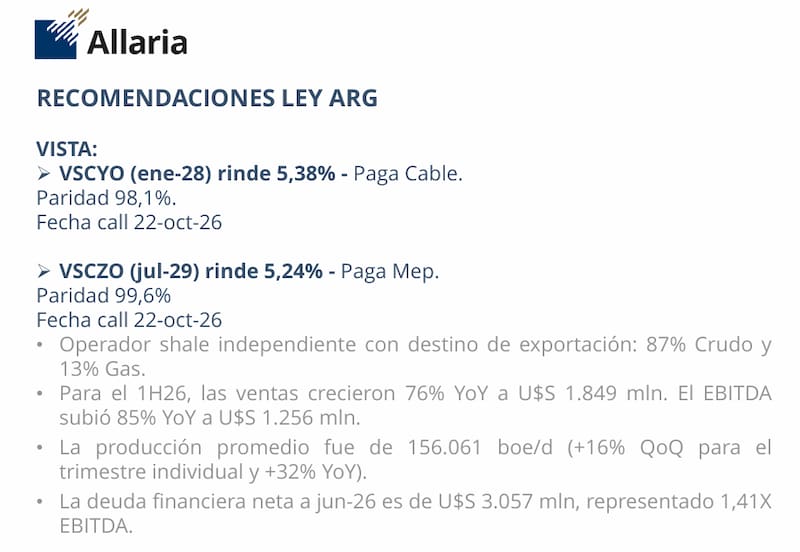
El informe de renta fija corporativa de Allaria, con fecha al 23 de septiembre, permite ver esa diferencia en títulos concretos.
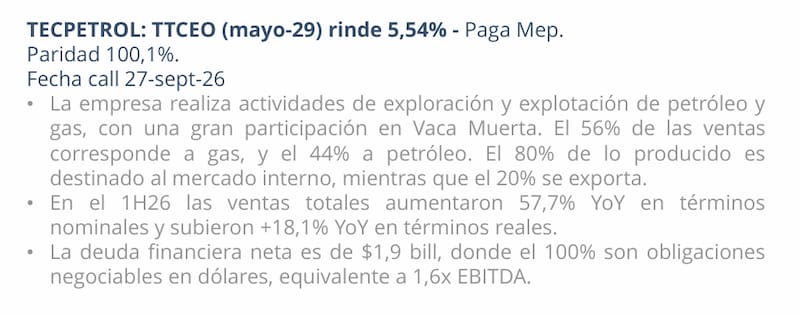
Entre sus recomendaciones bajo ley argentina figuran dos ON de Vista: el VSCYO, que vence en enero de 2028, rinde 5,38% según el reporte y paga en dólar cable; y VSCZO, con vencimiento en julio de 2029, un rendimiento del 5,24% y pagos en dólar MEP.
También destaca TTCEO de Tecpetrol, que vence en mayo de 2029, rinde 5,54% y paga en MEP.
Qué cambia al cobrar MEP o cable
Ortiz propone mirar tres cuestiones además del riesgo crediticio:
- accesibilidad,
- cotización
- y uso de los fondos.
Y es que en una ON que paga MEP, explica la estratega, los dólares quedan a disposición del inversor en su cuenta comitente en el país. Eso simplifica la operatoria para quien quiere mantenerlos localmente, porque no necesita realizar un canje para recibirlos bajo esa modalidad.
“Muchos inversores utilizan este tipo de activos para dolarizarse localmente y generar un ahorro para enfrentar a posteriori gastos en moneda local, o bien para blindar ahorros”, explica.
La economista agrega que algunas empresas también eligen ON con cobro MEP: concentran su operatoria en la Argentina y buscan tener aquí los recursos disponibles, además de valorar la liquidez de esos instrumentos.
En cambio, con el cable, “se responde a otra necesidad”. Según Ortiz, los fondos cobrados bajo esta modalidad se encuentran en una cuenta en el exterior o pueden transferirse afuera.
La operatoria puede requerir una cuenta externa o un canje, por lo que suma complejidad para quien no tiene resuelto ese circuito. A cambio, resulta útil para inversores que quieren disponer de sus dólares fuera del país.
Allí ubica a inversores offshore, family offices, empresas de comercio exterior y multinacionales con mandatos globales.
También menciona a compañías que necesitan fondos afuera para pagar obligaciones y diversificar su tesorería internacional. La elección, entonces, puede ser muy distinta para una persona que ahorra para gastos en la Argentina y para una firma que debe afrontar compromisos en el exterior.
Ortiz señala además que el dólar CCL suele cotizar con una prima frente al MEP. Estima que la brecha actual entre ambas cotizaciones se ubica entre 4% y 4,3% y considera que esa distancia relativamente reducida comprime la diferencia entre las alternativas.
Vista: misma empresa, distinto destino para los dólares
Las dos ON de Vista seleccionadas por Allaria ilustran por qué no alcanza con ordenar una lista de bonos de mayor a menor tasa.
VSCYO, que paga cable, rinde 0,14 puntos porcentuales más que VSCZO, que paga MEP, de acuerdo con las cifras del informe. Para quien necesita dólares fuera del país, el lugar de cobro puede inclinar la decisión.
Para quien pretende conservarlos en el mercado local, la alternativa MEP puede encajar mejor con el destino previsto para esos fondos.
Esa diferencia de 0,14 puntos no puede atribuirse únicamente a la modalidad de pago. VSCYO vence en enero de 2028 y VSCZO en julio de 2029: el plazo también cambia.
Allaria consigna, además, una fecha de call del 22 de octubre de 2026 para ambos títulos. Esa cláusula permite un rescate anticipado bajo las condiciones de emisión y obliga a revisar el resultado posible si la empresa ejerce la opción.
Ortiz vuelve allí al punto que considera decisivo: “Lo más importante es, por supuesto, la deuda que se adquiere, donde el emisor concentra gran parte del riesgo”. A su juicio, las alternativas de energía y de empresas exportadoras que generan grandes montos de divisas están entre las más solicitadas por los inversores. La modalidad de cobro puede hacer más útil una ON, pero no reemplaza el análisis de la capacidad de pago de la compañía.
La tasa más alta también exige mirar el plazo y el rescate
En su selección bajo ley Nueva York, Allaria destaca TTCDO de Tecpetrol, con vencimiento en noviembre de 2030 y un rendimiento informado del 7,26%, y YMC1O de YPF, que vence en junio de 2029 y rinde 7,22%. Ambos pagan cable. El reporte indica que sus rendimientos se encuentran por encima de los promedios recientes de cada papel.
Tecpetrol aparece así con una ON bajo ley Nueva York que paga cable y otra bajo ley argentina que paga MEP: TTCDO rinde 7,26% y TTCEO, 5,54%.
En particular, el informe registra una fecha de call del 27 de septiembre de 2026 para TTCEO, apenas unos días después de la publicación del análisis. Ese dato exige revisar las condiciones de rescate antes de tomar el rendimiento hasta mayo de 2029 como referencia para toda la inversión.
Para evaluar a los emisores, Allaria informa que la deuda financiera neta equivale a 1,41 veces el EBITDA en Vista, 1,6 veces en Tecpetrol y 1,1 veces en YPF. Son datos útiles para comparar su situación financiera, junto con la generación de divisas y la evolución del negocio. Después viene el examen de cada ON: precio de entrada, plazo, posibilidad de rescate, liquidez y modalidad de pago.
La pregunta que resume la elección es sencilla: ¿para qué quiere el inversor esos dólares cuando los cobre? Si los necesita en la Argentina o si los quiere afuera. Una vez definido ese destino, la tasa vuelve a importar, pero comparada con el riesgo y las condiciones reales de cada bono.